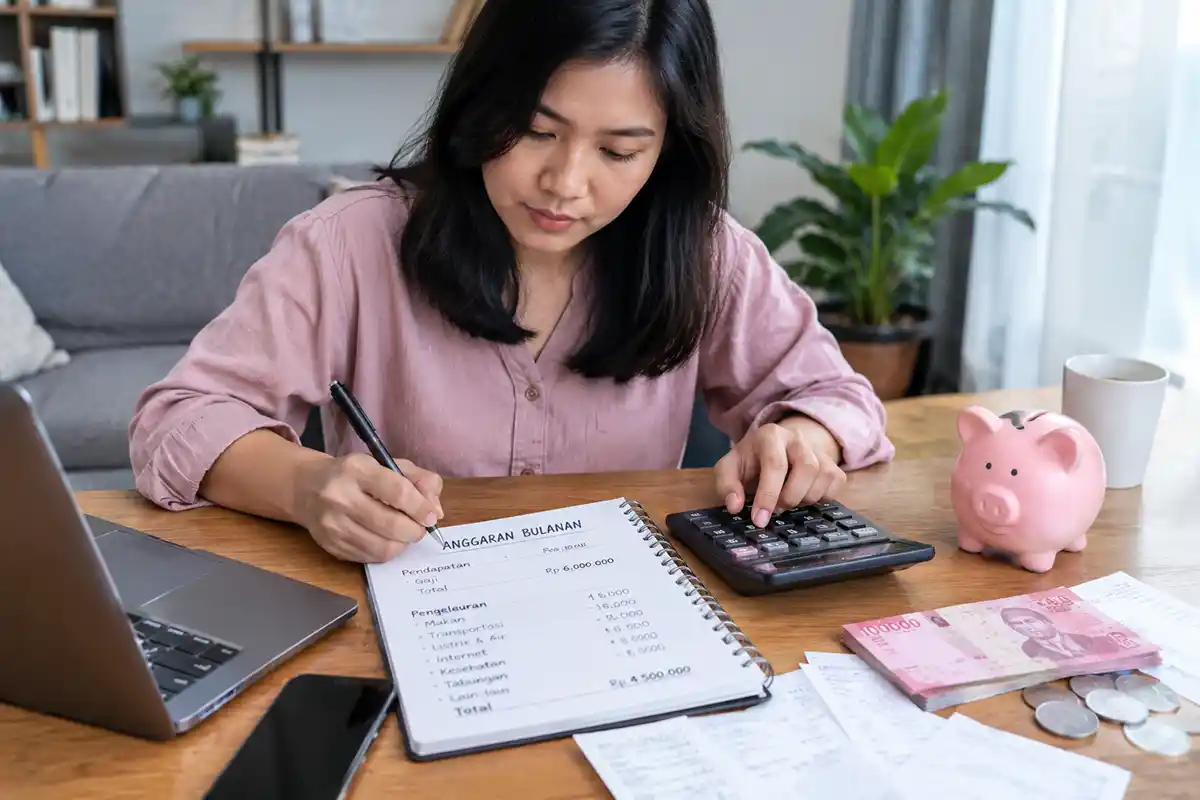
Memiliki gaji tetap setiap bulan bukan berarti kondisi keuangan otomatis teratur. Pengeluaran untuk tempat tinggal, makanan, transportasi, cicilan, tagihan, tabungan, hingga kebutuhan tahunan tetap harus diatur agar tidak menghabiskan seluruh pendapatan sebelum akhir bulan.
Cara membuat anggaran bulanan yang realistis sebaiknya dimulai dari uang yang benar-benar diterima, bukan sekadar angka gaji yang tercantum dalam kontrak atau slip penghasilan. Dari jumlah tersebut, pekerja dapat menentukan kebutuhan wajib, cicilan, tabungan, dana darurat, pengeluaran tahunan, dan batas pengeluaran fleksibel.
Anggaran yang baik bukan berarti membatasi semua pengeluaran. Tujuannya adalah memastikan setiap bagian dari pendapatan memiliki tujuan yang jelas dan tetap sesuai dengan kondisi keuangan masing-masing.
Mengapa Gaji Tetap Tetap Membutuhkan Anggaran?
Gaji tetap memang memberikan kepastian jumlah pendapatan, tetapi pengeluaran rumah tangga tidak selalu tetap.
Harga kebutuhan sehari-hari dapat berubah, tagihan tertentu muncul secara berkala, biaya kesehatan dapat datang tanpa direncanakan, sementara pengeluaran seperti perawatan kendaraan, pajak, pendidikan, atau kebutuhan keluarga sering tidak muncul setiap bulan.
Tanpa anggaran, seseorang dapat merasa masih memiliki banyak uang pada awal bulan, tetapi mulai kekurangan dana menjelang tanggal gajian berikutnya.
Karena itu, anggaran bukan hanya alat untuk menghemat uang. Anggaran membantu pekerja menentukan batas pengeluaran sebelum uang tersebut digunakan.
Prinsip sederhananya adalah:
pendapatan bersih → kebutuhan wajib → cicilan → dana masa depan → pengeluaran fleksibel.
Mulai dari Take-Home Pay, Bukan Gaji Kotor
Dasar anggaran sebaiknya menggunakan take-home pay, yaitu jumlah pendapatan yang benar-benar diterima setelah potongan yang berlaku.
Misalnya, seseorang memiliki gaji bruto Rp6.500.000, tetapi setelah berbagai potongan menerima Rp6.000.000. Maka angka yang digunakan sebagai dasar anggaran bulanan adalah Rp6.000.000.
Hal ini penting karena anggaran berdasarkan gaji bruto dapat membuat seseorang merasa memiliki dana lebih besar daripada uang yang sebenarnya tersedia.
Tidak semua potongan memiliki bentuk dan jumlah yang sama pada setiap pekerja. Karena itu, gunakan angka yang benar-benar masuk ke rekening atau diterima sebagai pendapatan bersih.
Jika pendapatan bersih berubah karena lembur, tunjangan, bonus, atau faktor lain, jangan langsung menganggap seluruh tambahan tersebut sebagai pendapatan rutin.
Untuk kebutuhan bulanan, lebih aman menggunakan pendapatan yang paling dapat diperkirakan.
Data yang Perlu Disiapkan Sebelum Membuat Anggaran
Membuat anggaran pribadi tidak membutuhkan persyaratan administratif khusus. Yang dibutuhkan adalah data keuangan yang cukup untuk menggambarkan kondisi sebenarnya.
Beberapa data yang sebaiknya disiapkan antara lain:
-
slip gaji atau catatan pendapatan bersih;
-
mutasi rekening atau catatan transaksi;
-
tagihan rutin;
-
biaya tempat tinggal;
-
biaya makanan;
-
transportasi dan komunikasi;
-
daftar cicilan serta jatuh temponya;
-
jumlah tabungan;
-
dana darurat yang sudah tersedia;
-
pengeluaran tahunan atau berkala.
Periksa transaksi setidaknya tiga bulan terakhir jika datanya tersedia. Langkah ini membantu menemukan pengeluaran yang sering terlupakan, seperti biaya langganan, makan di luar, transportasi tambahan, belanja kecil, atau kebutuhan berkala.
Tujuannya bukan mencari kesalahan dalam pengeluaran masa lalu, melainkan mengetahui ke mana uang benar-benar pergi.
Cara Membuat Anggaran Bulanan
1. Hitung Pendapatan Bersih
Catat jumlah uang yang benar-benar tersedia setiap bulan.
Jika memiliki beberapa sumber pendapatan, pisahkan pendapatan rutin dan pendapatan yang tidak selalu diterima.
Pendapatan rutin dapat menjadi dasar kebutuhan bulanan. Sementara bonus atau pendapatan tidak tetap sebaiknya tidak langsung digunakan untuk menambah biaya hidup rutin.
2. Catat Kebutuhan Wajib dan Cicilan
Mulailah dengan pengeluaran yang sulit dihindari.
Contohnya:
-
biaya tempat tinggal;
-
makanan;
-
listrik dan air;
-
transportasi;
-
komunikasi;
-
kebutuhan keluarga;
-
premi atau kewajiban rutin;
-
cicilan.
Cicilan sebaiknya dicatat secara terpisah karena memiliki jatuh tempo dan kewajiban pembayaran yang harus dipenuhi.
Dengan cara ini, pekerja dapat mengetahui berapa bagian pendapatan yang sudah “terkunci” sebelum menggunakan uang untuk kebutuhan lainnya.
3. Pisahkan Kebutuhan, Keinginan, dan Pengeluaran Fleksibel
Tidak semua pengeluaran harus dihilangkan.
Yang lebih penting adalah mengetahui perbedaannya.
Kebutuhan merupakan pengeluaran yang diperlukan untuk menjalankan kehidupan sehari-hari, seperti makanan, tempat tinggal, transportasi, dan tagihan dasar.
Keinginan merupakan pengeluaran yang dapat ditunda atau dikurangi ketika kondisi keuangan sedang ketat.
Sementara itu, pengeluaran fleksibel adalah pos yang sengaja disediakan untuk aktivitas yang tidak sepenuhnya wajib, tetapi tetap dianggap penting bagi kehidupan sehari-hari.
Pembagian ini membuat anggaran lebih realistis. Anggaran yang sama sekali tidak memberikan ruang untuk pengeluaran pribadi justru berisiko sulit dipertahankan.
4. Sisihkan Tabungan dan Dana Darurat
Setelah kebutuhan wajib dan cicilan diperhitungkan, tentukan bagian pendapatan yang akan digunakan untuk tujuan keuangan.
Tabungan dapat ditujukan untuk kebutuhan tertentu, seperti pendidikan, pembelian barang, perjalanan, atau tujuan keuangan lainnya.
Dana darurat memiliki fungsi berbeda. Dana ini disiapkan untuk menghadapi kondisi tidak terduga yang membutuhkan uang, misalnya kehilangan pendapatan atau pengeluaran mendesak.
Besarnya dana darurat tidak harus dihitung berdasarkan gaji semata. Salah satu cara yang lebih relevan adalah menggunakan pengeluaran pokok bulanan sebagai dasar.
Misalnya, pengeluaran pokok seseorang sekitar Rp4.000.000 per bulan dan target dana darurat ditetapkan tiga bulan pengeluaran pokok. Maka kebutuhan dana daruratnya sekitar:
Rp4.000.000 × 3 = Rp12.000.000.
Target tersebut bukan angka yang berlaku sama bagi setiap orang. Kondisi pekerjaan, jumlah tanggungan, kestabilan pendapatan, dan kebutuhan masing-masing dapat memengaruhi target yang realistis.
5. Masukkan Pengeluaran Tahunan
Kesalahan yang sering terjadi adalah hanya menghitung tagihan yang muncul setiap bulan.
Padahal ada pengeluaran yang datang secara berkala, seperti biaya pendidikan, perawatan kendaraan, pajak, hadiah, perjalanan, atau kebutuhan rumah tangga tertentu.
Jika kebutuhan tersebut diperkirakan Rp6.000.000 dalam satu tahun, salah satu cara mengelolanya adalah menyisihkan sekitar Rp500.000 setiap bulan.
Dengan demikian, ketika tagihan atau kebutuhan tersebut muncul, uangnya sudah tersedia.
6. Tetapkan Batas Pengeluaran Fleksibel
Setelah seluruh kebutuhan utama dimasukkan, tentukan berapa dana yang boleh digunakan untuk pengeluaran yang lebih fleksibel.
Pos ini dapat digunakan untuk makan di luar, hiburan, hobi, belanja pribadi, atau kebutuhan lain yang tidak bersifat wajib.
Batas tersebut bukan hukuman. Fungsinya justru memberikan ruang agar seseorang tetap dapat menikmati pendapatan tanpa mengganggu kebutuhan utama dan tujuan keuangannya.
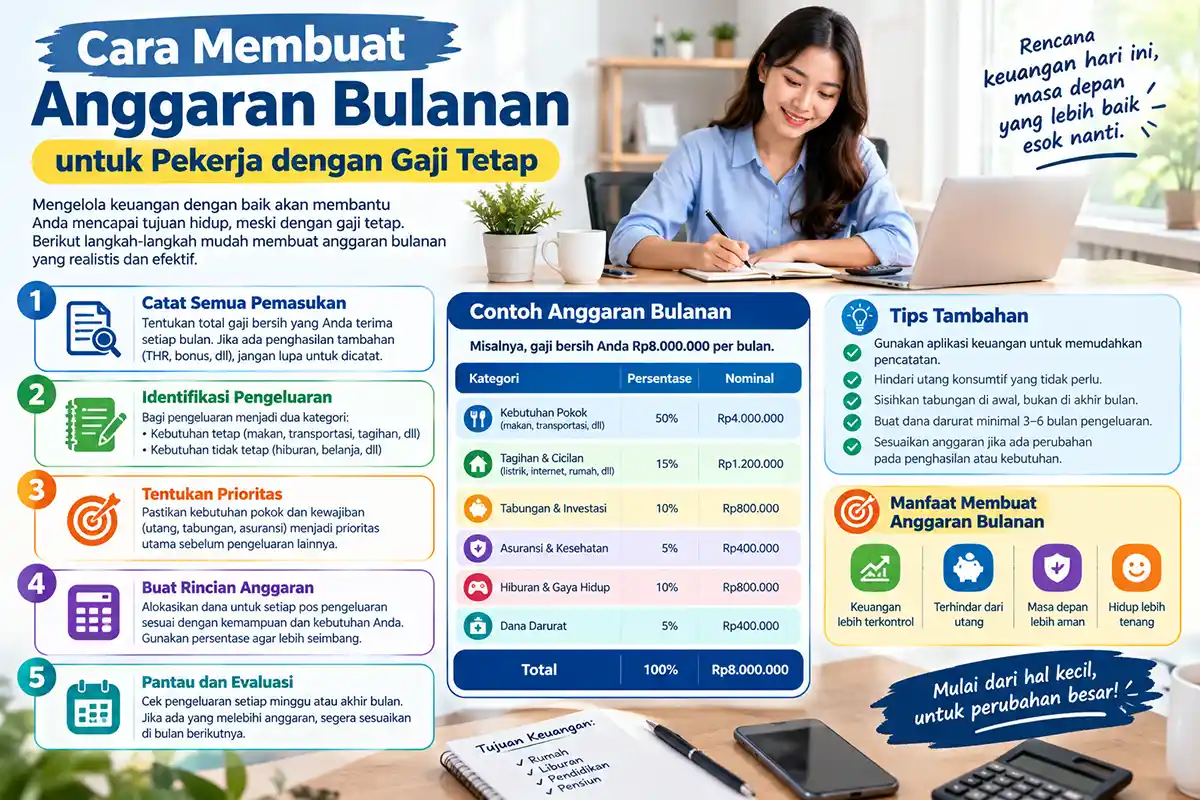
Contoh Anggaran untuk Gaji Bersih Rp6 Juta
Agar lebih mudah dipahami, berikut contoh anggaran dengan pendapatan bersih Rp6.000.000 per bulan.
| Pos Pengeluaran | Contoh Alokasi |
|---|---|
| Kebutuhan rumah dan makanan | Rp2.000.000 |
| Transportasi dan komunikasi | Rp700.000 |
| Cicilan | Rp800.000 |
| Dana darurat | Rp500.000 |
| Tabungan atau tujuan keuangan | Rp700.000 |
| Pengeluaran fleksibel | Rp800.000 |
| Dana pengeluaran tahunan | Rp500.000 |
| Total | Rp6.000.000 |
Contoh tersebut bukan standar yang harus diikuti semua pekerja. Angka setiap pos harus disesuaikan dengan kondisi nyata.
Pekerja yang tidak memiliki cicilan mungkin dapat mengalokasikan dana tersebut untuk tabungan atau tujuan keuangan. Sebaliknya, seseorang dengan biaya tempat tinggal lebih tinggi mungkin harus mengurangi pengeluaran fleksibel.
Hal terpenting dari contoh tersebut bukan persentasenya, melainkan prinsip bahwa seluruh pendapatan diberi tujuan.
Jika cicilan seseorang mencapai Rp1.500.000, misalnya, anggaran harus disusun ulang. Jangan memaksakan formula tertentu jika kebutuhan wajib dan kewajiban pembayaran memang membutuhkan porsi lebih besar.
Apakah Metode 50/30/20 Cocok untuk Semua Orang?
Metode 50/30/20 dapat digunakan sebagai titik awal untuk membuat anggaran, terutama bagi orang yang baru mulai mengatur keuangan.
Secara umum, metode ini membagi pendapatan ke dalam kebutuhan, keinginan, dan tabungan atau tujuan keuangan.
Namun, 50/30/20 bukan aturan yang wajib diikuti. Kondisi setiap pekerja berbeda.
Seseorang yang memiliki biaya tempat tinggal tinggi atau cicilan besar mungkin tidak dapat membagi pendapatan dengan persentase tersebut tanpa mengorbankan kebutuhan penting.
Karena itu, gunakan metode tersebut sebagai alat bantu, bukan sebagai ukuran keberhasilan keuangan.
Alternatif lain adalah zero-based budgeting, yaitu memberikan tujuan kepada seluruh pendapatan sehingga setelah semua pos direncanakan tidak ada uang yang dibiarkan tanpa tujuan.
Sistem amplop atau rekening terpisah juga dapat digunakan sebagai teknik pendukung untuk membatasi pengeluaran pada kategori tertentu.
Bagaimana Mengatur Utang dan Cicilan?
Cicilan perlu dimasukkan ke dalam anggaran sejak awal, bukan dibayar dari sisa uang pada akhir bulan.
Catat sekurang-kurangnya:
-
jumlah cicilan;
-
tanggal jatuh tempo;
-
sisa kewajiban;
-
bunga atau biaya yang berlaku;
-
sisa tenor.
Informasi tersebut membantu melihat berapa bagian pendapatan yang sudah terikat untuk kewajiban pembayaran.
Jika cicilan terlalu besar hingga kebutuhan pokok dan tabungan selalu tertekan, masalahnya bukan sekadar kurang disiplin membuat anggaran. Struktur pengeluaran memang perlu dievaluasi.
Hindari menutup kekurangan biaya hidup rutin dengan utang baru. Jika pengeluaran rutin secara konsisten lebih besar daripada pendapatan bersih, anggaran perlu disusun ulang dari sumber masalahnya.
Bagaimana Menentukan Dana Darurat?
Dana darurat sebaiknya dipisahkan dari tabungan untuk kebutuhan yang sudah direncanakan.
Misalnya, uang untuk membeli kendaraan tahun depan bukan dana darurat karena penggunaannya sudah diketahui. Dana darurat ditujukan untuk kondisi yang tidak direncanakan dan membutuhkan dana.
Untuk menentukan target, mulai dari pengeluaran pokok bulanan.
Jika pengeluaran pokok Rp4.000.000 dan target yang dipilih tiga bulan, kebutuhan dana darurat sekitar Rp12.000.000.
Bagi pekerja yang belum memiliki dana darurat sama sekali, tidak perlu menunggu sampai memiliki jumlah besar untuk mulai menyisihkan uang. Yang lebih penting adalah membangun kebiasaan secara konsisten dan menyesuaikan target dengan kemampuan.
Evaluasi Anggaran Setiap Akhir Bulan
Anggaran bukan dokumen yang dibuat sekali kemudian tidak pernah diubah.
Pada akhir bulan, bandingkan antara rencana dan pengeluaran sebenarnya.
Tanyakan:
-
Pos mana yang melebihi anggaran?
-
Apakah pengeluaran tersebut memang kebutuhan?
-
Apakah ada biaya yang tidak diperhitungkan?
-
Apakah ada pos yang terlalu ketat?
-
Apakah tabungan dan dana darurat tetap dapat disisihkan?
-
Apakah cicilan masih dapat dibayar tanpa mengganggu kebutuhan pokok?
Perbedaan antara anggaran dan realisasi tidak selalu berarti anggarannya gagal.
Jika biaya transportasi ternyata lebih tinggi karena jarak tempat kerja berubah, misalnya, angka tersebut perlu dimasukkan kembali dalam anggaran bulan berikutnya.
Sebaliknya, jika pengeluaran membengkak karena pembelian impulsif, bagian tersebut dapat dievaluasi.
Dengan demikian, anggaran menjadi alat untuk belajar dari pola pengeluaran, bukan sekadar daftar larangan.
Kesalahan yang Sering Membuat Anggaran Gagal
Beberapa kesalahan dapat membuat anggaran sulit dipertahankan.
Menggunakan gaji kotor
Anggaran menjadi terlalu besar karena jumlah yang digunakan bukan uang yang benar-benar diterima.
Melupakan pengeluaran tahunan
Biaya yang hanya muncul beberapa kali dalam setahun tetap perlu diperhitungkan.
Menganggap bonus sebagai pendapatan rutin
Bonus atau pendapatan tambahan sebaiknya tidak dijadikan dasar untuk meningkatkan biaya hidup tetap.
Tidak mencatat pengeluaran kecil
Pengeluaran bernilai kecil tetapi berulang dapat mengurangi ruang anggaran jika tidak diperhatikan.
Membuat anggaran terlalu ketat
Anggaran yang tidak memberikan ruang sama sekali untuk kebutuhan fleksibel dapat sulit dipertahankan.
Membiarkan cicilan mengambil terlalu banyak ruang
Cicilan perlu dinilai bersama kebutuhan pokok, tabungan, dan kemampuan pendapatan, bukan hanya berdasarkan apakah pembayaran bulan ini masih bisa dilakukan.
Agar Anggaran Bertahan dalam Jangka Panjang
Membuat anggaran hanya merupakan langkah awal. Tantangannya adalah menjalankannya secara konsisten.
Beberapa kebiasaan dapat membantu:
-
pisahkan uang untuk tabungan atau dana darurat segera setelah menerima pendapatan;
-
gunakan rekening atau pos berbeda untuk tujuan tertentu jika diperlukan;
-
tetapkan batas pengeluaran mingguan untuk kategori yang mudah membengkak;
-
sisihkan dana secara berkala untuk pengeluaran tahunan;
-
evaluasi kembali anggaran ketika pendapatan, tempat tinggal, pekerjaan, atau tanggungan berubah;
-
ketika pendapatan meningkat, pertimbangkan untuk meningkatkan tabungan atau tujuan keuangan sebelum menaikkan biaya hidup.
Dengan cara tersebut, kenaikan pendapatan tidak selalu berakhir menjadi kenaikan pengeluaran.
FAQ
Apakah pekerja wajib membuat anggaran bulanan?
Tidak ada kewajiban administratif untuk membuat anggaran pribadi. Namun, anggaran dapat membantu pekerja mengetahui penggunaan pendapatan dan merencanakan kebutuhan secara lebih teratur.
Apakah metode 50/30/20 wajib digunakan?
Tidak. Metode tersebut hanya salah satu cara membagi pendapatan. Persentase yang sesuai dapat berbeda berdasarkan kebutuhan, cicilan, tanggungan, dan kondisi keuangan masing-masing.
Sebaiknya menggunakan gaji kotor atau gaji bersih?
Untuk anggaran pengeluaran pribadi, gunakan pendapatan bersih atau take-home pay, yaitu uang yang benar-benar tersedia setelah potongan yang berlaku.
Berapa persen gaji yang harus ditabung?
Tidak ada satu persentase yang otomatis sesuai untuk semua orang. Jumlahnya perlu disesuaikan dengan pendapatan, kebutuhan pokok, cicilan, dana darurat, dan tujuan keuangan.
Bagaimana jika seluruh gaji habis untuk kebutuhan pokok?
Mulailah dengan memisahkan kebutuhan yang benar-benar wajib dari pengeluaran yang masih dapat dikurangi. Jika setelah evaluasi seluruh pendapatan memang habis untuk kebutuhan dasar, jangan memaksakan target tabungan tertentu. Prioritaskan kestabilan kebutuhan pokok, kemudian cari ruang untuk memperbaiki struktur pengeluaran atau meningkatkan pendapatan secara realistis.
Kesimpulan
Cara membuat anggaran bulanan untuk pekerja dengan gaji tetap tidak harus dimulai dari formula tertentu. Langkah pertama adalah mengetahui pendapatan bersih yang benar-benar diterima, kemudian memetakan kebutuhan wajib, cicilan, tabungan, dana darurat, pengeluaran tahunan, dan kebutuhan fleksibel.
Contoh gaji bersih Rp6 juta menunjukkan bahwa setiap orang tidak harus menggunakan pembagian yang sama. Anggaran yang baik adalah anggaran yang sesuai dengan kondisi nyata dan masih dapat dijalankan secara konsisten.
Yang tidak kalah penting, anggaran perlu dievaluasi setiap akhir bulan. Jika kondisi pendapatan atau pengeluaran berubah, anggaran juga perlu disesuaikan. Dengan begitu, anggaran berfungsi sebagai alat untuk mengendalikan arah keuangan, bukan sekadar daftar pembatas pengeluaran.
Disclaimer
Artikel ini merupakan informasi edukasi umum mengenai pengelolaan keuangan pribadi dan bukan nasihat keuangan individual. Kondisi pendapatan, kewajiban, tanggungan, utang, serta tujuan keuangan setiap orang berbeda. Untuk keputusan keuangan yang kompleks atau bernilai besar, pertimbangkan berkonsultasi dengan tenaga profesional yang sesuai.
Baca Juga
- Ide Bisnis Modal Kecil Untung Besar yang Cocok untuk Pemula
- Cara Menghitung Dana Darurat untuk Keluarga dengan Tepat
- Cara Mengatur Gaji UMR: Menabung, Dana Darurat, dan Investasi
Penulis: Handry N Yudanegara
Handry N. Yudanegara adalah jurnalis Aksi.me yang aktif sejak 2021 dan tergabung dalam Jurnalis Bela Negara (JBN). Berpengalaman di media majalah dan digital, ia fokus meliput isu ekonomi, nasional, regional dan industri kreatif.
Dalam penulisan artikel, Handry mengutamakan informasi yang faktual, mudah dipahami, dan merujuk pada sumber yang relevan dengan topik yang dibahas.