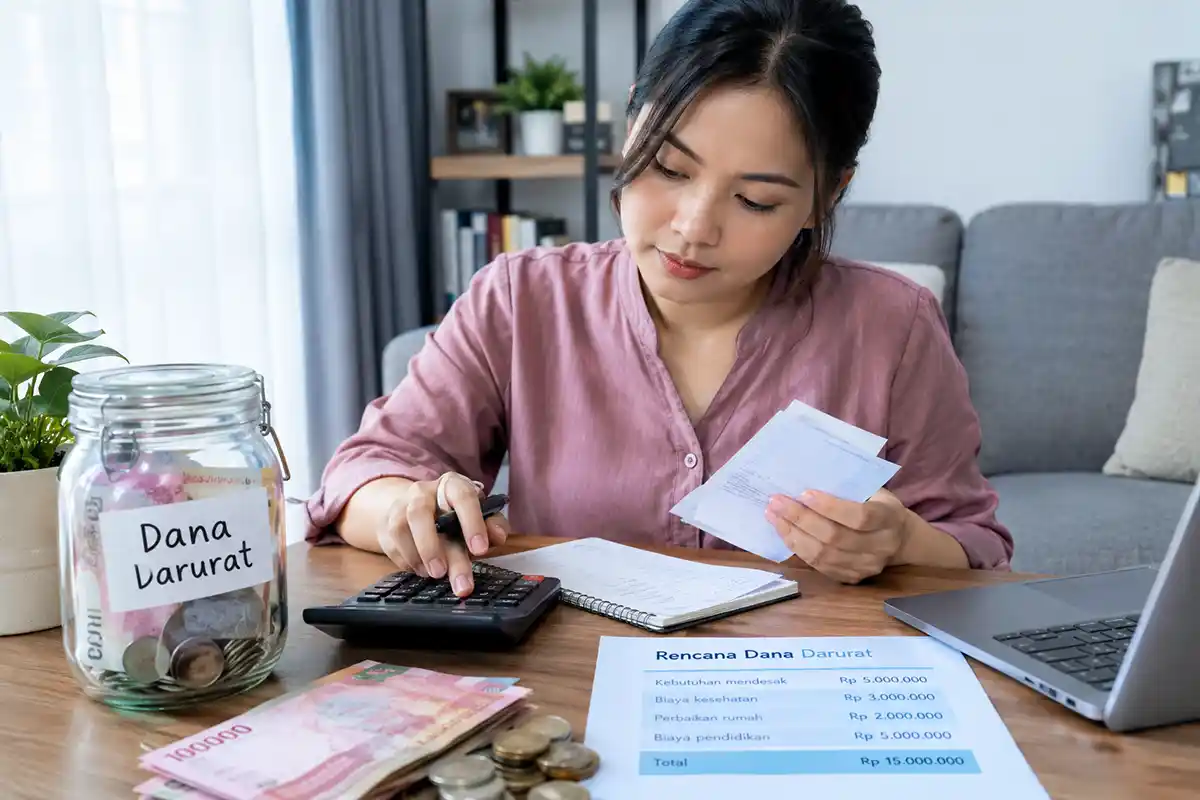
Dana darurat merupakan salah satu bagian penting dalam perencanaan keuangan keluarga. Dana ini berfungsi sebagai cadangan ketika terjadi kondisi tidak terduga, seperti kehilangan penghasilan, kebutuhan kesehatan, perbaikan rumah atau kendaraan, maupun pengeluaran penting lain yang tidak dapat ditunda.
Besarnya dana darurat tidak dapat disamakan untuk setiap keluarga. Penghasilan, jumlah anggota keluarga, cicilan, biaya hidup, kestabilan pekerjaan, dan kemampuan menabung dapat membuat kebutuhan setiap rumah tangga berbeda.
Karena itu, cara menghitung dana darurat sebaiknya dimulai dari pengeluaran wajib bulanan, bukan semata-mata dari besarnya pendapatan.
Ringkasan Cepat
- Dana darurat adalah uang cadangan untuk menghadapi kebutuhan mendesak dan tidak terduga.
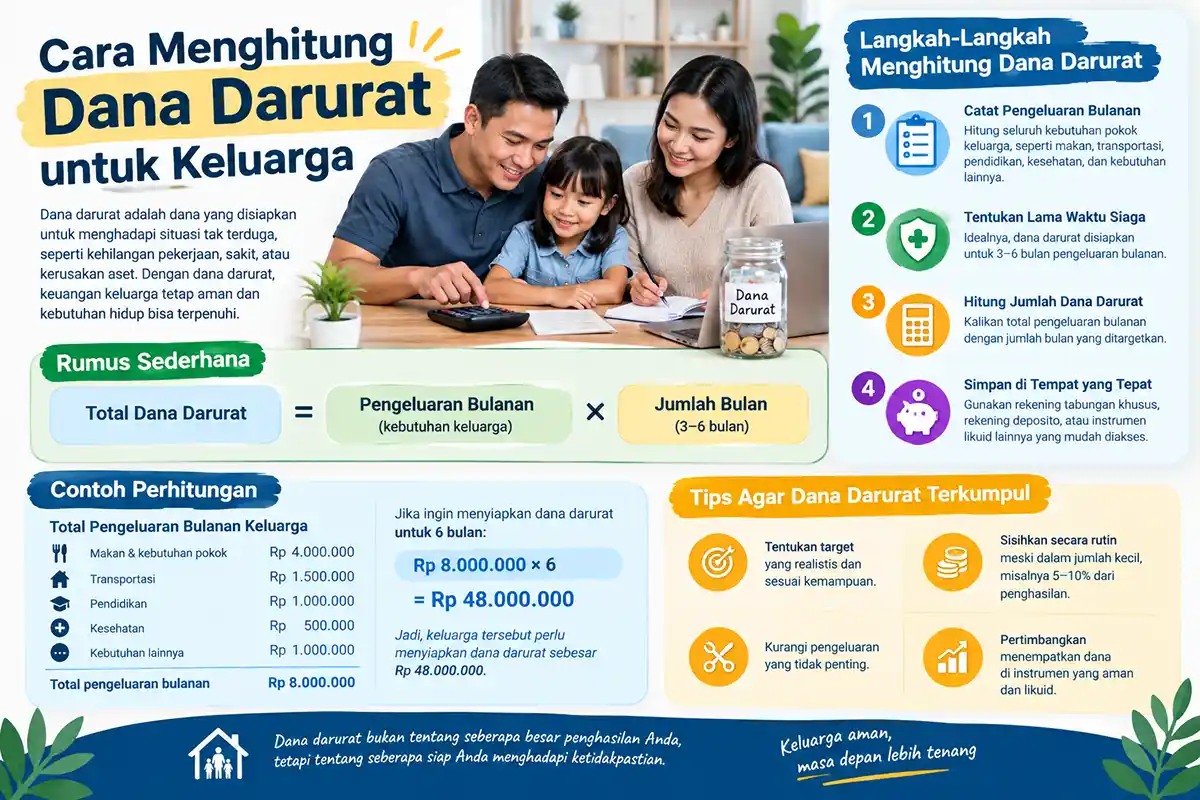
- Perhitungan dapat menggunakan rumus: pengeluaran wajib bulanan × jumlah bulan cadangan.
- Target tiga atau enam bulan merupakan acuan perencanaan, bukan kewajiban hukum.
- Keluarga berpenghasilan kecil tetap dapat membangun dana darurat secara bertahap.
- Dana darurat sebaiknya dipisahkan dari uang belanja dan dana untuk tujuan lain.
- Likuiditas dan keamanan lebih penting daripada mengejar imbal hasil tinggi.
- Dana darurat bukan pengganti asuransi, investasi, dana pendidikan, atau tabungan pensiun.
Apa Itu Dana Darurat?
Dana darurat adalah sejumlah uang yang disiapkan khusus untuk menghadapi kejadian penting yang tidak direncanakan dan membutuhkan pembiayaan segera.
Contohnya antara lain:
- kehilangan pekerjaan atau sumber penghasilan;
- penurunan pendapatan;
- biaya pengobatan yang tidak terduga;
- perbaikan kendaraan yang diperlukan untuk bekerja;
- kerusakan rumah yang harus segera diperbaiki;
- kebutuhan keluarga yang sifatnya mendesak.
Dana darurat berbeda dengan tabungan biasa. Tabungan dapat digunakan untuk berbagai tujuan yang telah direncanakan, sedangkan dana darurat sebaiknya disimpan untuk kondisi yang benar-benar membutuhkan pencairan.
Dana darurat juga berbeda dari investasi. Investasi memiliki tujuan mengembangkan nilai aset dalam jangka waktu tertentu, sedangkan dana darurat mengutamakan ketersediaan dan kemudahan pencairan.
Berapa Dana Darurat yang Ideal?
Tidak ada satu angka yang berlaku untuk semua keluarga. Salah satu cara sederhana adalah menggunakan jumlah pengeluaran wajib bulanan sebagai dasar perhitungan.
Rumusnya:
Dana Darurat = Pengeluaran Wajib Bulanan × Target Jumlah Bulan Cadangan
Sebagai contoh, apabila pengeluaran wajib sebuah keluarga mencapai Rp5 juta per bulan dan target cadangannya tiga bulan, maka:
Rp5 juta × 3 = Rp15 juta
Target dana darurat keluarga tersebut adalah Rp15 juta.
Namun, angka tersebut bukan ketentuan hukum. Jumlah bulan yang digunakan dalam perencanaan perlu disesuaikan dengan kondisi masing-masing keluarga.
Beberapa faktor yang dapat dipertimbangkan adalah:
- jumlah anggota keluarga;
- jumlah orang yang menjadi tanggungan;
- kestabilan pekerjaan;
- apakah penghasilan tetap atau tidak tetap;
- besarnya cicilan;
- kepemilikan asuransi;
- kondisi tempat tinggal;
- kebutuhan kesehatan;
- kemampuan memperoleh penghasilan kembali apabila terjadi kehilangan pekerjaan.
Keluarga dengan satu sumber penghasilan dan banyak tanggungan dapat memiliki kebutuhan cadangan yang berbeda dengan rumah tangga yang memiliki beberapa sumber pendapatan.
Cara Menghitung Dana Darurat Langkah demi Langkah
1. Hitung Pendapatan Bersih
Catat pendapatan yang benar-benar diterima setelah potongan rutin.
Jika terdapat lebih dari satu sumber penghasilan, catat masing-masing secara terpisah. Untuk pendapatan yang tidak tetap, gunakan angka konservatif berdasarkan pola pendapatan yang realistis.
2. Pisahkan Pengeluaran Wajib dan Pengeluaran Pilihan
Tidak semua pengeluaran bulanan harus dimasukkan ke dalam dasar perhitungan.
Pengeluaran wajib dapat meliputi:
- makanan dan kebutuhan rumah tangga;
- tempat tinggal;
- listrik dan air;
- transportasi utama;
- biaya pendidikan yang harus dibayar;
- cicilan yang wajib dibayar;
- kebutuhan kesehatan;
- kebutuhan anak;
- komunikasi yang diperlukan untuk pekerjaan.
Sementara itu, pengeluaran seperti hiburan, perjalanan, belanja nonprioritas, atau langganan yang dapat dihentikan sementara dapat dipisahkan.
3. Jumlahkan Pengeluaran Wajib
Setelah dipisahkan, jumlahkan seluruh pengeluaran yang tetap harus dibayar apabila kondisi keuangan sedang terganggu.
Misalnya total pengeluaran wajib mencapai Rp4 juta per bulan.
4. Tentukan Target Jumlah Bulan
Gunakan kondisi keluarga sebagai dasar penentuan target.
Sebagai contoh, keluarga dapat membuat target bertahap:
- satu bulan pengeluaran wajib sebagai cadangan awal;
- dua bulan sebagai target berikutnya;
- tiga bulan atau lebih sebagai target lanjutan sesuai kondisi keluarga.
Target tidak harus langsung dicapai sekaligus.
5. Kalikan Pengeluaran Wajib dengan Target Bulan
Jika pengeluaran wajib Rp4 juta dan target tiga bulan:
Rp4 juta × 3 = Rp12 juta
Maka kebutuhan dana darurat yang ditargetkan adalah Rp12 juta.
6. Kurangi dengan Dana yang Sudah Tersedia
Jika sudah memiliki dana darurat Rp3 juta, kekurangannya:
Rp12 juta − Rp3 juta = Rp9 juta
Dengan demikian, keluarga tinggal mengumpulkan Rp9 juta lagi untuk mencapai target tersebut.
7. Tentukan Kemampuan Menabung
Jangan menentukan setoran berdasarkan target semata. Sesuaikan dengan kemampuan keuangan yang sebenarnya.
Jika kemampuan menabung Rp500 ribu per bulan dan kekurangan dana Rp9 juta:
Rp9 juta ÷ Rp500 ribu = 18 bulan
Perhitungan tersebut merupakan ilustrasi sederhana. Dalam praktiknya, waktu dapat berubah apabila pendapatan atau pengeluaran keluarga mengalami perubahan.
Simulasi Keluarga Berpenghasilan Kecil
Dana darurat tidak hanya diperlukan oleh keluarga dengan penghasilan besar. Keluarga berpenghasilan kecil juga dapat membangunnya secara bertahap sesuai kemampuan.
Sebagai contoh, sebuah keluarga memiliki pendapatan bersih Rp4 juta per bulan.
Pengeluaran wajibnya adalah:
| Kebutuhan | Pengeluaran per Bulan |
|---|---|
| Makanan dan kebutuhan rumah tangga | Rp1.500.000 |
| Sewa atau biaya tempat tinggal | Rp800.000 |
| Listrik, air, dan internet | Rp400.000 |
| Transportasi | Rp300.000 |
| Cicilan wajib | Rp400.000 |
| Kebutuhan anak dan kebutuhan penting lainnya | Rp300.000 |
| Total pengeluaran wajib | Rp3.700.000 |
Dengan pengeluaran wajib Rp3,7 juta per bulan, keluarga tersebut dapat menetapkan target awal tiga bulan.
Rp3.700.000 × 3 = Rp11.100.000
Jadi, target dana daruratnya adalah Rp11,1 juta.
Namun, keluarga tersebut tidak perlu mengumpulkan Rp11,1 juta sekaligus.
Misalnya kemampuan menabung khusus dana darurat hanya Rp300 ribu per bulan. Secara sederhana, waktu yang dibutuhkan untuk mencapai target adalah:
Rp11.100.000 ÷ Rp300.000 = 37 bulan
Angka tersebut menunjukkan bahwa membangun dana darurat memang dapat membutuhkan waktu cukup panjang bagi keluarga dengan ruang tabungan yang terbatas.
Karena itu, target dapat dibuat bertahap:
- Tahap pertama: Rp1 juta sebagai cadangan awal.
- Tahap kedua: Rp3,7 juta atau sekitar satu bulan pengeluaran wajib.
- Tahap ketiga: Rp7,4 juta atau sekitar dua bulan pengeluaran wajib.
- Tahap keempat: Rp11,1 juta atau sekitar tiga bulan pengeluaran wajib.
Yang terpenting adalah dana tersebut benar-benar dipisahkan dan tidak terus-menerus digunakan untuk kebutuhan konsumtif.
Bagaimana Jika Penghasilan Sangat Terbatas?
Keluarga tidak seharusnya memaksakan tabungan dana darurat dengan mengorbankan kebutuhan pokok.
Jika pendapatan hampir seluruhnya habis untuk kebutuhan wajib, langkah pertama adalah mengetahui secara jelas ke mana uang digunakan.
Beberapa strategi yang dapat dilakukan:
- mencatat seluruh pengeluaran;
- memisahkan kebutuhan wajib dan kebutuhan yang dapat ditunda;
- mengurangi pengeluaran yang tidak mendesak;
- menyisihkan dana dalam jumlah kecil tetapi konsisten;
- menyimpan uang dana darurat di tempat yang terpisah;
- meningkatkan nominal tabungan ketika pendapatan bertambah;
- menggunakan tambahan pendapatan, seperti bonus atau penghasilan sampingan, sebagian untuk memperkuat dana darurat.
Dengan pendekatan tersebut, dana darurat menjadi proses membangun ketahanan keuangan, bukan target yang harus dicapai dalam waktu singkat.
Apa Saja yang Masuk Perhitungan Dana Darurat?
Dasar perhitungan sebaiknya menggunakan kebutuhan yang benar-benar penting.
Contoh yang dapat dimasukkan:
- makanan;
- tempat tinggal;
- listrik dan air;
- transportasi;
- cicilan wajib;
- biaya kesehatan;
- kebutuhan anak;
- kebutuhan dasar rumah tangga.
Sementara itu, pengeluaran yang dapat dihentikan sementara tidak harus menjadi komponen utama.
Pendekatan ini membantu menghasilkan angka yang lebih realistis. Ketika terjadi kehilangan pendapatan, keluarga dapat mengurangi pengeluaran nonesensial sehingga dana cadangan dapat bertahan lebih lama.
Dana Darurat dan Utang
Utang perlu diperhitungkan secara hati-hati.
Cicilan yang tetap harus dibayar sebaiknya masuk dalam pengeluaran wajib. Dengan demikian, kebutuhan dana darurat tidak terlalu rendah dibandingkan kebutuhan sebenarnya.
Namun, dana darurat juga tidak seharusnya digunakan untuk membayar seluruh utang secara otomatis.
Prioritasnya adalah memastikan kebutuhan dasar dan kewajiban penting tetap dapat dipenuhi ketika terjadi gangguan pendapatan.
Apabila terdapat utang dengan biaya tinggi, keluarga dapat membuat strategi terpisah untuk menguranginya sambil tetap mempertahankan cadangan kas yang memadai.
Di Mana Dana Darurat Sebaiknya Disimpan?
Karena tujuan utamanya adalah menghadapi keadaan mendesak, dana darurat membutuhkan tempat penyimpanan yang relatif mudah dicairkan dan sesuai dengan kebutuhan pemiliknya.
Pertimbangan utamanya meliputi:
- keamanan;
- likuiditas;
- kemudahan pencairan;
- biaya administrasi;
- risiko kehilangan nilai;
- pemisahan dari rekening belanja sehari-hari.
Dana darurat tidak harus ditempatkan pada instrumen yang mengejar imbal hasil paling tinggi. Kecepatan dan kepastian akses dapat menjadi pertimbangan yang lebih penting.
Landasan Regulasi yang Perlu Dipahami
Tidak terdapat ketentuan nasional yang menetapkan bahwa setiap keluarga wajib memiliki dana darurat dengan jumlah atau kelipatan bulan tertentu. Karena itu, target tiga atau enam bulan merupakan acuan perencanaan keuangan, bukan kewajiban hukum.
Regulasi yang relevan terutama berkaitan dengan sistem jasa keuangan dan perlindungan konsumen, antara lain:
- UU No. 21 Tahun 2011 tentang Otoritas Jasa Keuangan (OJK);
- UU No. 4 Tahun 2023 tentang Pengembangan dan Penguatan Sektor Keuangan, yang telah diubah dengan UU No. 4 Tahun 2026;
- POJK No. 22 Tahun 2023 tentang Pelindungan Konsumen dan Masyarakat di Sektor Jasa Keuangan;
- UU No. 24 Tahun 2004 tentang Lembaga Penjamin Simpanan (LPS) beserta perubahannya.
Regulasi tersebut bukan menentukan berapa dana darurat yang harus dimiliki keluarga. Fungsinya berkaitan dengan kerangka kelembagaan, pengawasan, perlindungan konsumen, dan penjaminan simpanan sesuai ketentuan yang berlaku.
Karena itu, pembaca sebaiknya tidak menganggap angka tertentu sebagai kewajiban pemerintah. Besarnya dana darurat tetap perlu disesuaikan dengan kondisi keuangan masing-masing keluarga.
Syarat dan Dokumen Administrasi
Menghitung dana darurat pada dasarnya tidak memerlukan dokumen administrasi khusus dari pemerintah.
Yang diperlukan adalah data keuangan pribadi atau keluarga, seperti:
- catatan pendapatan;
- daftar pengeluaran;
- tagihan rutin;
- data cicilan;
- jumlah tanggungan;
- saldo tabungan;
- catatan kebutuhan rutin lainnya.
Jika dana kemudian ditempatkan pada rekening atau produk jasa keuangan tertentu, persyaratan administrasi mengikuti ketentuan penyedia layanan tersebut.
Apakah Menghitung Dana Darurat Memerlukan Biaya?
Tidak ada biaya resmi pemerintah untuk menghitung kebutuhan dana darurat secara mandiri.
Perhitungan dapat dilakukan menggunakan catatan keuangan sederhana, kalkulator, spreadsheet, atau aplikasi pencatatan keuangan.
Biaya baru mungkin muncul dari produk tempat dana disimpan, misalnya biaya administrasi rekening atau biaya transaksi tertentu. Besarnya bergantung pada produk dan penyedia layanan.
Berapa Lama Membangun Dana Darurat?
Tidak ada batas waktu nasional yang mewajibkan keluarga menyelesaikan dana darurat dalam periode tertentu.
Waktu pembentukan tergantung pada:
Kekurangan dana ÷ kemampuan menabung per bulan
Misalnya kekurangan Rp6 juta dan kemampuan menabung Rp500 ribu per bulan, secara sederhana dibutuhkan 12 bulan.
Namun, target dapat berubah ketika pendapatan meningkat, pengeluaran berkurang, atau terjadi kebutuhan mendesak.
Risiko dan Kesalahan yang Sering Terjadi
Menggunakan Dana Darurat untuk Belanja
Kesalahan umum adalah mencampurkan dana darurat dengan uang belanja.
Solusinya adalah menggunakan tempat penyimpanan terpisah dan menetapkan aturan kapan dana boleh digunakan.
Menetapkan Target Terlalu Tinggi
Target yang terlalu besar dapat membuat keluarga merasa tidak mampu memulai.
Lebih baik membangun cadangan secara bertahap daripada tidak memiliki cadangan sama sekali.
Menempatkan Dana pada Instrumen yang Sulit Dicairkan
Dana darurat membutuhkan likuiditas. Instrumen yang membutuhkan waktu panjang untuk dicairkan dapat kurang sesuai untuk kebutuhan yang sifatnya mendesak.
Menganggap Dana Darurat sebagai Investasi
Tujuan utama dana darurat adalah perlindungan terhadap risiko keuangan, bukan mengejar keuntungan investasi.
Mengabaikan Utang
Cicilan tetap harus diperhitungkan dalam kebutuhan bulanan. Mengabaikannya dapat membuat target dana darurat terlalu rendah.
Kapan Dana Darurat Boleh Digunakan?
Dana darurat sebaiknya digunakan ketika terjadi kebutuhan yang memenuhi dua unsur: penting dan tidak direncanakan.
Contohnya:
- kehilangan sumber pendapatan;
- biaya kesehatan yang mendesak;
- perbaikan kendaraan yang diperlukan untuk bekerja;
- kerusakan rumah yang membutuhkan penanganan segera;
- kebutuhan keluarga yang tidak dapat ditunda.
Sebaliknya, pembelian barang karena diskon, liburan, gawai baru, atau kebutuhan konsumtif yang dapat direncanakan bukan alasan utama untuk menggunakan dana darurat.
Setelah dana digunakan, prioritas berikutnya adalah mengisinya kembali secara bertahap.
Strategi Membangun Dana Darurat dari Nol
Keluarga yang belum memiliki dana darurat dapat memulai dengan langkah sederhana.
Pertama, catat seluruh pemasukan dan pengeluaran.
Kedua, tentukan angka minimum yang dapat disisihkan setiap bulan.
Ketiga, pisahkan rekening atau tempat penyimpanan dana darurat.
Keempat, mulai dari target kecil dan tingkatkan secara bertahap.
Kelima, setiap kali pendapatan meningkat, pertimbangkan untuk meningkatkan jumlah dana yang disisihkan.
Keenam, evaluasi kembali target apabila jumlah anggota keluarga, pekerjaan, cicilan, atau biaya hidup berubah.
Alur Singkat Menghitung Dana Darurat
Catat pendapatan → Hitung pengeluaran wajib → Tentukan target bulan → Kalikan → Kurangi saldo dana darurat → Tentukan tabungan bulanan → Evaluasi secara berkala
Alur tersebut dapat digunakan sebagai dasar sederhana untuk membuat perencanaan dana darurat keluarga.
Analisis Penulis
Dana darurat pada dasarnya bukan persoalan mengejar angka yang sama untuk semua rumah tangga. Ukuran yang lebih penting adalah apakah keluarga mempunyai cadangan yang cukup untuk mempertahankan kebutuhan pokok ketika terjadi gangguan keuangan.
Bagi keluarga berpenghasilan kecil, pendekatan bertahap menjadi sangat penting. Memaksakan target besar dalam waktu singkat dapat mengganggu kebutuhan sehari-hari. Sebaliknya, menyisihkan nominal yang realistis secara konsisten dapat membangun cadangan secara perlahan.
Hal lain yang perlu diperhatikan adalah kualitas dana tersebut. Dana yang besar tetapi sulit dicairkan ketika keadaan darurat terjadi belum tentu memberikan perlindungan yang dibutuhkan.
Karena itu, tiga unsur perlu menjadi perhatian: jumlah yang memadai, akses yang mudah, dan disiplin untuk tidak menggunakannya di luar kebutuhan darurat.
Dana darurat juga sebaiknya dipandang sebagai bagian dari sistem keuangan keluarga. Setelah cadangan mulai terbentuk, keluarga dapat menyusun tujuan lain seperti pelunasan utang, perlindungan melalui asuransi, investasi, pendidikan, dan persiapan pensiun sesuai kemampuan.
FAQ
Apakah dana darurat wajib dimiliki setiap keluarga?
Tidak ada ketentuan nasional yang menetapkan nominal atau jumlah bulan dana darurat yang wajib dimiliki setiap keluarga. Dana darurat merupakan bagian dari perencanaan keuangan untuk menghadapi risiko pengeluaran atau kehilangan pendapatan.
Berapa dana darurat untuk keluarga dengan satu penghasilan?
Tidak ada angka tunggal. Perhitungannya sebaiknya dimulai dari pengeluaran wajib dan kemudian disesuaikan dengan jumlah tanggungan serta kestabilan sumber penghasilan.
Apakah keluarga berpenghasilan kecil tetap perlu dana darurat?
Ya. Nominalnya dapat disesuaikan dengan kemampuan. Target dapat dibangun secara bertahap, misalnya mulai dari satu bulan pengeluaran wajib sebelum meningkatkan cadangan.
Apakah cicilan masuk perhitungan dana darurat?
Cicilan yang tetap harus dibayar dapat dimasukkan sebagai bagian dari pengeluaran wajib.
Apakah dana darurat boleh disimpan dalam rekening yang sama dengan uang belanja?
Sebaiknya dipisahkan agar penggunaannya lebih mudah dikendalikan dan saldo cadangan tidak tercampur dengan kebutuhan sehari-hari.
Apakah dana darurat sama dengan tabungan?
Tidak sepenuhnya. Dana darurat merupakan bagian dari tabungan yang secara khusus disiapkan untuk kondisi penting dan tidak terduga.
Apakah dana darurat sebaiknya diinvestasikan?
Tujuan utama dana darurat adalah likuiditas dan keamanan. Karena itu, instrumen penyimpanannya perlu dipilih dengan mempertimbangkan kemudahan pencairan dan risiko, bukan hanya potensi imbal hasil.
Kapan dana darurat harus diisi kembali?
Setelah digunakan untuk kebutuhan yang memang memenuhi tujuan dana darurat, saldo sebaiknya dibangun kembali secara bertahap agar perlindungan keuangan keluarga tetap tersedia.
Kesimpulan
Cara menghitung dana darurat untuk keluarga dapat dimulai dengan langkah sederhana: menghitung pengeluaran wajib bulanan, menentukan target jumlah bulan cadangan, lalu mengalikan keduanya.
Tidak ada angka yang berlaku mutlak untuk semua keluarga. Kondisi pendapatan, jumlah tanggungan, cicilan, stabilitas pekerjaan, dan biaya hidup harus menjadi pertimbangan.
Bagi keluarga berpenghasilan kecil, membangun dana darurat secara bertahap merupakan pendekatan yang realistis. Target kecil yang konsisten dapat menjadi dasar untuk membentuk cadangan yang lebih kuat di kemudian hari.
Pada akhirnya, dana darurat bukan sekadar jumlah uang yang disimpan, tetapi alat untuk menjaga agar keluarga tetap memiliki ruang bernapas ketika menghadapi kondisi keuangan yang tidak terduga.
Disclaimer
Artikel ini bersifat edukasi umum mengenai perencanaan keuangan keluarga dan bukan merupakan nasihat keuangan yang disesuaikan dengan kondisi individu. Keputusan mengenai produk tabungan, investasi, asuransi, atau layanan jasa keuangan perlu mempertimbangkan kondisi dan kebutuhan masing-masing. Ketentuan produk dan regulasi dapat berubah sehingga pembaca perlu memeriksa informasi terbaru dari lembaga atau penyedia layanan terkait.
Baca Juga
- Ide Bisnis Modal Kecil Untung Besar yang Cocok untuk Pemula
- Mengenal Investasi Reksadana: Panduan Cepat untuk Pemula yang Takut Rugi
- Cara Melunasi Utang Pinjol yang Menumpuk dan Keluar dari Jebakan
- Cara Mengatur Gaji UMR: Menabung, Dana Darurat, dan Investasi
Penulis: Handry N Yudanegara
Handry N. Yudanegara adalah jurnalis Aksi yang aktif sejak 2021 dan tergabung dalam Jurnalis Bela Negara (JBN). Berpengalaman di media majalah dan digital, ia fokus meliput isu ekonomi, nasional, regional dan industri kreatif.