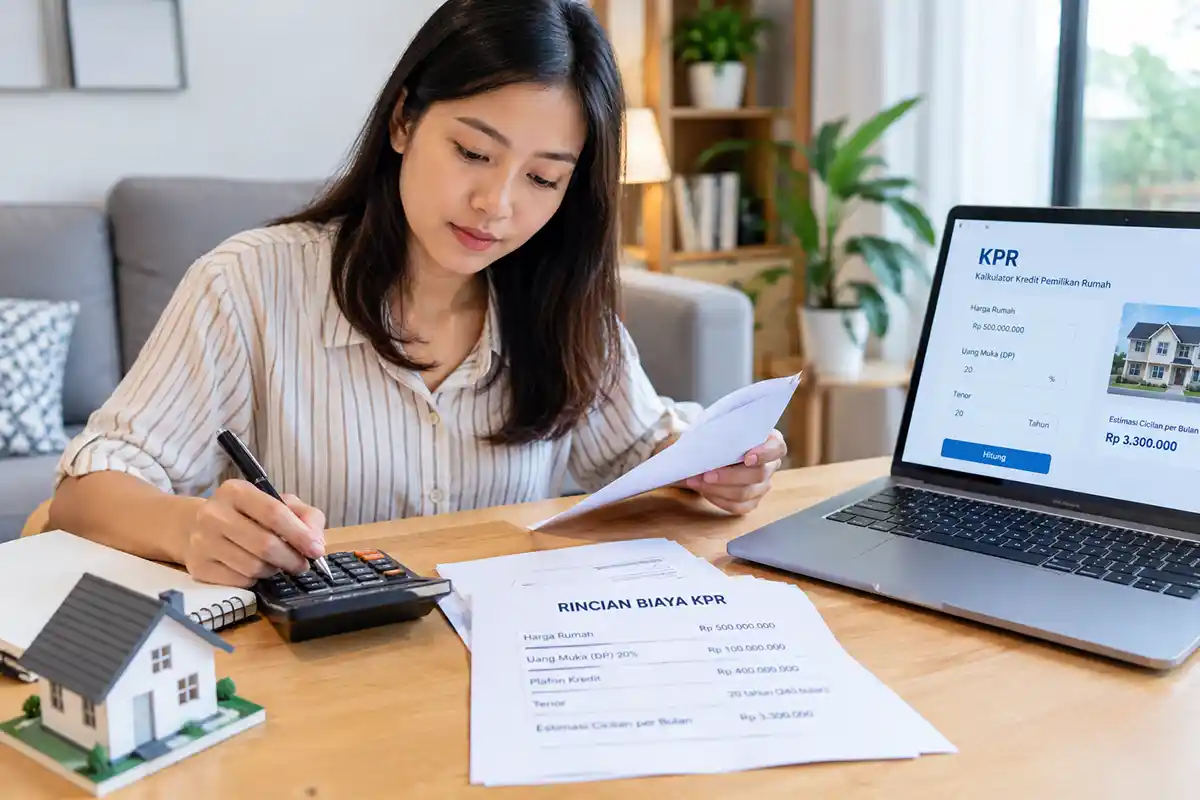
Membeli rumah dengan Kredit Pemilikan Rumah (KPR) tidak cukup hanya menghitung uang muka atau down payment (DP) dan cicilan bulanan. Calon pembeli juga perlu menyiapkan dana untuk biaya administrasi bank, provisi, appraisal, asuransi, pajak, jasa PPAT atau notaris, pengikatan Hak Tanggungan, serta biaya lain yang dapat muncul sesuai jenis rumah dan skema transaksi.
Kesalahan dalam menghitung biaya KPR sejak awal dapat membuat kebutuhan dana menjadi lebih besar dari perkiraan. Karena itu, perhitungan sebaiknya dilakukan dari tahap menentukan harga rumah hingga akad kredit, bukan hanya berdasarkan besarnya cicilan.
Ringkasan Cepat
- DP merupakan bagian dari harga rumah yang dibayar sesuai ketentuan transaksi dan produk KPR.
- Plafon KPR secara sederhana dapat dihitung dari harga rumah dikurangi DP, tetapi plafon akhir tetap bergantung pada hasil analisis bank, nilai agunan, dan ketentuan produk.
- Selain DP, pembeli perlu memperhitungkan biaya bank, appraisal, asuransi, PPAT atau notaris, pajak dan bea, serta pengikatan jaminan.
- Ketentuan LTV/FTV Bank Indonesia pada 2026 memungkinkan batas rasio paling tinggi sampai 100% dalam kondisi tertentu. Ketentuan tersebut bukan berarti semua pembeli otomatis memperoleh KPR tanpa DP.
- BPHTB bukan sekadar persentase tetap dari harga rumah. Dasar pengenaan, NPOPTKP, tarif, dan ketentuan pemungutannya harus dilihat berdasarkan aturan daerah tempat tanah atau bangunan berada.
- PPh atas pengalihan hak tanah dan/atau bangunan memiliki ketentuan tersendiri dan pada prinsipnya berkaitan dengan penghasilan pihak yang mengalihkan hak. Jangan otomatis memasukkannya sebagai biaya pembeli tanpa melihat transaksi dan kesepakatannya.
- SLIK OJK dapat menjadi salah satu sumber informasi dalam analisis kredit, tetapi bukan satu-satunya dasar keputusan bank.
- Simulasi cicilan harus memperhatikan jenis bunga, tenor, metode perhitungan, dan kemungkinan perubahan bunga setelah masa fixed berakhir.
- Sebelum akad, minta rincian biaya secara tertulis dari bank, penjual/developer, dan PPAT atau notaris.
Apa Itu KPR?
Kredit Pemilikan Rumah atau KPR adalah fasilitas pembiayaan yang digunakan untuk membeli rumah dengan pembayaran secara angsuran dalam jangka waktu tertentu.
Dalam transaksi KPR, pembeli biasanya membayar sebagian harga rumah menggunakan dana sendiri, sedangkan sisanya dibiayai bank sesuai hasil analisis kredit.
Secara sederhana:
Harga rumah = DP + pembiayaan KPR
Namun, rumus tersebut hanya menggambarkan struktur harga. Dalam praktiknya, bank tidak hanya melihat harga jual rumah. Bank dapat mempertimbangkan nilai agunan, kemampuan membayar, riwayat kredit, ketentuan produk, serta hasil penilaian lainnya.
Karena itu, calon pembeli sebaiknya membedakan antara harga rumah, plafon kredit, dan total dana yang harus disiapkan.
DP, Plafon KPR, dan Cicilan
Misalnya sebuah rumah memiliki harga Rp500 juta dan pembeli menyiapkan DP 20%.
Perhitungannya:
- Harga rumah: Rp500 juta
- DP 20%: Rp100 juta
- Plafon ilustratif: Rp400 juta
Angka Rp400 juta tersebut merupakan ilustrasi pembiayaan. Plafon yang benar-benar disetujui bank dapat berbeda berdasarkan hasil analisis kredit dan nilai agunan.
Apakah DP KPR Harus 10 atau 20 Persen?
Tidak selalu.
Besarnya DP dipengaruhi oleh ketentuan regulator, jenis properti, fasilitas KPR, kondisi bank, kebijakan produk, serta hasil analisis bank.
Bank Indonesia melalui PADG Nomor 30 Tahun 2025 menetapkan batas rasio LTV untuk kredit properti dan FTV untuk pembiayaan properti yang berlaku mulai 1 Januari 2026 dan diperpanjang sampai 31 Desember 2026.
Untuk sejumlah kategori properti, batas rasio paling tinggi dapat mencapai 100%. Namun, angka tersebut merupakan batas rasio yang diperbolehkan berdasarkan kondisi dan persyaratan tertentu, bukan jaminan bahwa setiap nasabah akan mendapatkan pembiayaan 100% dari nilai properti.
Dengan demikian, istilah “KPR tanpa DP” tidak boleh dipahami sebagai hak otomatis semua pembeli.
Komponen Biaya KPR yang Perlu Disiapkan
Total kebutuhan dana untuk membeli rumah dengan KPR tidak berhenti pada DP.
Beberapa komponen yang perlu diperiksa adalah:
1. Uang Muka
DP merupakan bagian harga rumah yang dibayar pembeli menggunakan dana sendiri.
Semakin besar DP, secara umum semakin kecil kebutuhan pembiayaan. Namun, DP yang lebih besar juga berarti kebutuhan dana awal meningkat.
2. Booking Fee
Booking fee dapat diminta pada tahap awal transaksi.
Ketentuan mengenai besarnya biaya, apakah dapat diperhitungkan sebagai bagian harga, serta apakah dapat dikembalikan ketika transaksi batal harus dilihat dalam dokumen atau kesepakatan yang dibuat.
Jangan menganggap booking fee pasti dapat dikembalikan sebelum membaca ketentuannya.
3. Biaya Administrasi dan Provisi Bank
Bank dapat mengenakan biaya administrasi, provisi, atau biaya lain sesuai produk KPR.
Besarnya tidak sama antara satu bank dan produk dengan produk lainnya. Karena itu, calon debitur sebaiknya meminta rincian tertulis sebelum mengajukan kredit.
4. Biaya Appraisal
Appraisal berkaitan dengan penilaian terhadap properti yang menjadi agunan.
Bank dapat menggunakan hasil penilaian tersebut dalam menentukan kelayakan agunan dan besarnya pembiayaan.
Jika nilai hasil appraisal lebih rendah daripada harga transaksi, kebutuhan dana sendiri dapat menjadi lebih besar.
5. Asuransi
Produk KPR tertentu dapat mensyaratkan perlindungan asuransi, misalnya asuransi jiwa kredit atau perlindungan terhadap properti.
Jenis, premi, masa perlindungan, serta mekanisme pembayarannya perlu diperiksa dalam penawaran KPR.
6. PPAT atau Notaris
Transaksi rumah dapat melibatkan pekerjaan PPAT dan/atau notaris sesuai jenis perbuatan hukum dan dokumen yang dibuat.
Biaya tidak selalu sama karena bergantung pada jenis transaksi, nilai objek, dokumen, wilayah, serta pekerjaan yang dilakukan.
Karena itu, mintalah rincian biaya, bukan hanya angka total.
7. BPHTB
BPHTB atau Bea Perolehan Hak atas Tanah dan Bangunan merupakan salah satu komponen penting yang harus diperhitungkan dalam transaksi perolehan hak atas tanah atau bangunan.
Bagian ini perlu mendapat perhatian khusus karena tarif BPHTB tidak boleh dianggap otomatis sama di seluruh daerah.
Berdasarkan UU Nomor 1 Tahun 2022 tentang Hubungan Keuangan antara Pemerintah Pusat dan Pemerintahan Daerah, tarif BPHTB ditetapkan paling tinggi 5% dan tarif yang berlaku ditetapkan melalui Peraturan Daerah.
Dasar pengenaan BPHTB juga tidak sekadar selalu sama dengan harga jual rumah. Ketentuan mengenai nilai perolehan objek pajak, NPOPTKP, dan kondisi tertentu dalam transaksi harus diperiksa berdasarkan ketentuan yang berlaku.
Secara sederhana, perhitungan dapat digambarkan:
BPHTB = tarif daerah × (dasar pengenaan − NPOPTKP)
Namun, angka tarif dan NPOPTKP yang digunakan dalam perhitungan nyata harus mengikuti Perda daerah tempat tanah atau bangunan berada.
Karena itu, angka 5% sebaiknya dipahami sebagai batas tarif tertinggi secara nasional, bukan tarif yang otomatis berlaku untuk setiap transaksi rumah.
Calon pembeli juga perlu memperhatikan bahwa saat terutang BPHTB bergantung pada jenis perolehan hak. Untuk jual beli, UU HKPD mengatur saat terutang pada tanggal dibuat dan ditandatanganinya PPJB.
Dengan demikian, sebelum menghitung kebutuhan dana, pembeli sebaiknya memastikan:
- lokasi tanah atau bangunan;
- Perda BPHTB yang berlaku;
- dasar pengenaan yang digunakan;
- besaran NPOPTKP;
- tarif BPHTB daerah;
- serta dokumen transaksi yang menjadi dasar perolehan hak.
8. PPh atas Pengalihan Hak
PPh atas penghasilan dari pengalihan hak atas tanah dan/atau bangunan diatur antara lain dalam PP Nomor 34 Tahun 2016.
Ketentuan tersebut mengenakan PPh atas penghasilan dari pengalihan hak dengan tarif tertentu sesuai karakteristik pengalihannya.
Karena PPh tersebut berkaitan dengan penghasilan pihak yang melakukan pengalihan, pembeli tidak seharusnya langsung menganggap PPh tersebut sebagai biaya pribadinya.
Dalam praktik transaksi, para pihak dapat memiliki kesepakatan mengenai pembebanan biaya tertentu. Karena itu, dokumen transaksi harus diperiksa agar jelas siapa yang memiliki kewajiban pajak dan siapa yang menanggung biaya secara ekonomis.
9. Pengikatan Hak Tanggungan
KPR menggunakan rumah atau tanah sebagai jaminan kredit. Pengikatan jaminan tersebut berkaitan dengan Hak Tanggungan yang diatur dalam UU Nomor 4 Tahun 1996.
Biaya yang muncul perlu dikonfirmasi kepada bank dan PPAT karena dapat bergantung pada jenis dokumen, nilai jaminan, dan pekerjaan yang dilakukan.
Landasan Regulasi yang Perlu Dipahami
Tidak semua aturan harus dibaca calon pembeli secara keseluruhan. Beberapa regulasi utama yang relevan antara lain:
| Regulasi | Hal yang Relevan |
|---|---|
| PADG BI Nomor 30 Tahun 2025 | Batas LTV/FTV kredit dan pembiayaan properti pada 2026 |
| UU Nomor 1 Tahun 2022 | Ketentuan BPHTB dalam kerangka hubungan keuangan pusat dan daerah |
| PP Nomor 34 Tahun 2016 | PPh atas pengalihan hak tanah/bangunan dan PPJB |
| UU Nomor 4 Tahun 1996 | Hak Tanggungan sebagai jaminan atas tanah |
| PP Nomor 24 Tahun 1997 jo. PP Nomor 18 Tahun 2021 | Pendaftaran tanah |
| Ketentuan OJK mengenai SBDK | Transparansi dan publikasi suku bunga dasar kredit bank umum konvensional |
| Ketentuan SLIK OJK | Informasi debitur yang dapat digunakan dalam proses analisis kredit |
Fungsi regulasi tersebut berbeda-beda. LTV/FTV berkaitan dengan batas pembiayaan, BPHTB berkaitan dengan perolehan hak atas tanah dan bangunan, PPh berkaitan dengan penghasilan dari pengalihan, sedangkan Hak Tanggungan berkaitan dengan jaminan kredit.
Karena itu, satu aturan tidak dapat digunakan untuk menjelaskan seluruh biaya KPR.
SLIK OJK dan Pengajuan KPR
Sistem Layanan Informasi Keuangan atau SLIK dikelola oleh Otoritas Jasa Keuangan.
Informasi SLIK dapat digunakan untuk mendukung penilaian kualitas debitur dan proses manajemen risiko kredit atau pembiayaan.
Namun, SLIK bukan “daftar hitam” dan hasil SLIK bukan satu-satunya dasar bank dalam mengambil keputusan.
Bank tetap melakukan analisis berdasarkan kebijakan internal, kemampuan membayar, agunan, dokumen, dan faktor risiko lainnya.
Calon pembeli dapat memeriksa informasi debitur melalui layanan iDebKu OJK sebelum mengajukan KPR agar dapat mengetahui informasi kredit yang tercatat atas namanya.
Dokumen yang Sebaiknya Dipersiapkan
Persyaratan dapat berbeda antara bank dan jenis pekerjaan, tetapi calon debitur umumnya perlu mempersiapkan dokumen seperti:
- KTP;
- Kartu Keluarga;
- NPWP apabila dipersyaratkan;
- dokumen penghasilan;
- rekening koran atau mutasi rekening sesuai kebutuhan bank;
- dokumen pekerjaan atau usaha;
- dokumen pasangan apabila diperlukan;
- dokumen rumah dan tanah;
- dokumen transaksi dari penjual atau developer.
Dokumen kepemilikan dan legalitas rumah juga harus diperiksa. Jangan hanya berfokus pada kemampuan membayar cicilan.
Cara Menghitung Total Biaya KPR
Gunakan pendekatan sederhana berikut untuk membuat anggaran:
Plafon ilustratif = harga rumah − DP
Sedangkan:
Total dana awal = DP + BPHTB + biaya bank + appraisal + asuransi + PPAT/notaris + pengikatan jaminan + biaya lain yang menjadi kewajiban pembeli
Rumus tersebut merupakan alat bantu menyusun anggaran, bukan rumus resmi bank.
Contoh Simulasi KPR
Misalnya:
- Harga rumah: Rp500 juta
- DP: 20%
- DP: Rp100 juta
- Plafon ilustratif: Rp400 juta
- Tenor: 15 tahun
- Bunga efektif: 8% per tahun
- Metode: anuitas
- Asumsi bunga 8% tetap selama seluruh periode simulasi
Dengan asumsi tersebut, cicilan sekitar Rp3,82 juta per bulan.
Perkiraan total pembayaran cicilan selama 15 tahun:
Rp3,82 juta × 180 bulan ≈ Rp688,07 juta
Dengan plafon Rp400 juta, selisih sekitar Rp288,07 juta merupakan beban bunga dalam simulasi tersebut.
Angka ini bukan penawaran KPR dari bank. Biaya administrasi, provisi, asuransi, pajak, appraisal, PPAT/notaris, serta perubahan suku bunga setelah masa fixed belum dimasukkan ke dalam angka tersebut.
Jika bunga KPR menggunakan skema fixed kemudian floating, cicilan setelah masa fixed dapat berubah. Karena itu, calon debitur perlu meminta simulasi berdasarkan skenario bunga yang mungkin berlaku setelah masa fixed berakhir.
Perbandingan DP dalam Pembelian Rumah Rp500 Juta
| Komponen | DP 10% | DP 20% | DP 30% |
|---|---|---|---|
| Harga rumah | Rp500 juta | Rp500 juta | Rp500 juta |
| DP | Rp50 juta | Rp100 juta | Rp150 juta |
| Plafon ilustratif | Rp450 juta | Rp400 juta | Rp350 juta |
| Dampak terhadap cicilan | Lebih tinggi | Menengah | Lebih rendah |
| Dana awal | Lebih kecil | Menengah | Lebih besar |
| Kebutuhan dana tambahan | Relatif lebih besar | Menengah | Relatif lebih kecil |
Tabel tersebut hanya menggambarkan hubungan antara DP dan plafon dengan asumsi harga rumah tetap.
Dalam keputusan nyata, pembeli tetap harus memperhitungkan biaya transaksi lainnya.
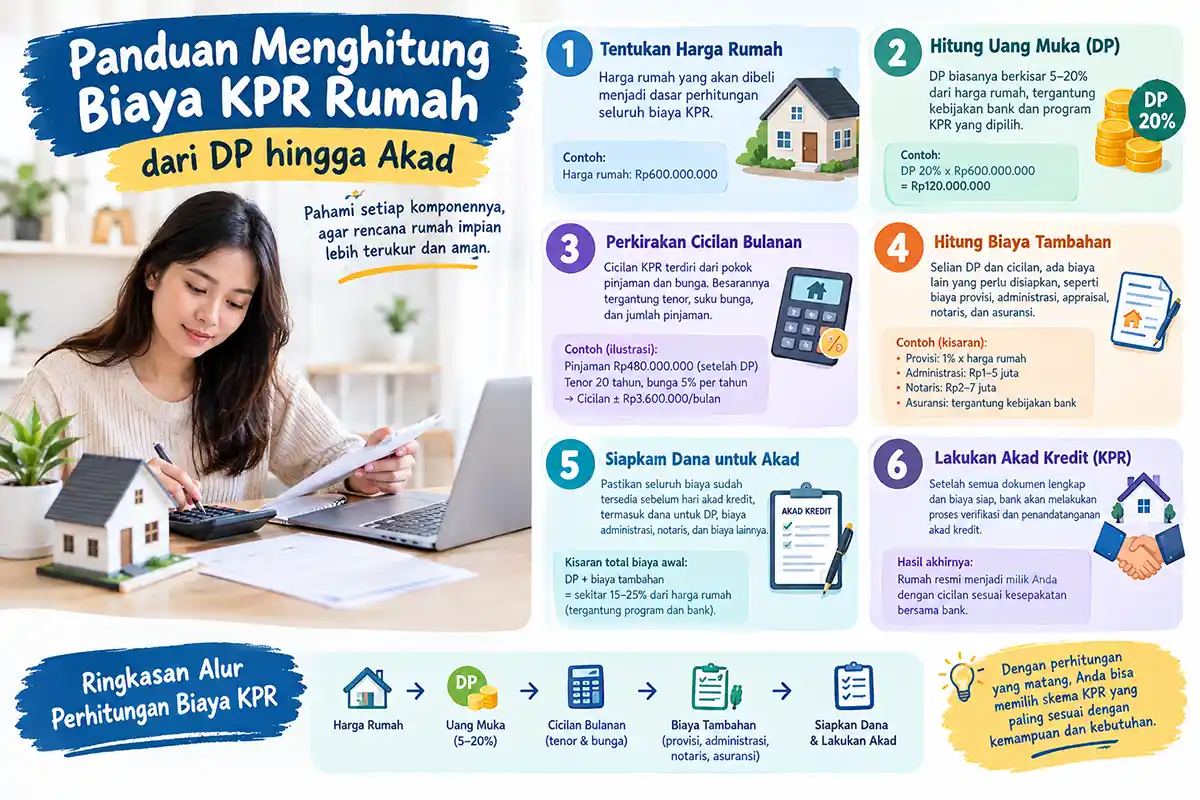
Alur Menghitung Biaya KPR
Tentukan harga rumah
↓
Tentukan kemampuan dana awal
↓
Tentukan DP dan kebutuhan pembiayaan
↓
Periksa SLIK dan kemampuan membayar
↓
Bandingkan penawaran KPR
↓
Periksa legalitas dan nilai properti
↓
Hitung BPHTB dan biaya transaksi
↓
Ajukan KPR
↓
Appraisal dan analisis bank
↓
Persetujuan kredit
↓
Siapkan seluruh biaya akad
↓
Akad dan pengikatan jaminan
↓
Pencairan sesuai ketentuan
Berapa Dana yang Harus Disiapkan Sebelum Akad?
Tidak ada satu angka yang berlaku untuk semua transaksi KPR.
Kebutuhan dana awal dipengaruhi oleh:
- harga rumah;
- besarnya DP;
- jenis properti;
- status rumah baru atau bekas;
- kebijakan bank;
- hasil appraisal;
- BPHTB berdasarkan ketentuan daerah;
- biaya PPAT atau notaris;
- biaya administrasi dan provisi;
- premi asuransi;
- biaya pengikatan jaminan;
- serta biaya lain sesuai transaksi.
Karena itu, calon pembeli sebaiknya membuat lembar anggaran khusus KPR sebelum membayar DP.
Pisahkan setidaknya tiga kelompok:
- Dana pembelian, seperti DP.
- Dana transaksi, seperti BPHTB dan biaya PPAT/notaris.
- Dana kredit, seperti biaya bank, appraisal, asuransi, dan pengikatan jaminan.
Pemisahan tersebut membantu mencegah anggapan bahwa seluruh dana yang dimiliki dapat digunakan untuk DP.
KPR Rumah Baru, Rumah Bekas, dan KPR Subsidi
Biaya dan proses KPR dapat berbeda berdasarkan jenis rumah.
Rumah Baru
Pada rumah baru dari developer, sebagian proses administrasi dapat dikoordinasikan dengan developer dan bank.
Pembeli tetap harus meminta rincian biaya dan memeriksa dokumen rumah.
Rumah Bekas
Pada rumah bekas, pemeriksaan legalitas menjadi sangat penting.
Pembeli perlu memastikan kesesuaian dokumen tanah dan bangunan, status hak, identitas penjual, serta tidak adanya persoalan yang dapat menghambat proses kredit dan peralihan hak.
KPR Subsidi
KPR subsidi memiliki ketentuan program dan persyaratan tersendiri.
Karena kebijakan program dapat berubah, informasi mengenai batas harga, kelompok sasaran, penghasilan, suku bunga, dan persyaratan lainnya sebaiknya selalu diperiksa melalui sumber resmi pemerintah atau bank penyalur.
Risiko yang Perlu Diantisipasi
KPR Tidak Disetujui
Pengajuan KPR dapat ditolak meskipun calon pembeli sudah membayar booking fee atau memiliki DP.
Karena itu, jangan menganggap pembayaran awal sebagai jaminan bahwa kredit pasti disetujui.
Nilai Appraisal Lebih Rendah
Jika hasil appraisal bank lebih rendah daripada harga transaksi, kebutuhan dana sendiri dapat meningkat.
Legalitas Rumah Bermasalah
Dokumen tanah atau bangunan yang tidak sesuai dapat menghambat proses KPR.
Pemeriksaan legalitas sebaiknya dilakukan sebelum calon pembeli mengeluarkan dana dalam jumlah besar.
Cicilan Berubah
KPR dengan bunga fixed kemudian floating dapat mengalami perubahan cicilan setelah periode fixed berakhir.
Biaya Tidak Dihitung Sejak Awal
Kesalahan yang sering terjadi adalah hanya menghitung DP dan cicilan.
Padahal, dana untuk BPHTB, biaya bank, PPAT/notaris, asuransi, appraisal, dan pengikatan jaminan juga perlu diperhitungkan.
Kesalahan yang Sebaiknya Dihindari
Beberapa kesalahan yang dapat membuat anggaran KPR meleset antara lain:
- menganggap DP selalu 10% atau 20%;
- menganggap LTV 100% berarti semua orang dapat KPR tanpa DP;
- menganggap plafon bank pasti sama dengan harga rumah dikurangi DP;
- menghitung BPHTB dengan tarif 5% tanpa memeriksa Perda;
- menganggap SLIK menentukan persetujuan kredit secara otomatis;
- hanya melihat cicilan saat bunga fixed;
- tidak meminta rincian biaya dari bank;
- membayar booking fee tanpa memahami ketentuan pengembaliannya;
- tidak memeriksa legalitas rumah sebelum transaksi;
- menghabiskan seluruh tabungan untuk DP tanpa menyisakan dana cadangan.
Pertanyaan yang Sering Diajukan
Apakah KPR 100% berarti tanpa DP?
Tidak selalu. LTV/FTV paling tinggi 100% dalam ketentuan tertentu bukan berarti setiap calon debitur otomatis memperoleh pembiayaan 100%.
Apakah BPHTB selalu 5%?
Tidak. UU HKPD menetapkan tarif BPHTB paling tinggi 5%, sedangkan tarif yang berlaku ditetapkan melalui Perda. NPOPTKP juga perlu dilihat berdasarkan ketentuan daerah.
Apakah BPHTB dihitung dari harga rumah?
Tidak boleh disederhanakan begitu saja. Dasar pengenaan dan NPOPTKP harus diperiksa berdasarkan ketentuan BPHTB yang berlaku pada daerah tempat objek berada.
Apakah PPh pengalihan tanah selalu dibayar pembeli?
Tidak otomatis. PPh pengalihan berkaitan dengan penghasilan dari pihak yang mengalihkan hak. Pembebanan biaya dalam transaksi perlu dilihat berdasarkan ketentuan dan kesepakatan para pihak.
Apakah SLIK menentukan KPR pasti diterima atau ditolak?
Tidak. SLIK merupakan salah satu sumber informasi yang dapat digunakan dalam analisis kredit. Keputusan akhir berada pada lembaga keuangan berdasarkan penilaian dan ketentuannya.
Mengapa hasil appraisal penting?
Karena bank dapat menggunakan penilaian properti dalam menganalisis agunan dan pembiayaan. Nilai appraisal yang lebih rendah dari harga transaksi dapat memengaruhi kebutuhan dana sendiri.
Apakah cicilan KPR akan selalu sama?
Tidak selalu. Pada KPR dengan skema fixed kemudian floating, cicilan dapat berubah setelah masa bunga tetap berakhir.
Apa yang harus diminta sebelum akad?
Mintalah rincian tertulis mengenai plafon, tenor, suku bunga, cicilan, biaya bank, asuransi, appraisal, pajak dan bea, biaya PPAT/notaris, pengikatan jaminan, serta biaya lain yang menjadi kewajiban pembeli.
Analisis Penulis
Menghitung biaya KPR seharusnya tidak berhenti pada pertanyaan, “Berapa cicilan per bulan?”
Pertanyaan yang lebih penting adalah, “Berapa total dana yang harus saya keluarkan sejak transaksi dimulai sampai rumah benar-benar dapat diproses melalui akad dan pembiayaan?”
Perbedaan cara menghitung ini penting karena harga rumah bukan satu-satunya komponen pengeluaran.
Misalnya, pembeli memiliki dana Rp100 juta dan menemukan rumah seharga Rp500 juta. Jika seluruh Rp100 juta digunakan untuk DP, pembeli masih dapat menghadapi kebutuhan dana untuk BPHTB, biaya bank, appraisal, asuransi, PPAT atau notaris, dan pengikatan jaminan.
Artinya, kemampuan membeli rumah tidak hanya ditentukan oleh kemampuan membayar DP.
Hal lain yang sering disalahpahami adalah ketentuan LTV/FTV. Batas rasio 100% dalam kebijakan Bank Indonesia tidak boleh diterjemahkan sebagai jaminan bahwa setiap pembeli dapat membeli rumah tanpa menyediakan dana sendiri.
Demikian pula dengan SLIK. Memiliki catatan kredit yang baik memang dapat mendukung proses analisis, tetapi persetujuan KPR tetap merupakan keputusan lembaga keuangan berdasarkan keseluruhan penilaian.
Untuk BPHTB, kehati-hatian bahkan lebih penting. Menggunakan angka 5% secara otomatis dapat menghasilkan perhitungan yang keliru karena angka tersebut merupakan batas tarif tertinggi dalam UU HKPD, sedangkan tarif yang berlaku ditetapkan melalui Perda. NPOPTKP juga harus diperiksa berdasarkan daerah tempat objek berada.
Karena itu, cara paling aman menghitung KPR adalah membuat simulasi berdasarkan transaksi yang benar-benar akan dilakukan, bukan hanya menggunakan persentase umum dari internet.
Calon pembeli sebaiknya meminta tiga rincian secara tertulis:
- rincian harga dan pembayaran kepada penjual atau developer;
- rincian biaya dan pembiayaan dari bank;
- rincian pajak, bea, dan pekerjaan PPAT atau notaris.
Dengan tiga dokumen tersebut, calon pembeli dapat melihat kebutuhan dana secara lebih realistis sebelum menandatangani akad.
Kesimpulan
Biaya KPR rumah terdiri atas lebih banyak komponen daripada DP dan cicilan.
Calon pembeli perlu menghitung dana awal, plafon pembiayaan, cicilan, biaya bank, appraisal, asuransi, BPHTB, PPh yang relevan, PPAT atau notaris, pengikatan Hak Tanggungan, serta biaya lain sesuai transaksi.
Ketentuan LTV/FTV Bank Indonesia pada 2026 dapat memberikan ruang pembiayaan sampai batas tertentu, tetapi tidak menjamin setiap pembeli mendapatkan pembiayaan 100%.
Untuk BPHTB, jangan menggunakan tarif 5% secara otomatis. Periksa Perda daerah, dasar pengenaan, dan NPOPTKP yang berlaku.
Sementara itu, SLIK perlu dipahami sebagai salah satu sumber informasi dalam analisis kredit, bukan sebagai satu-satunya penentu persetujuan KPR.
Dengan membuat simulasi sejak DP hingga akad dan meminta seluruh biaya secara tertulis, calon pembeli dapat mengetahui kebutuhan dana dengan lebih realistis sebelum mengambil kewajiban kredit jangka panjang.
Disclaimer: Artikel ini bersifat edukasi umum dan bukan nasihat hukum, perpajakan, atau keuangan individual. Ketentuan pajak daerah, biaya bank, suku bunga, biaya PPAT/notaris, persyaratan KPR, dan kebijakan program pembiayaan dapat berubah. Untuk transaksi nyata, verifikasi ketentuan terbaru kepada bank, pemerintah daerah, PPAT/notaris, atau konsultan pajak sesuai kebutuhan.
Baca Juga
- Panduan Biaya Membeli Rumah: DP, Pajak, KPR, dan Notaris
- KPR atau Kontrak? Panduan Memilih Rumah yang Tepat
- Cara Mengurus Roya Setelah KPR Lunas: Syarat dan Prosedur
- Perbedaan PPJB dan AJB Rumah: Syarat, Biaya, Proses, dan Risiko
Penulis: Handry N Yudanegara
Handry N. Yudanegara adalah jurnalis Aksi.me yang aktif sejak 2021 dan tergabung dalam Jurnalis Bela Negara (JBN). Berpengalaman di media majalah dan digital, ia fokus meliput isu ekonomi, nasional, regional dan industri kreatif.
Dalam penulisan artikel, Handry mengutamakan informasi yang faktual, mudah dipahami, dan merujuk pada sumber yang relevan dengan topik yang dibahas.