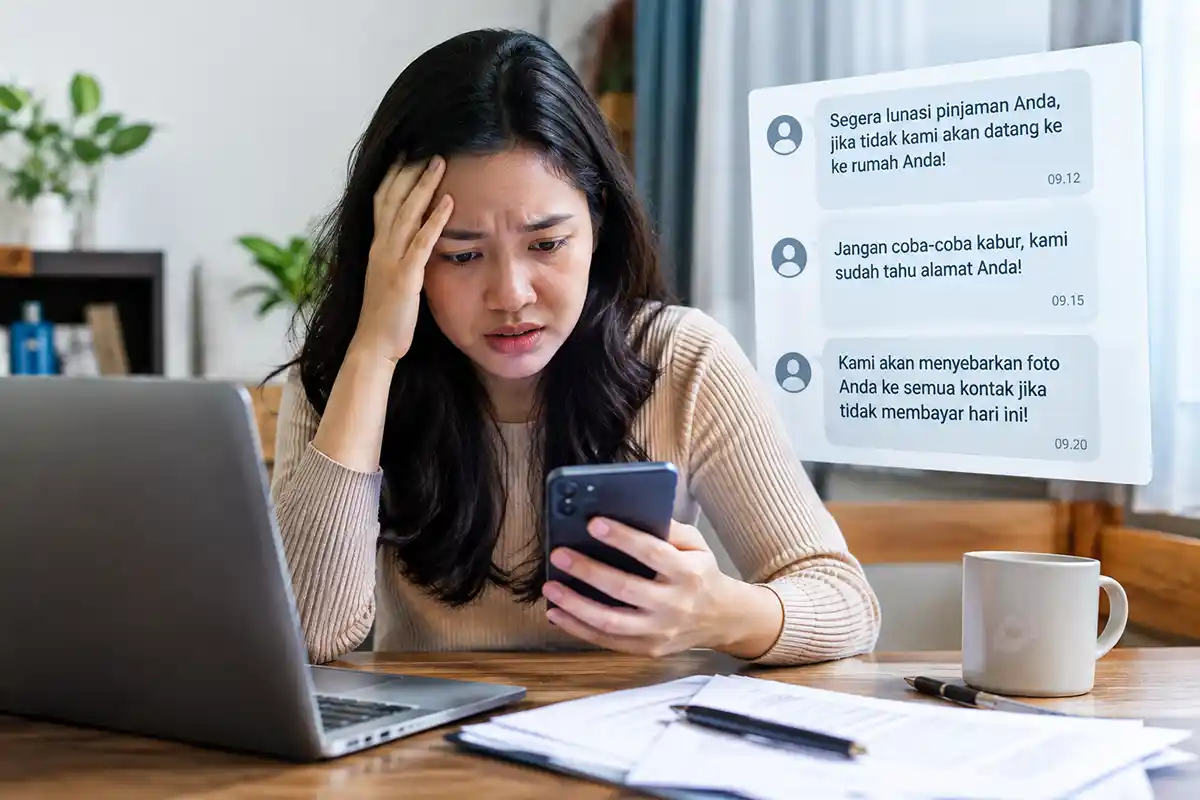
Pinjaman online atau pinjaman daring dapat menjadi salah satu alternatif akses pendanaan masyarakat. Namun, persoalan dapat muncul ketika pembayaran mengalami keterlambatan dan proses penagihan dilakukan dengan cara yang mengandung ancaman, tekanan, mempermalukan, atau melibatkan penyebaran data pribadi.
Masyarakat perlu memahami bahwa kewajiban membayar pinjaman dan cara penagihan merupakan dua persoalan yang berbeda. Konsumen tetap memiliki kewajiban sesuai perjanjian yang berlaku, tetapi penyelenggara jasa keuangan juga wajib memastikan proses penagihan dilakukan sesuai ketentuan dan tidak menggunakan intimidasi atau ancaman.
Karena itu, ketika menghadapi penagihan yang diduga melanggar aturan, langkah yang paling penting bukan membalas ancaman, melainkan mengamankan bukti, memeriksa status penyelenggara, memahami hak konsumen, dan menggunakan kanal pengaduan atau pelaporan yang sesuai.
Ringkasan Cepat
Jika menghadapi ancaman atau teror dalam penagihan pinjol, lakukan beberapa langkah berikut:
- Jangan membalas ancaman dengan ancaman, penghinaan, atau tindakan kekerasan.
- Simpan seluruh bukti, termasuk chat, SMS, email, nomor telepon, rekaman komunikasi yang diperoleh secara sah, dan bukti penyebaran data.
- Periksa apakah penyelenggara pinjaman merupakan penyelenggara LPBBTI yang berizin OJK.
- Minta identitas pihak yang menagih serta rincian kewajiban yang ditagihkan.
- Sampaikan pengaduan kepada penyelenggara melalui kanal resmi apabila pinjaman berasal dari penyelenggara legal.
- Jika terdapat dugaan pelanggaran ketentuan sektor jasa keuangan, gunakan kanal pengaduan OJK.
- Jika terdapat dugaan tindak pidana, seperti ancaman kekerasan atau penyalahgunaan data pribadi yang memenuhi unsur pidana, pertimbangkan pelaporan kepada aparat penegak hukum.
- Jika terdapat ancaman terhadap keselamatan fisik, utamakan keselamatan dan segera mencari bantuan aparat.
Memahami Perbedaan Penagihan Pinjol dan Intimidasi
Penagihan merupakan bagian dari hubungan antara pemberi dana dan penerima dana. Karena itu, keterlambatan pembayaran tidak dengan sendirinya menghapus kewajiban konsumen berdasarkan perjanjian yang berlaku.
Namun, hak untuk melakukan penagihan tidak berarti penagih bebas menggunakan cara apa pun. Untuk pelaku usaha jasa keuangan, POJK Nomor 22 Tahun 2023 mengatur kewajiban agar penagihan dilakukan sesuai norma yang berlaku dan ketentuan peraturan perundang-undangan.
Pasal 62 POJK Nomor 22 Tahun 2023 mengatur bahwa penagihan tidak boleh menggunakan ancaman, kekerasan, tindakan yang bersifat mempermalukan konsumen, atau tekanan secara fisik maupun verbal. Ketentuan tersebut juga mengatur bahwa penagihan tidak dilakukan kepada pihak selain konsumen dan tidak dilakukan secara terus-menerus dengan cara yang mengganggu.
Aturan tersebut juga menetapkan ketentuan mengenai tempat dan waktu penagihan. Untuk penagihan langsung, ketentuan umum yang diatur adalah di alamat penagihan atau domisili konsumen, pada Senin sampai Sabtu di luar hari libur nasional, pukul 08.00 sampai 20.00 waktu setempat. Penagihan di luar tempat atau waktu tersebut dimungkinkan apabila terdapat persetujuan atau perjanjian terlebih dahulu dengan konsumen.
Dengan demikian, masyarakat perlu membedakan hak untuk menagih kewajiban dengan cara penagihan yang diperbolehkan secara hukum.
Landasan Hukum yang Perlu Diketahui
POJK Nomor 22 Tahun 2023 tentang Pelindungan Konsumen dan Masyarakat di Sektor Jasa Keuangan
POJK Nomor 22 Tahun 2023 merupakan salah satu aturan penting dalam persoalan penagihan pada sektor jasa keuangan.
Pasal 62 mengatur kewajiban pelaku usaha jasa keuangan memastikan penagihan kredit atau pembiayaan dilakukan sesuai norma masyarakat dan peraturan perundang-undangan.
Ketentuan tersebut antara lain melarang:
- Ancaman dan kekerasan.
- Tindakan yang bersifat mempermalukan konsumen.
- Tekanan fisik maupun verbal.
- Penagihan kepada pihak selain konsumen.
- Penagihan terus-menerus yang bersifat mengganggu.
Untuk tempat dan waktu penagihan, aturan tersebut juga memberikan ketentuan khusus. Karena itu, konsumen dapat menggunakan ketentuan tersebut sebagai salah satu dasar ketika mengajukan pengaduan atas cara penagihan yang diduga melanggar.
POJK Nomor 40 Tahun 2024 tentang Layanan Pendanaan Bersama Berbasis Teknologi Informasi
Dalam regulasi OJK, istilah yang digunakan untuk industri pinjaman daring adalah Layanan Pendanaan Bersama Berbasis Teknologi Informasi atau LPBBTI.
POJK Nomor 40 Tahun 2024 mengatur penyelenggaraan LPBBTI, termasuk aspek tata kelola, manajemen risiko, penyelenggaraan usaha, dan pelindungan konsumen.
Ketentuan teknis penyelenggaraan LPBBTI kemudian diperinci melalui SEOJK Nomor 19/SEOJK.06/2025 tentang Penyelenggaraan Layanan Pendanaan Bersama Berbasis Teknologi Informasi, yang berlaku sejak 31 Juli 2025.
Kontak Darurat Bukan Pihak yang Ditagih
Salah satu hal yang penting diketahui masyarakat berkaitan dengan kontak darurat.
SEOJK Nomor 19/SEOJK.06/2025 mengatur bahwa penggunaan kontak darurat ditujukan untuk melakukan konfirmasi mengenai keberadaan penerima dana dan bukan untuk melakukan penagihan kepada kontak darurat.
Karena itu, apabila seseorang yang dicantumkan sebagai kontak darurat justru menerima penagihan, bukti komunikasi tersebut sebaiknya disimpan dan dapat digunakan dalam pengaduan.
Status kontak darurat juga tidak dengan sendirinya menjadikan seseorang sebagai pihak yang bertanggung jawab atas utang penerima dana.
UU Nomor 27 Tahun 2022 tentang Pelindungan Data Pribadi
Penyalahgunaan atau pengungkapan data pribadi juga dapat menimbulkan persoalan hukum tersendiri.
Pasal 65 UU Nomor 27 Tahun 2022 melarang setiap orang secara melawan hukum memperoleh atau mengumpulkan data pribadi yang bukan miliknya dalam kondisi tertentu, mengungkapkan data pribadi yang bukan miliknya, serta menggunakan data pribadi yang bukan miliknya.
Pasal 67 kemudian mengatur ketentuan pidana untuk perbuatan yang memenuhi unsur sebagaimana dimaksud dalam Pasal 65.
Misalnya, pengungkapan data pribadi secara sengaja dan melawan hukum sebagaimana dimaksud dalam Pasal 65 ayat (2) dapat dikenai pidana penjara paling lama empat tahun dan/atau denda paling banyak Rp4 miliar.
Namun, keberadaan dugaan penyalahgunaan data tidak otomatis berarti seluruh tindakan penagihan merupakan tindak pidana. Penerapan ketentuan pidana tetap bergantung pada fakta, bukti, unsur perbuatan, serta proses pemeriksaan oleh aparat penegak hukum.
UU ITE dan Ancaman Melalui Media Elektronik
Ancaman yang dikirim melalui WhatsApp, SMS, email, atau media elektronik lainnya juga perlu diperhatikan.
UU Nomor 1 Tahun 2024 sebagai perubahan kedua atas UU ITE mengatur Pasal 29 mengenai tindakan sengaja dan tanpa hak mengirimkan Informasi Elektronik dan/atau Dokumen Elektronik secara langsung kepada korban yang berisi ancaman kekerasan dan/atau menakut-nakuti.
Sanksinya diatur dalam Pasal 45B. Ketentuan tersebut menyatakan bahwa perbuatan sebagaimana dimaksud dalam Pasal 29 dapat dikenai pidana penjara paling lama empat tahun dan/atau denda paling banyak Rp750 juta.
Karena itu, pesan yang berisi ancaman sebaiknya tidak langsung dihapus. Simpan isi pesan, nomor pengirim, waktu pengiriman, dan konteks percakapan sebagai dokumentasi.
Perlu ditegaskan bahwa tidak setiap pesan penagihan otomatis memenuhi unsur Pasal 29. Penentuan apakah suatu komunikasi merupakan tindak pidana bergantung pada isi, konteks, unsur perbuatan, dan bukti yang tersedia.
Cara Memastikan Pinjol Legal atau Ilegal
Sebelum mengajukan pengaduan, konsumen sebaiknya memastikan terlebih dahulu identitas penyelenggara.
Untuk pinjaman daring yang berada dalam pengawasan OJK, periksa status penyelenggara melalui kanal resmi OJK. Jangan hanya mengandalkan logo, nama aplikasi, atau klaim “terdaftar OJK” yang ditampilkan pada media sosial atau situs tertentu.
Jika penyelenggara merupakan LPBBTI yang berizin, pengaduan dapat dimulai melalui mekanisme pengaduan penyelenggara. Apabila terdapat dugaan pelanggaran, konsumen dapat menggunakan kanal pengaduan OJK.
Sementara itu, jika suatu entitas diduga menjalankan aktivitas pinjaman daring ilegal, masyarakat dapat melaporkannya melalui kanal resmi yang menangani aktivitas keuangan ilegal.
Bukti Apa yang Harus Disiapkan?
Bukti merupakan bagian penting dalam pengaduan maupun laporan. Dokumentasi yang sistematis akan membantu pihak yang menerima pengaduan memahami kronologi.
Dokumen yang sebaiknya disimpan antara lain:
- Identitas diri.
- Perjanjian atau dokumen pinjaman.
- Nomor kontrak.
- Bukti pencairan dana.
- Bukti pembayaran.
- Mutasi rekening.
- Screenshot percakapan.
- Nomor telepon atau akun yang digunakan untuk menagih.
- Rekaman komunikasi yang diperoleh secara sah.
- Email atau dokumen elektronik.
- Bukti ancaman.
- Bukti penyebaran data pribadi.
- Tautan unggahan atau akun yang menyebarkan data.
- Kronologi kejadian.
Buat pula kronologi sederhana dengan mencatat tanggal, waktu, nomor yang menghubungi, bentuk komunikasi, isi ancaman, serta bukti yang tersedia.
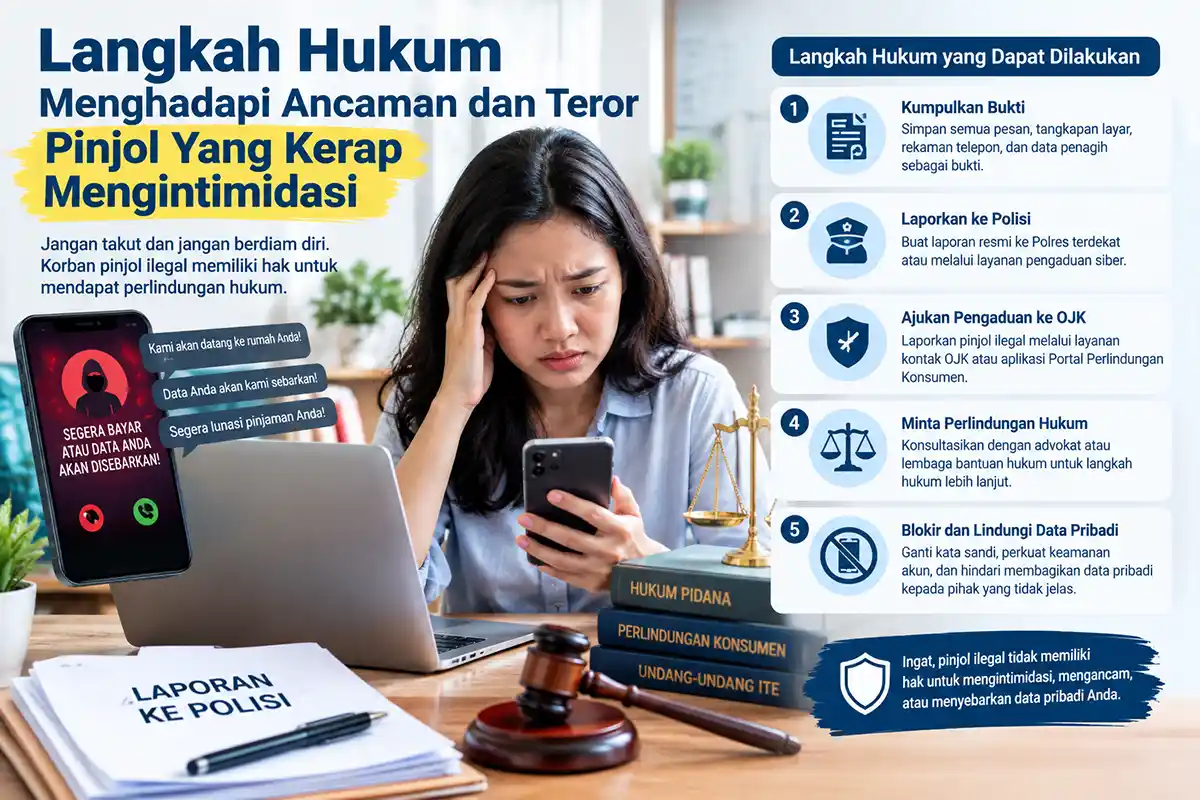
Langkah Hukum Menghadapi Ancaman dan Teror Pinjol
1. Jangan Panik dan Jangan Membalas dengan Ancaman
Respons pertama yang penting adalah menjaga bukti dan menghindari tindakan yang dapat menimbulkan persoalan hukum baru.
Jangan menghapus percakapan. Jangan pula membalas dengan penghinaan, ancaman kekerasan, atau tindakan lain yang berpotensi merugikan diri sendiri.
2. Verifikasi Identitas Penagih
Minta informasi mengenai:
- Nama perusahaan.
- Nama atau identitas petugas penagihan.
- Identitas penyelenggara.
- Nomor kontrak.
- Jumlah tagihan.
- Rincian pokok pendanaan.
- Bunga, manfaat ekonomi, biaya, atau denda yang ditagihkan.
- Dasar hubungan hukum antara konsumen dan penyelenggara.
Jika informasi tersebut tidak dapat diverifikasi, jangan langsung memberikan data tambahan atau melakukan pembayaran ke rekening yang tidak jelas.
3. Minta Rincian Tagihan Secara Tertulis
Jika jumlah yang ditagihkan dipersoalkan, minta rincian secara tertulis.
Dokumen yang perlu dicocokkan antara lain:
- Perjanjian.
- Nomor kontrak.
- Pokok pinjaman.
- Biaya atau manfaat ekonomi.
- Denda keterlambatan.
- Pembayaran yang sudah dilakukan.
- Sisa kewajiban.
Langkah ini membantu memisahkan persoalan jumlah kewajiban dari persoalan cara penagihan.
4. Ajukan Pengaduan kepada Penyelenggara
Jika pinjaman berasal dari penyelenggara legal, gunakan kanal pengaduan resmi perusahaan.
Sampaikan keberatan secara tertulis apabila terdapat tindakan penagihan yang dianggap melanggar ketentuan. Lampirkan bukti yang tersedia dan minta tanggapan resmi.
Simpan bukti bahwa pengaduan telah disampaikan.
5. Gunakan Kanal Pengaduan OJK
Konsumen dapat menyampaikan pengaduan kepada OJK melalui Kontak OJK 157, WhatsApp 081-157-157-157, email konsumen@ojk.go.id, serta Aplikasi Portal Pelindungan Konsumen (APPK).
Menurut informasi operasional OJK, layanan telepon 157 beroperasi 24 jam setiap hari mulai 10 Oktober 2025. Sementara layanan chat digital, termasuk WhatsApp, memiliki jam layanan yang berbeda. Karena kanal dan jadwal layanan dapat diperbarui, masyarakat sebaiknya memeriksa informasi terbaru melalui situs resmi OJK sebelum mengirimkan pengaduan.
Saat mengadu, sertakan identitas penyelenggara, kronologi, nomor kontrak, bukti komunikasi, serta dokumen pendukung lainnya.
6. Laporkan kepada Kepolisian Jika Terdapat Dugaan Tindak Pidana
Apabila tindakan penagihan mengandung dugaan tindak pidana, masyarakat dapat mempertimbangkan membuat laporan kepada kepolisian.
Contohnya antara lain dugaan:
- Ancaman kekerasan.
- Pemerasan.
- Penyalahgunaan atau pengungkapan data pribadi secara melawan hukum.
- Kekerasan.
- Perbuatan pidana lain yang memenuhi unsur berdasarkan fakta kasus.
Bawa bukti yang tersedia dan jelaskan kronologi secara faktual.
Tidak perlu memaksakan kesimpulan mengenai pasal yang dilanggar. Penentuan apakah suatu perbuatan memenuhi unsur tindak pidana merupakan bagian dari proses pemeriksaan aparat penegak hukum.
Alur Singkat Menghadapi Teror Pinjol
Terima ancaman → Simpan bukti → Verifikasi penyelenggara → Periksa rincian tagihan → Ajukan pengaduan → Gunakan kanal OJK bila relevan → Laporkan kepada polisi jika ada dugaan tindak pidana → Simpan bukti pengaduan/laporan
Jika terdapat ancaman terhadap keselamatan fisik, utamakan keselamatan dan segera mencari bantuan aparat. Tidak perlu menunggu seluruh proses pengaduan kepada penyelenggara selesai.
Perbandingan Situasi dan Langkah yang Dapat Dilakukan
| Situasi | Bukti yang Disiapkan | Langkah Awal | Kanal yang Relevan |
|---|---|---|---|
| Penagihan biasa | Perjanjian dan rincian tagihan | Verifikasi kewajiban | Penyelenggara |
| Penagihan berulang dan mengganggu | Riwayat komunikasi | Ajukan pengaduan tertulis | Penyelenggara/OJK |
| Ancaman melalui WhatsApp atau SMS | Screenshot, nomor, tanggal dan waktu | Simpan bukti | Penyelenggara/OJK/aparat sesuai kasus |
| Dugaan penyebaran data pribadi | Screenshot, tautan, akun, dan bukti komunikasi | Dokumentasikan | OJK/aparat sesuai status dan unsur |
| Kontak darurat ditagih | Bukti komunikasi | Dokumentasikan dan ajukan pengaduan | Penyelenggara/OJK |
| Pinjol diduga ilegal | Nama aplikasi, nomor, rekening, dan bukti komunikasi | Verifikasi dan laporkan | Kanal resmi terkait |
| Ancaman kekerasan | Pesan, rekaman, dan bukti pendukung | Utamakan keselamatan | Kepolisian |
Apakah Melapor Berarti Utang Pinjol Gugur?
Tidak otomatis.
Pengaduan mengenai cara penagihan dan kewajiban pembayaran merupakan dua persoalan yang berbeda. Jika seseorang memiliki kewajiban berdasarkan perjanjian yang sah, laporan mengenai tindakan penagihan tidak dengan sendirinya menghapus kewajiban tersebut.
Sebaliknya, adanya kewajiban pembayaran juga tidak berarti penagih bebas menggunakan ancaman, kekerasan, mempermalukan konsumen, atau menyalahgunakan data pribadi.
Jika jumlah tagihan dipersoalkan, konsumen sebaiknya meminta rincian dan mencocokkannya dengan dokumen perjanjian serta catatan pembayaran.
Bagaimana Jika Penagih Menghubungi Keluarga atau Kontak Darurat?
Hal ini perlu dilihat berdasarkan status pihak yang dihubungi dan tujuan komunikasinya.
Dalam ketentuan SEOJK Nomor 19/SEOJK.06/2025, kontak darurat digunakan untuk melakukan konfirmasi mengenai keberadaan penerima dana dan bukan untuk melakukan penagihan kepada kontak darurat.
Karena itu, jika orang yang dicantumkan sebagai kontak darurat justru ditagih, simpan bukti komunikasi tersebut dan gunakan sebagai bahan pengaduan.
Namun, masyarakat juga perlu membedakan antara kontak darurat dengan pihak lain yang memang memiliki hubungan hukum dengan kewajiban tersebut. Status sebagai keluarga, teman, atau kenalan saja tidak otomatis membuat seseorang bertanggung jawab atas utang orang lain.
Risiko dan Kendala yang Sering Terjadi
Salah satu kesalahan yang sering terjadi adalah menghapus bukti karena merasa terganggu. Padahal, screenshot percakapan, nomor telepon, dan rekaman komunikasi dapat membantu menjelaskan pola penagihan.
Kendala lainnya adalah korban hanya memiliki cerita lisan tanpa dokumentasi. Karena itu, setiap tindakan yang dianggap mengintimidasi sebaiknya dicatat secara sistematis.
Jika penagih menggunakan nomor baru berulang kali, simpan setiap nomor dan catat waktu komunikasinya. Dokumentasi pola komunikasi dapat membantu ketika pengaduan dilakukan.
Jika data pribadi telah disebarkan, simpan bukti yang menunjukkan akun, tanggal, waktu, tautan, dan konteks penyebaran. Hindari menyebarluaskan kembali data tersebut secara publik hanya untuk membuktikan bahwa seseorang menjadi korban.
Berapa Biaya dan Berapa Lama Proses Pengaduan?
Pengaduan kepada penyelenggara dan regulator harus dibedakan dari penggunaan jasa profesional seperti advokat.
| Kebutuhan | Biaya resmi | Biaya opsional | Waktu |
|---|---|---|---|
| Pengaduan kepada penyelenggara | Mengikuti mekanisme layanan pengaduan penyelenggara | Konsultasi hukum jika diperlukan | Bergantung prosedur dan kasus |
| Pengaduan kepada OJK | Tidak ada tarif jasa pengaduan konsumen | Bantuan profesional jika digunakan | Bergantung verifikasi dan penanganan |
| Pelaporan dugaan tindak pidana | Pelaporan kepada kepolisian bukan jasa konsultasi berbayar | Advokat atau pendamping hukum jika digunakan | Bergantung proses penegakan hukum |
| Konsultasi advokat | Tidak ada satu tarif resmi yang berlaku untuk semua perkara | Sesuai kesepakatan dengan advokat | Bergantung kompleksitas perkara |
Tidak tepat menetapkan satu angka waktu penyelesaian untuk semua kasus. Durasi dapat berbeda berdasarkan kelengkapan bukti, jenis pengaduan, respons penyelenggara, serta apakah persoalan berkembang menjadi proses hukum.
Kapan Perlu Menggunakan Pengacara atau Bantuan Hukum?
Tidak semua persoalan penagihan membutuhkan pendampingan pengacara. Pengaduan administratif mengenai perilaku penagihan dapat terlebih dahulu disampaikan kepada penyelenggara atau melalui kanal regulator yang tersedia.
Pendampingan hukum dapat dipertimbangkan apabila perkara melibatkan:
- Ancaman serius.
- Ancaman terhadap keselamatan.
- Penyebaran data pribadi.
- Dugaan pemerasan.
- Kerugian finansial yang besar.
- Sengketa kontrak yang kompleks.
- Proses hukum yang sudah berkembang.
Saat berkonsultasi, bawa dokumen pinjaman, bukti pembayaran, screenshot, rekaman, nomor telepon, dan kronologi.
FAQ Seputar Ancaman dan Teror Pinjol
Apakah pinjol boleh menagih utang?
Penagihan terhadap kewajiban yang memang ada dapat dilakukan sesuai hubungan hukum dan ketentuan yang berlaku. Namun, cara penagihan harus mengikuti ketentuan perlindungan konsumen.
Untuk pelaku usaha jasa keuangan, penagihan tidak boleh menggunakan ancaman, kekerasan, tindakan yang mempermalukan konsumen, tekanan fisik atau verbal, serta cara lain yang dilarang.
Apakah penagih boleh meneror melalui WhatsApp?
Komunikasi untuk kepentingan penagihan tidak otomatis dilarang. Namun, jika komunikasi tersebut mengandung ancaman kekerasan, menakut-nakuti, tekanan, atau tindakan lain yang melanggar ketentuan, konsumen dapat menggunakannya sebagai bahan pengaduan.
Jika pesan memenuhi unsur Pasal 29 UU ITE, ketentuan pidananya diatur dalam Pasal 45B.
Apakah keluarga harus membayar utang seseorang?
Tidak otomatis.
Hubungan keluarga atau pertemanan tidak dengan sendirinya menjadikan seseorang sebagai pihak yang bertanggung jawab atas utang orang lain. Tanggung jawab hukum perlu dilihat berdasarkan perjanjian dan hubungan hukum yang sebenarnya.
Apakah kontak darurat harus membayar utang?
Tidak otomatis.
Kontak darurat digunakan untuk membantu mengonfirmasi keberadaan penerima dana dan bukan untuk menjadi pihak yang ditagih. Ketentuan mengenai LPBBTI juga membatasi penggunaan kontak darurat untuk tujuan tersebut.
Apakah penyebaran data pribadi dapat menjadi perkara pidana?
Dalam kondisi tertentu, dapat.
UU Nomor 27 Tahun 2022 memuat larangan memperoleh atau mengumpulkan, mengungkapkan, dan menggunakan data pribadi yang bukan miliknya secara melawan hukum dalam kondisi yang diatur undang-undang.
Namun, penerapan ketentuan pidana harus dilihat berdasarkan unsur perbuatan dan fakta kasus.
Apakah ancaman pinjol dapat dilaporkan ke polisi?
Dapat dipertimbangkan apabila terdapat dugaan tindak pidana.
Untuk ancaman kekerasan atau tindakan menakut-nakuti yang dikirim langsung melalui sarana elektronik, salah satu ketentuan yang relevan adalah Pasal 29 jo. Pasal 45B UU ITE.
Namun, tidak setiap pesan penagihan otomatis merupakan tindak pidana. Aparat penegak hukum akan menilai fakta dan bukti yang tersedia.
Apakah setelah melapor utang otomatis lunas?
Tidak.
Pengaduan mengenai cara penagihan tidak otomatis menghapus kewajiban pembayaran yang memang sah. Sebaliknya, kewajiban pembayaran juga tidak membenarkan tindakan penagihan yang melanggar hukum.
Ke mana harus mengadu jika penyelenggara pinjol legal melakukan penagihan bermasalah?
Langkah awal dapat dilakukan melalui kanal pengaduan resmi penyelenggara.
Jika terdapat dugaan pelanggaran ketentuan sektor jasa keuangan, konsumen dapat menggunakan kanal OJK, antara lain Kontak OJK 157, WhatsApp 081-157-157-157, email konsumen@ojk.go.id, dan APPK. Sebelum mengirimkan pengaduan, periksa kembali kanal dan jadwal layanan melalui sumber resmi OJK karena informasi layanan dapat diperbarui.
Kesimpulan
Menghadapi ancaman atau teror pinjol membutuhkan respons yang terukur. Konsumen tidak perlu membalas intimidasi dengan tindakan serupa, tetapi juga tidak seharusnya mengabaikan ancaman yang berpotensi melanggar ketentuan.
Langkah penting yang dapat dilakukan adalah mengamankan bukti, memeriksa status penyelenggara, meminta kejelasan tagihan, menggunakan mekanisme pengaduan, dan melapor kepada aparat apabila terdapat dugaan tindak pidana.
Yang tidak kalah penting, persoalan utang dan persoalan cara penagihan harus dipisahkan. Kewajiban membayar tidak otomatis memberikan hak kepada penagih untuk menggunakan ancaman, kekerasan, mempermalukan konsumen, atau menyalahgunakan data pribadi.
Dengan dokumentasi yang lengkap dan penggunaan kanal resmi, masyarakat memiliki dasar yang lebih jelas untuk mengajukan pengaduan dan mencari penyelesaian sesuai jalur yang tersedia.
Disclaimer Hukum dan Keuangan
Artikel ini bertujuan untuk edukasi dan informasi umum, bukan pengganti konsultasi hukum, keuangan, atau pendampingan profesional. Penerapan pasal dan konsekuensi hukum dalam setiap kasus dapat berbeda berdasarkan fakta, bukti, status penyelenggara, isi perjanjian, serta ketentuan yang berlaku.
Pembaca yang menghadapi ancaman serius, ancaman terhadap keselamatan, kerugian besar, atau proses hukum sebaiknya memperoleh bantuan dari advokat, lembaga bantuan hukum, aparat penegak hukum, OJK, atau instansi resmi terkait.
Baca Juga
- Cara Mengenali Investasi Legal dan Menghindari Penipuan
-
Cara Melaporkan Penipuan Belanja Online dan Langkah Hukumnya
Penulis: Riri Angelita

Riri Angelita adalah jurnalis Aksi sejak 2019 dengan fokus peliputan pendidikan, hukum, dan isu nasional.