Investasi dapat menjadi salah satu cara untuk mengelola dan mengembangkan aset dalam jangka panjang. Namun, semakin mudahnya masyarakat mengakses produk keuangan melalui internet dan media sosial juga membuat penawaran investasi ilegal serta penipuan keuangan semakin mudah menjangkau calon korban.
Masalahnya, investasi ilegal tidak selalu terlihat sederhana. Penipu dapat menggunakan nama perusahaan yang menyerupai entitas resmi, membuat situs web profesional, menggunakan testimoni, mencantumkan logo lembaga tertentu, atau mengaku memiliki izin dari luar negeri.
Karena itu, masyarakat tidak cukup hanya melihat tampilan aplikasi, jumlah pengikut media sosial, atau kesaksian orang lain. Legalitas, kewenangan, mekanisme investasi, serta risiko harus diperiksa sebelum uang diserahkan.
Ringkasan Cepat
- Investasi legal harus ditawarkan oleh pihak yang memiliki izin, persetujuan, pendaftaran, atau kewenangan yang sesuai dengan kegiatan yang dilakukan.
- Legalitas tidak berarti investasi pasti menghasilkan keuntungan.
- Gunakan prinsip 2L: Legal dan Logis.
- Periksa informasi melalui regulator atau sumber resmi, bukan hanya melalui tautan yang diberikan pihak penjual.
- Nama perusahaan yang benar belum tentu berarti orang yang menghubungi Anda benar-benar mewakili perusahaan tersebut.
- Waspadai keuntungan tinggi, pasti, cepat, dan diklaim tanpa risiko.
- Jangan memberikan PIN, password, OTP, seed phrase, atau kredensial penting kepada pihak lain.
- Jika sudah menjadi korban penipuan transaksi keuangan, segera hubungi bank atau penyedia jasa pembayaran dan laporkan melalui Indonesia Anti-Scam Centre (IASC) serta aparat penegak hukum.
Apa yang Dimaksud Investasi Legal?
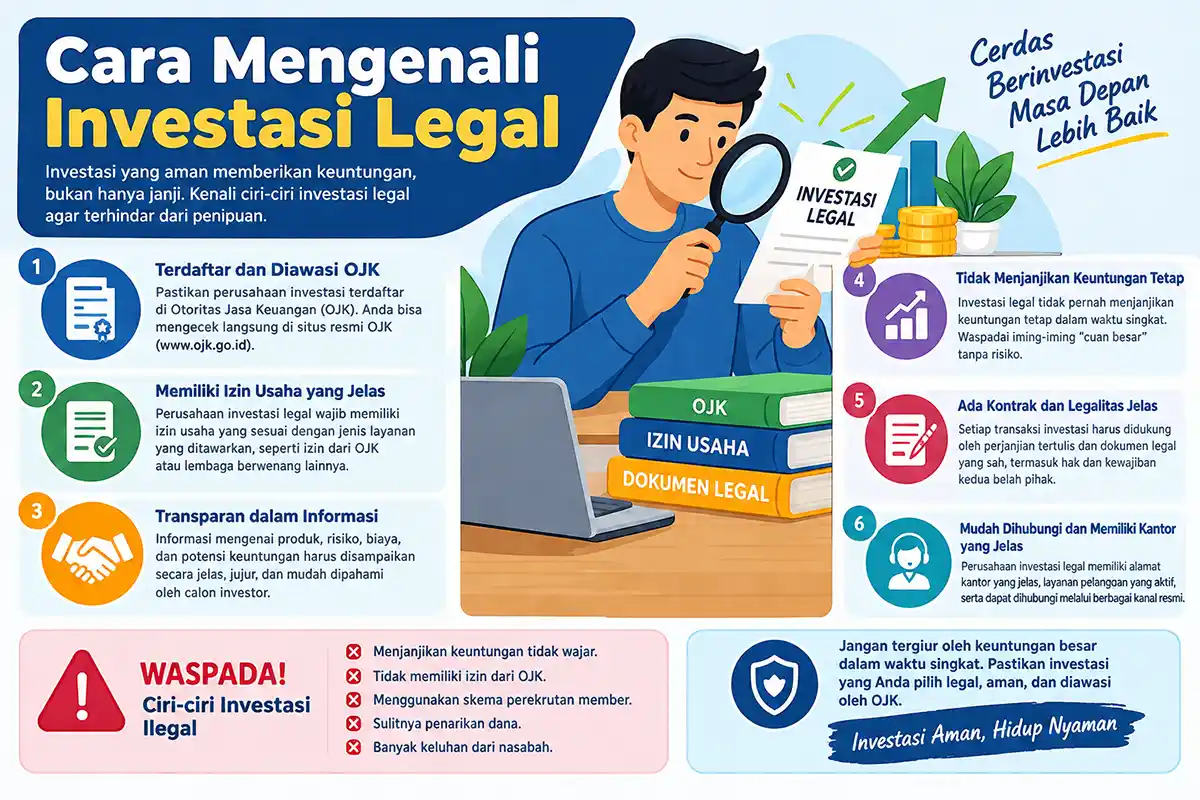
Secara sederhana, investasi legal adalah kegiatan penempatan atau pengelolaan dana yang dilakukan melalui pihak, produk, dan mekanisme yang berada dalam kerangka hukum serta memiliki kewenangan yang sesuai.
Karena itu, pertanyaan pertama bukan hanya “Apakah nama perusahaannya terdaftar?”, tetapi juga:
Apakah perusahaan tersebut berwenang menawarkan produk yang sedang ditawarkan kepada saya?
Hal ini penting karena satu perusahaan dapat menjalankan kegiatan tertentu secara sah, tetapi tidak otomatis berwenang menawarkan semua jenis produk keuangan.
Legalitas juga tidak sama dengan jaminan keuntungan.
Sebuah produk yang legal tetap dapat mengalami penurunan nilai atau kerugian sesuai karakteristik dan risikonya. Investor tetap perlu memahami bagaimana keuntungan diperoleh, apa risikonya, berapa biaya yang dikenakan, serta bagaimana mekanisme pencairan dana.
OJK sendiri mengingatkan masyarakat untuk menggunakan prinsip Legal dan Logis (2L): memastikan legalitas pihak atau produk melalui izin yang tepat serta menilai apakah keuntungan yang ditawarkan masuk akal.
Landasan Hukum Investasi dan Pelindungan Masyarakat
Kerangka hukum sektor keuangan Indonesia terdiri atas berbagai peraturan sesuai jenis kegiatan dan produk yang ditawarkan.
Salah satu dasar penting adalah Undang-Undang Nomor 21 Tahun 2011 tentang Otoritas Jasa Keuangan, yang menjadi dasar pembentukan dan kewenangan OJK dalam pengaturan serta pengawasan sektor jasa keuangan.
Untuk sektor pasar modal, terdapat Undang-Undang Nomor 8 Tahun 1995 tentang Pasar Modal sebagaimana telah mengalami perubahan melalui regulasi sektor keuangan berikutnya.
Kerangka sektor keuangan juga diperkuat melalui Undang-Undang Nomor 4 Tahun 2023 tentang Pengembangan dan Penguatan Sektor Keuangan (UU P2SK). Perubahan regulasi setelahnya perlu selalu diperiksa melalui sumber hukum resmi karena kewenangan dan ketentuan sektor keuangan dapat berkembang.
Selain itu, pelindungan data pribadi juga relevan dalam transaksi digital. Undang-Undang Nomor 27 Tahun 2022 tentang Pelindungan Data Pribadi mengatur pemrosesan serta perlindungan data pribadi, termasuk data yang dapat berkaitan dengan aktivitas keuangan.
Dengan demikian, pemeriksaan investasi tidak cukup hanya berdasarkan informasi promosi. Masyarakat perlu melihat hubungan antara jenis produk, pihak yang menawarkan, izin atau kewenangan yang dimiliki, dan regulator yang mengawasinya.
Siapa yang Berwenang Mengawasi Produk Keuangan?
Tidak semua produk keuangan berada dalam pengawasan lembaga yang sama.
OJK memiliki kewenangan terhadap sektor jasa keuangan sesuai ketentuan peraturan perundang-undangan. Sementara itu, Bank Indonesia memiliki kewenangan pada bidang tertentu yang berkaitan dengan sistem pembayaran dan kebijakan moneter.
Karena itu, klaim seperti “sudah terdaftar pemerintah” belum cukup menjadi bukti legalitas.
Yang perlu diketahui adalah:
- siapa badan usaha yang menawarkan;
- produk apa yang dijual;
- kegiatan apa yang dilakukan;
- regulator mana yang berwenang;
- izin atau kewenangan apa yang dimiliki;
- apakah izin tersebut memang mencakup kegiatan yang ditawarkan.
Pendekatan ini jauh lebih aman daripada hanya mencari nama perusahaan di internet.
Cara Mengenali Investasi Legal Sebelum Menyerahkan Uang
1. Identifikasi pihak yang menawarkan
Catat nama badan usaha, alamat, situs resmi, nomor kontak, dan nama produk.
Jangan hanya mengandalkan nama akun media sosial atau nama grup percakapan.
Jika penawaran datang melalui WhatsApp, Telegram, Instagram, atau platform lain, pastikan pihak yang menghubungi benar-benar memiliki hubungan dengan entitas resmi.
2. Tentukan jenis produknya
Tanyakan secara jelas apa yang sebenarnya Anda beli.
Apakah berupa saham, obligasi, reksa dana, produk perbankan, aset keuangan digital, emas, pembiayaan, atau bentuk lainnya?
Istilah “investasi” dapat digunakan secara luas dalam promosi, padahal karakteristik hukum dan risikonya berbeda-beda.
3. Cari regulator yang tepat
Setelah mengetahui produknya, tentukan lembaga yang berwenang mengatur atau mengawasinya.
Jangan menerima begitu saja klaim bahwa sebuah produk legal hanya karena terdapat logo OJK, Bank Indonesia, kementerian, atau lembaga pemerintah pada situsnya.
Periksa langsung melalui kanal resmi regulator.
4. Cocokkan izin dengan kegiatan
Ini merupakan tahap yang sering dilewatkan.
Misalnya, sebuah perusahaan benar-benar ada dan memiliki legalitas usaha tertentu. Hal tersebut tidak otomatis membuktikan bahwa perusahaan tersebut memiliki kewenangan untuk menghimpun dana masyarakat atau menawarkan produk investasi tertentu.
Yang harus diperiksa adalah kesesuaian izin dengan kegiatan yang dilakukan.
5. Verifikasi saluran komunikasi
Perusahaan yang legal juga dapat menjadi korban penyalahgunaan identitas.
Satgas PASTI telah mengingatkan masyarakat mengenai modus impersonation, yaitu pihak yang meniru nama, situs, atau media sosial entitas berizin untuk menipu masyarakat.
Karena itu, jangan menganggap sebuah akun otomatis resmi hanya karena menggunakan nama dan logo perusahaan yang dikenal.
6. Gunakan prinsip 2L: Legal dan Logis
Setelah legalitas diperiksa, lihat sisi ekonominya.
Jika seseorang menjanjikan keuntungan sangat tinggi, pasti, cepat, dan tanpa risiko, pertanyaan berikutnya adalah: dari mana keuntungan tersebut berasal?
Penawaran yang tidak dapat menjelaskan mekanisme keuntungan secara masuk akal patut dihindari.
Ciri-Ciri Penawaran Investasi yang Perlu Diwaspadai
Beberapa tanda peringatan antara lain:
- menjanjikan keuntungan tetap atau pasti;
- menawarkan keuntungan tinggi dalam waktu sangat singkat;
- mengatakan investasi “tanpa risiko”;
- meminta calon investor segera mentransfer dana;
- menggunakan tekanan seperti “kesempatan terakhir” atau “slot terbatas”;
- meminta transfer ke rekening pribadi;
- meminta pembayaran tambahan agar dana dapat dicairkan;
- mengharuskan calon anggota merekrut orang lain untuk memperoleh keuntungan;
- menggunakan testimoni sebagai pengganti penjelasan mengenai legalitas;
- menggunakan nama perusahaan legal tetapi nomor rekening, situs, atau kontak berbeda;
- mengklaim memiliki izin luar negeri sebagai bukti bahwa kegiatan di Indonesia pasti legal.
OJK juga secara konsisten mengingatkan masyarakat agar mewaspadai penawaran dengan keuntungan tinggi atau tidak logis serta memastikan legalitas pihak yang menawarkan produk keuangan.
Bedakan Investasi Legal dengan Penawaran Mencurigakan
| Aspek | Investasi yang Dapat Diverifikasi | Penawaran Mencurigakan |
|---|---|---|
| Legalitas | Dapat diperiksa melalui regulator resmi | Hanya berdasarkan klaim penjual |
| Produk | Mekanisme dan karakteristik jelas | Penjelasan kabur atau berubah-ubah |
| Keuntungan | Tidak dijanjikan secara pasti | Dijanjikan tinggi dan cepat |
| Risiko | Dijelaskan secara terbuka | Disebut tanpa risiko |
| Identitas | Pihak dan saluran komunikasi dapat diverifikasi | Mengandalkan akun pribadi atau grup |
| Rekening | Sesuai mekanisme transaksi resmi | Sering diarahkan ke rekening tidak jelas |
| Tekanan | Calon investor diberi waktu memahami produk | Dipaksa segera transfer |
| Dokumen | Informasi dan ketentuan dapat diperiksa | Dokumen sulit diverifikasi |
Tabel tersebut bukan alat untuk menentukan legalitas secara otomatis. Fungsinya adalah membantu pembaca mengenali hal-hal yang perlu diperiksa lebih lanjut.
Dokumen dan Informasi yang Perlu Diperiksa
Sebelum melakukan investasi, setidaknya periksa:
- identitas badan usaha;
- jenis produk;
- regulator yang berwenang;
- status izin atau kewenangan;
- mekanisme penempatan dana;
- risiko investasi;
- biaya;
- ketentuan pencairan;
- rekening atau metode pembayaran;
- syarat dan ketentuan;
- kebijakan terkait data pribadi;
- kontak layanan resmi.
Jangan mengandalkan tangkapan layar izin yang dikirim melalui pesan pribadi.
Informasi tersebut sebaiknya dicocokkan dengan sumber resmi regulator.
Alur Singkat Pemeriksaan Investasi
Tawaran investasi → Identifikasi pihak dan produk → Tentukan regulator → Verifikasi izin/kewenangan → Periksa mekanisme dan risiko → Nilai apakah masuk akal → Baru pertimbangkan investasi
Jika salah satu tahap penting tidak dapat diverifikasi, jangan terburu-buru mentransfer dana.
Bagaimana dengan Biaya Investasi?
Tidak ada satu angka biaya yang berlaku untuk seluruh jenis investasi.
Setiap produk memiliki struktur biaya berbeda, misalnya biaya transaksi, pengelolaan, administrasi, atau biaya lain sesuai karakteristik produk.
Yang perlu diwaspadai adalah biaya yang muncul secara tiba-tiba dengan alasan seperti:
- biaya aktivasi pencairan;
- biaya administrasi untuk membuka keuntungan;
- pajak yang harus dibayar ke rekening pribadi;
- biaya verifikasi yang tidak jelas;
- biaya agar rekening dapat dibuka kembali;
- biaya tambahan setelah korban menyatakan ingin menarik dana.
Jika seseorang meminta uang tambahan dengan alasan “bayar dulu agar keuntungan bisa dicairkan”, jangan langsung membayar.
Verifikasi terlebih dahulu melalui kanal resmi perusahaan dan regulator.
Modus Penipuan Investasi yang Sering Digunakan
Menggunakan identitas perusahaan legal
Penipu dapat meniru nama perusahaan, situs, logo, atau akun media sosial perusahaan yang sebenarnya legal.
Karena itu, yang diverifikasi bukan hanya nama perusahaan, tetapi juga siapa pihak yang menerima uang dan apakah saluran tersebut benar-benar resmi.
Menawarkan keuntungan pasti
Kata-kata seperti “pasti untung”, “tidak mungkin rugi”, atau “modal dijamin kembali” perlu menjadi tanda peringatan.
Investasi memiliki risiko. Besarnya risiko bergantung pada produk dan mekanismenya.
Meminta biaya sebelum pencairan
Korban diberitahu bahwa keuntungan sudah tersedia, tetapi harus membayar sejumlah uang terlebih dahulu.
Setelah pembayaran dilakukan, muncul biaya lain.
Mengandalkan perekrutan
Skema yang lebih banyak menekankan perekrutan anggota baru daripada aktivitas ekonomi atau produk yang jelas juga perlu diperiksa secara kritis.
Memanfaatkan aset digital dan media sosial
Penawaran investasi dapat disebarkan melalui influencer, grup percakapan, iklan digital, atau komunitas daring.
OJK pada 2026 juga menindak penawaran aset keuangan digital yang tidak berizin dan mengingatkan masyarakat agar memeriksa legalitas serta menghindari skema yang tidak logis.
Bagaimana Jika Perusahaan Mengaku Memiliki Izin di Luar Negeri?
Izin dari regulator luar negeri tidak otomatis berarti sebuah pihak memiliki kewenangan untuk menjalankan kegiatan tertentu di Indonesia.
Masyarakat harus memeriksa aturan yang berlaku di Indonesia dan regulator yang berwenang terhadap kegiatan tersebut.
Hal ini bukan sekadar teori. Pada 31 Agustus 2026, Satgas PASTI mengumumkan penghentian kegiatan dua entitas yang terkait penawaran investasi aset kripto setelah disebut tidak memiliki izin OJK sebagai Pedagang Aset Keuangan Digital (PAKD), sementara keduanya mengklaim memiliki izin di luar negeri dan sedang mengurus perizinan di OJK.
Karena itu, kalimat “sudah berizin di luar negeri” tidak boleh langsung dianggap sebagai bukti bahwa penawaran tersebut legal untuk masyarakat Indonesia.
Apa yang Harus Dilakukan Jika Sudah Menjadi Korban?
Jika uang sudah terlanjur ditransfer kepada pihak yang diduga melakukan penipuan, jangan menunggu terlalu lama.
1. Jangan kirim uang tambahan
Hentikan komunikasi pembayaran dan jangan memenuhi permintaan biaya baru dengan alasan pencairan dana.
2. Simpan seluruh bukti
Simpan:
- bukti transfer;
- nomor rekening tujuan;
- nama penerima;
- nomor telepon;
- tautan situs;
- akun media sosial;
- percakapan;
- dokumen;
- rekaman komunikasi yang relevan;
- tanggal dan waktu transaksi.
Jangan menghapus percakapan sebelum seluruh bukti diamankan.
3. Hubungi bank atau penyedia jasa pembayaran
Segera laporkan transaksi kepada bank atau penyedia jasa pembayaran yang digunakan.
Kecepatan pelaporan penting karena dana dapat dipindahkan oleh pelaku ke rekening lain.
4. Laporkan melalui IASC
Indonesia Anti-Scam Centre (IASC) merupakan forum koordinasi terpusat yang dipimpin OJK untuk mempercepat penanganan penipuan transaksi keuangan dan menghubungkan laporan korban dengan lembaga keuangan terkait.
Indonesia Anti-Scam Centre (IASC)
IASC menjelaskan bahwa korban perlu segera melaporkan penipuan melalui portal tersebut untuk jalur penanganan finansial, termasuk upaya penundaan atau pemblokiran rekening terkait.
5. Buat laporan kepada aparat penegak hukum
Laporan ke IASC tidak menggantikan laporan polisi.
Keduanya memiliki tujuan berbeda: IASC berfokus pada koordinasi penanganan finansial, sedangkan laporan polisi diperlukan untuk proses hukum. IASC juga menegaskan bahwa pelaporan tidak menjamin dana korban pasti kembali.
Risiko dan Solusinya
Risiko: hanya percaya pada nama perusahaan
Solusi: periksa pihak yang menghubungi dan saluran komunikasi yang digunakan.
Risiko: menganggap izin berarti pasti untung
Solusi: pisahkan antara legalitas dan risiko investasi.
Risiko: tergoda keuntungan tinggi
Solusi: tanyakan mekanisme dan sumber keuntungan.
Risiko: transfer karena tekanan waktu
Solusi: hentikan proses dan lakukan verifikasi mandiri.
Risiko: membayar biaya tambahan untuk pencairan
Solusi: jangan transfer sebelum mendapatkan penjelasan yang dapat diverifikasi.
Risiko: terlambat melapor setelah tertipu
Solusi: segera hubungi bank atau PJP dan laporkan melalui IASC serta aparat penegak hukum.
Legal, Berisiko, dan Ilegal Bukan Hal yang Sama
Ketiga istilah ini perlu dibedakan.
Legal berarti kegiatan atau produk memiliki dasar dan kewenangan yang sesuai dengan ketentuan yang berlaku.
Berisiko berarti terdapat kemungkinan nilai investasi turun atau investor mengalami kerugian. Produk legal tetap dapat memiliki risiko.
Ilegal berarti kegiatan atau penawaran dilakukan tanpa kewenangan yang diperlukan atau bertentangan dengan ketentuan yang berlaku.
Dengan demikian, legal bukan berarti bebas risiko, sementara berisiko bukan berarti ilegal.
Kesalahan memahami tiga konsep tersebut dapat membuat seseorang mengambil keputusan investasi secara keliru.
Checklist Sebelum Berinvestasi
Sebelum mentransfer dana, tanyakan:
- Siapa pihak yang menawarkan?
- Apa nama dan jenis produknya?
- Siapa regulatornya?
- Apakah pihak tersebut memiliki izin atau kewenangan yang sesuai?
- Apakah izin tersebut mencakup kegiatan yang ditawarkan?
- Apakah saluran komunikasi dapat diverifikasi?
- Bagaimana mekanisme investasi bekerja?
- Dari mana keuntungan berasal?
- Apa risiko kerugiannya?
- Berapa biaya yang dikenakan?
- Bagaimana mekanisme pencairannya?
- Apakah saya sedang didorong untuk segera mentransfer uang?
Jika beberapa pertanyaan penting tidak dapat dijawab dengan jelas, keputusan paling aman adalah menunda investasi sampai informasi dapat diverifikasi.
Ke Mana Melaporkan Penawaran Investasi Mencurigakan?
Masyarakat dapat menggunakan kanal resmi OJK untuk meminta informasi atau melaporkan dugaan aktivitas keuangan ilegal.
OJK – Kanal Informasi dan Pengaduan
Untuk penipuan transaksi keuangan yang sudah terjadi, gunakan IASC untuk jalur penanganan finansial dan tetap buat laporan kepada aparat penegak hukum.
IASC – Pelaporan Penipuan Transaksi Keuangan
Masyarakat juga dapat menggunakan informasi Satgas PASTI untuk memahami penawaran keuangan ilegal dan kanal pengaduan yang tersedia. OJK mengarahkan masyarakat untuk menggunakan prinsip 2L serta melaporkan penawaran mencurigakan melalui kanal resminya.
Analisis Penulis: Legalitas Bukan Jaminan Keuntungan
Penipuan investasi sering kali berhasil bukan karena pelaku sama sekali tidak memiliki informasi, melainkan karena calon korban lebih dahulu terpaku pada janji keuntungan.
Penawaran dengan tampilan profesional, jumlah anggota yang banyak, testimoni positif, atau penggunaan nama perusahaan terkenal belum dapat menggantikan proses verifikasi.
Di sinilah prinsip Legal dan Logis menjadi penting.
Aspek legal menjawab pertanyaan siapa yang berwenang menawarkan produk tersebut, sedangkan aspek logis membantu menjawab pertanyaan apakah mekanisme keuntungan yang ditawarkan masuk akal.
Keduanya harus berjalan bersama.
Masyarakat juga perlu memahami bahwa perusahaan yang benar-benar legal dapat menjadi sasaran penyalahgunaan identitas. Karena itu, memeriksa nama perusahaan saja tidak cukup. Identitas pihak yang berkomunikasi, rekening penerima, alamat situs, dan kanal resmi juga perlu dicocokkan.
Dari sisi literasi keuangan, sikap paling aman bukan mencari investasi yang menjanjikan keuntungan terbesar, tetapi memahami produk sebelum mengambil risiko.
Jika legalitas tidak dapat diverifikasi, mekanisme keuntungan tidak jelas, atau calon investor terus didorong untuk segera mentransfer uang, keputusan untuk berhenti dan memeriksa kembali merupakan bagian dari perlindungan diri.
Pada akhirnya, kemampuan mengatakan “saya belum yakin, jadi saya tidak akan transfer dulu” merupakan salah satu bentuk literasi keuangan yang penting.
Kesimpulan
Mengenali investasi legal membutuhkan lebih dari sekadar mencari nama perusahaan di internet.
Masyarakat perlu memastikan pihak yang menawarkan, jenis produk, regulator, izin atau kewenangan, mekanisme transaksi, biaya, serta risiko yang menyertainya.
Gunakan prinsip 2L: Legal dan Logis. Jangan menganggap keuntungan tinggi sebagai bukti kualitas investasi dan jangan menganggap legalitas sebagai jaminan keuntungan.
Jika sebuah penawaran tidak dapat diverifikasi atau memaksa calon investor mengambil keputusan dengan cepat, menunda transaksi adalah pilihan yang lebih aman.
Sementara itu, jika penipuan sudah terjadi, jangan mengirim uang tambahan dan jangan menunggu terlalu lama. Amankan bukti, hubungi bank atau penyedia jasa pembayaran, laporkan melalui IASC, dan buat laporan kepada aparat penegak hukum.
Disclaimer
Artikel ini disusun untuk tujuan edukasi publik dan literasi keuangan, bukan merupakan rekomendasi untuk membeli atau menjual produk investasi tertentu.
Informasi mengenai legalitas, perizinan, kewenangan regulator, dan ketentuan sektor keuangan dapat berubah mengikuti peraturan yang berlaku. Pembaca disarankan melakukan verifikasi langsung melalui regulator atau lembaga resmi terkait sebelum mengambil keputusan keuangan.
Setiap keputusan investasi memiliki risiko. Pembaca bertanggung jawab atas keputusan keuangan yang diambil setelah melakukan pemeriksaan dan mempertimbangkan kondisi masing-masing.
Baca Juga
- Hukum Jual Beli Rumah Masih KPR: Panduan Aman Prosedur Over Kredi
- Awas Menyesal! Cara Cek Keaslian Sertifikat Tanah di Kantor BPN Secara Resmi
-
Biaya Balik Nama Sertifikat Rumah dan Tanah: Rincian dan Cara Hitung
Penulis: Riri Angelita

Riri Angelita adalah jurnalis Aksi sejak 2019 dengan fokus peliputan pendidikan, hukum, dan isu nasional.