Memilih antara membeli rumah melalui Kredit Pemilikan Rumah (KPR) atau mengontrak bukan sekadar membandingkan cicilan bulanan dengan harga sewa. Keputusan tersebut menyangkut arus kas, biaya kepemilikan, risiko utang, lama tinggal, fleksibilitas, serta kesempatan menggunakan modal untuk kebutuhan finansial lainnya.
KPR dapat berujung pada kepemilikan rumah. Namun, cicilan tidak seluruhnya menjadi penambahan kekayaan karena terdapat pembayaran pokok, bunga, serta biaya lain sesuai perjanjian kredit.
Sebaliknya, mengontrak tidak menghasilkan kepemilikan rumah, tetapi memberikan fleksibilitas dan memungkinkan modal awal tetap tersedia untuk kebutuhan lain. Karena itu, pertanyaan yang lebih tepat bukan sekadar “KPR atau kontrak?”, melainkan pilihan mana yang paling sesuai dengan kondisi keuangan dan rencana tempat tinggal.
KPR atau Kontrak, Mana yang Lebih Sesuai?
Tidak ada jawaban yang berlaku untuk semua orang. Pilihan dapat berbeda berdasarkan harga rumah, uang muka, tingkat bunga, tenor, harga sewa, kenaikan sewa, biaya pemeliharaan, dan lama rumah akan digunakan.
Dalam KPR, sebagian pembayaran berkala digunakan untuk mengurangi pokok pinjaman, sedangkan sebagian lainnya merupakan bunga dan biaya pembiayaan sesuai skema kredit.
Rumah yang dibeli melalui KPR memang menjadi aset, tetapi seluruh cicilan tidak otomatis berubah menjadi kekayaan bersih. Nilai kepemilikan bersih perlu dilihat dari nilai rumah dikurangi sisa kewajiban kredit serta dibandingkan dengan modal dan biaya yang telah dikeluarkan.
Pada pilihan kontrak, pembayaran sewa memberikan hak menggunakan rumah selama periode yang disepakati. Setelah masa sewa berakhir, pembayaran tersebut tidak berubah menjadi kepemilikan rumah.
Namun, modal yang tidak digunakan sebagai uang muka tetap memiliki nilai ekonomi. Modal tersebut dapat digunakan untuk kebutuhan lain atau ditempatkan pada instrumen keuangan sesuai profil risiko dan tujuan pemiliknya.
Ringkasan Perbandingan KPR dan Kontrak
| Faktor | KPR | Kontrak |
|---|---|---|
| Status rumah | Menjadi objek kepemilikan sesuai ketentuan kredit | Milik pemilik rumah |
| Pembayaran | Pokok, bunga, dan biaya terkait | Uang sewa sesuai perjanjian |
| Modal awal | Uang muka dan biaya transaksi yang relevan | Sewa awal atau deposit jika ada |
| Fleksibilitas pindah | Relatif lebih rendah | Relatif lebih tinggi |
| Risiko utang | Ada kewajiban kredit | Tidak ada utang KPR |
| Potensi membangun aset | Ada | Tidak melalui pembayaran sewa |
| Pemeliharaan | Umumnya menjadi tanggung jawab pemilik | Bergantung pada perjanjian |
| Cocok untuk | Rencana tinggal jangka panjang | Mobilitas atau kebutuhan sementara |
Kapan KPR Lebih Rasional?
Jika Akan Tinggal dalam Jangka Panjang
Lama tinggal merupakan salah satu faktor penting. Semakin lama rumah digunakan, biaya awal pembelian dapat tersebar dalam periode penggunaan yang lebih panjang.
Sebaliknya, membeli rumah kemudian menjualnya dalam waktu singkat dapat membuat biaya transaksi, pembiayaan, dan pemeliharaan menjadi relatif besar dibandingkan masa kepemilikan.
Rencana tinggal lima, sepuluh, atau dua puluh tahun dapat membuat KPR lebih menarik dalam kondisi tertentu. Angka tersebut bukan batas baku karena setiap keputusan harus mempertimbangkan biaya aktual.
Jika Pendapatan Relatif Stabil
KPR merupakan kewajiban jangka panjang. Stabilitas pendapatan diperlukan agar cicilan tidak mengganggu kebutuhan dasar, dana darurat, perlindungan finansial, pendidikan, dan kewajiban lainnya.
Pendapatan tinggi tetapi tidak stabil belum tentu memberikan ruang keuangan yang lebih aman dibandingkan pendapatan yang lebih moderat tetapi konsisten.
Jika Dana Darurat Memadai
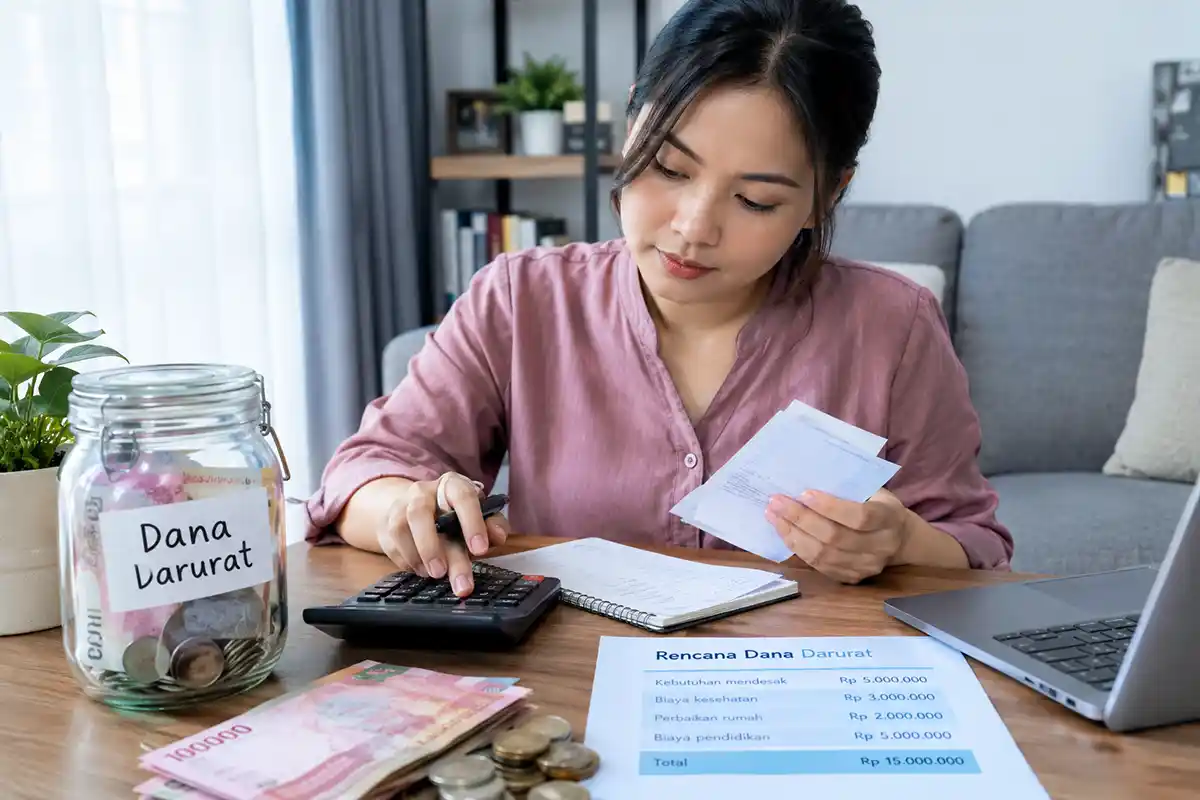
Memiliki dana untuk membayar uang muka belum berarti seseorang siap mengambil KPR. Setelah transaksi, masih diperlukan cadangan untuk menghadapi kehilangan pendapatan, perbaikan rumah, kebutuhan keluarga, dan pengeluaran tidak terduga.
Menggunakan seluruh tabungan untuk uang muka dapat mengurangi likuiditas dan meningkatkan risiko ketika terjadi keadaan darurat.
Kapan Kontrak Lebih Rasional?
Jika Pekerjaan atau Tempat Tinggal Masih Berpindah
Mengontrak memberikan fleksibilitas ketika lokasi pekerjaan, usaha, atau kebutuhan keluarga masih mungkin berubah.
Membeli rumah di satu kota dapat menjadi kurang efisien apabila beberapa tahun kemudian pemilik harus pindah dan rumah tersebut sulit dijual atau disewakan.
Jika Dana Darurat Belum Memadai
Mengambil KPR ketika sebagian besar tabungan habis untuk uang muka dapat meningkatkan tekanan terhadap arus kas.
Dalam kondisi tersebut, mengontrak dengan biaya yang masih terjangkau sambil membangun dana darurat dapat menjadi pilihan yang lebih konservatif.
Jika Harga Rumah Belum Sesuai Kemampuan
Rumah yang terlalu mahal dapat membuat sebagian besar pendapatan terserap untuk cicilan.
Kepemilikan rumah sebaiknya tidak menyebabkan kebutuhan dasar, tabungan, dana darurat, atau kewajiban penting lainnya terus dikorbankan.
KPR Bukan Sekadar Menabung
Anggapan bahwa cicilan KPR sama dengan menabung perlu diluruskan.
Pembayaran KPR mencakup komponen pokok dan bunga sesuai skema kredit. Pembeli juga dapat menghadapi biaya administrasi, transaksi, pajak, asuransi sesuai produk, pemeliharaan, renovasi, dan biaya lainnya.
Sebagai contoh, cicilan Rp4 juta per bulan tidak berarti Rp4 juta seluruhnya berubah menjadi nilai kepemilikan rumah. Sebagian pembayaran dapat digunakan untuk bunga dan biaya pembiayaan.
Nilai kepemilikan bersih lebih tepat dilihat dari nilai rumah dikurangi sisa kewajiban kredit, kemudian dibandingkan dengan modal dan biaya yang telah dikeluarkan.
Opportunity Cost Uang Muka
Opportunity cost merupakan nilai dari kesempatan yang hilang karena suatu pilihan diambil.
Misalnya, seseorang memiliki modal Rp100 juta. Dana tersebut dapat digunakan sebagai uang muka rumah atau tetap tersedia untuk kebutuhan lain.
Jika memilih KPR, Rp100 juta digunakan dalam transaksi rumah. Jika memilih kontrak, dana tersebut tetap tersedia, tetapi manfaat ekonominya bergantung pada bagaimana dana itu dikelola.
Karena itu, perbandingan yang lebih lengkap dapat menggunakan pendekatan:
KPR: biaya pembiayaan + biaya kepemilikan + biaya pemeliharaan + opportunity cost uang muka.
Kontrak: biaya sewa + biaya terkait sewa + opportunity cost dari penggunaan modal untuk alternatif lain.
Opportunity cost bukan berarti uang tersebut pasti menghasilkan keuntungan. Nilainya bergantung pada alternatif penggunaan dana, risiko, biaya, dan hasil yang diperoleh.
Cara Menghitung KPR vs Kontrak
Hitung Total Biaya KPR
Komponen yang perlu diperhitungkan meliputi:
- harga rumah;
- uang muka;
- pokok pinjaman;
- bunga;
- tenor;
- biaya administrasi dan pembiayaan;
- biaya notaris atau transaksi yang relevan;
- pajak dan kewajiban terkait;
- asuransi sesuai produk;
- pemeliharaan dan renovasi;
- biaya ketika rumah dijual.
Jangan menggunakan cicilan bulanan sebagai satu-satunya dasar keputusan.
Hitung Total Biaya Kontrak
Untuk kontrak, perhitungkan:
- uang sewa;
- deposit jika ada;
- kemungkinan kenaikan harga sewa;
- biaya pindah;
- biaya perbaikan yang menjadi tanggung jawab penyewa;
- biaya transportasi akibat lokasi;
- serta alternatif penggunaan modal yang tidak digunakan sebagai uang muka.
Perhitungkan Lama Tinggal
Perhitungan lima tahun dapat menghasilkan kesimpulan berbeda dibandingkan perhitungan lima belas atau dua puluh tahun.
Semakin pendek periode tinggal, biaya pembelian dan penjualan rumah dapat memiliki pengaruh lebih besar. Dalam periode kepemilikan yang panjang, pembentukan ekuitas dan manfaat penggunaan rumah dapat menjadi lebih relevan.
Simulasi KPR vs Kontrak
Berikut ilustrasi matematis sederhana untuk rumah dengan harga Rp500 juta.
Asumsi:
- Harga rumah: Rp500 juta
- Uang muka: Rp100 juta
- Pokok KPR: Rp400 juta
- Tenor: 10 tahun
- Bunga efektif ilustratif: 8% per tahun
- Sewa awal: Rp30 juta per tahun
- Kenaikan sewa ilustratif: 5% per tahun
- Periode perbandingan: 10 tahun
Dengan asumsi bunga efektif 8% per tahun dan skema pembayaran angsuran bulanan tetap untuk keperluan ilustrasi, cicilan KPR sekitar Rp4,85 juta per bulan. Total angsuran selama 10 tahun sekitar Rp582,4 juta.
Jika ditambah uang muka Rp100 juta, arus kas untuk uang muka dan angsuran menjadi sekitar Rp682,4 juta. Angka tersebut belum memasukkan biaya transaksi, pajak, asuransi, pemeliharaan, renovasi, dan biaya lain yang mungkin timbul.
Untuk skenario kontrak, apabila sewa dimulai Rp30 juta per tahun dan meningkat 5% setiap tahun, total pembayaran sewa selama 10 tahun sekitar Rp377,3 juta.
Tabel Simulasi
| Komponen | KPR | Kontrak |
|---|---|---|
| Nilai rumah | Rp500 juta | Tidak dimiliki |
| Modal awal | Rp100 juta | Sewa/deposit sesuai perjanjian |
| Pembayaran | ±Rp4,85 juta/bulan | Rp30 juta/tahun pada tahun pertama |
| Asumsi | Bunga efektif 8% | Sewa naik 5% per tahun |
| Periode | 10 tahun | 10 tahun |
| Angsuran/sewa | ±Rp582,4 juta | ±Rp377,3 juta |
| Uang muka pembelian | Rp100 juta | Tidak ada |
| Rumah pada akhir periode | Ada jika kredit lunas | Tidak dimiliki |
| Pemeliharaan | Biaya pemilik | Bergantung perjanjian |
| Opportunity cost | Uang muka digunakan untuk rumah | Modal tetap tersedia untuk alternatif penggunaan |
Simulasi tersebut tidak menentukan pilihan mana yang secara otomatis lebih baik.
Pada akhir periode KPR dalam contoh, kewajiban kredit telah dilunasi sehingga pembeli memiliki rumah. Namun, pembeli juga menanggung biaya pembiayaan, pemeliharaan, dan modal awal.
Penyewa tidak memperoleh rumah dari pembayaran sewa, tetapi modal yang tidak digunakan sebagai uang muka tetap dapat dipertahankan dan digunakan sesuai tujuan finansial.
Catatan simulasi: Angka cicilan Rp4,85 juta merupakan hasil perhitungan berdasarkan asumsi bunga efektif 8% per tahun dan skema angsuran bulanan tetap. Cicilan aktual dapat berbeda karena metode perhitungan bunga, struktur kredit, biaya pembiayaan, dan ketentuan produk masing-masing bank.
Mengapa Simulasi Tidak Bisa Menentukan Pilihan Secara Mutlak?
Kedua skenario memberikan manfaat yang berbeda.
Pembeli memperoleh hak kepemilikan atas rumah setelah kewajiban kredit terpenuhi, sedangkan penyewa memperoleh hak menggunakan rumah tanpa mengambil utang KPR.
Jika nilai rumah meningkat, ekuitas pemilik dapat bertambah. Namun, kenaikan harga properti tidak dijamin dan harus dibandingkan dengan seluruh biaya kepemilikan.
Di sisi lain, penyewa dapat memperoleh manfaat dari fleksibilitas dan penggunaan modal. Hasil akhirnya bergantung pada disiplin pengelolaan keuangan serta kondisi pasar dan kebutuhan tempat tinggal.
Catatan: Simulasi ini hanya ilustrasi edukatif, bukan penawaran kredit, rekomendasi produk keuangan, atau proyeksi keuntungan investasi.
Kesalahan yang Sering Terjadi
Hanya Membandingkan Cicilan dengan Sewa
Cicilan dan sewa memiliki struktur biaya yang berbeda. Cicilan mengandung pokok utang dan bunga, sedangkan sewa merupakan biaya untuk menggunakan rumah.
Karena itu, perbandingan perlu memasukkan seluruh biaya relevan pada kedua pilihan.
Menganggap Harga Rumah Pasti Naik
Harga properti tidak selalu meningkat dengan tingkat yang sama di setiap lokasi dan periode.
Nilainya dapat dipengaruhi lokasi, akses transportasi, fasilitas, kondisi lingkungan, permintaan, kondisi ekonomi, dan faktor lainnya.
Menghabiskan Seluruh Tabungan untuk Uang Muka
Uang muka yang lebih besar dapat mengurangi jumlah pinjaman, tetapi menghabiskan seluruh likuiditas dapat meningkatkan risiko saat terjadi keadaan darurat.
Mengabaikan Biaya Pemeliharaan
Rumah yang dimiliki membutuhkan perawatan. Atap, instalasi listrik, saluran air, cat, struktur, dan komponen bangunan lainnya dapat membutuhkan biaya dari waktu ke waktu.
Faktor Nonfinansial yang Perlu Dipertimbangkan
Keputusan tempat tinggal tidak hanya berkaitan dengan uang.
Lokasi yang dekat dengan tempat kerja dapat mengurangi waktu perjalanan. Lingkungan yang sesuai dapat memberikan kenyamanan bagi keluarga, sementara kepastian tempat tinggal dapat memiliki nilai tersendiri.
Sebaliknya, fleksibilitas berpindah dapat menjadi pertimbangan penting bagi pekerja dengan mobilitas tinggi.
Karena itu, keputusan KPR atau kontrak sebaiknya mempertimbangkan kondisi finansial sekaligus kebutuhan hidup.
Dasar Hukum dan Regulasi KPR
Aspek perumahan di Indonesia antara lain memiliki landasan dalam Undang-Undang Nomor 1 Tahun 2011 tentang Perumahan dan Kawasan Permukiman. Regulasi tersebut mengatur berbagai aspek penyelenggaraan perumahan, termasuk pendanaan, pembiayaan, hak dan kewajiban, serta kawasan permukiman.
Dalam pembiayaan properti, Bank Indonesia juga mengatur rasio Loan to Value (LTV) untuk kredit properti dan Financing to Value (FTV) untuk pembiayaan properti. Ketentuan ini merupakan bagian dari kebijakan makroprudensial dan dapat berubah mengikuti kebijakan regulator.
Catatan regulasi: Berdasarkan PADG Nomor 30 Tahun 2025 – Bank Indonesia, ketentuan rasio LTV untuk kredit properti dan FTV untuk pembiayaan properti yang diatur dalam perubahan tersebut mulai berlaku pada 1 Januari 2026. Jangka waktu penerapan batas rasio LTV/FTV tersebut diperpanjang sampai dengan 31 Desember 2026.
Ketentuan tersebut tidak berarti setiap calon pembeli otomatis memperoleh KPR tanpa uang muka. Persetujuan kredit tetap bergantung pada penilaian bank, kemampuan membayar, profil risiko calon debitur, jenis dan kondisi properti, serta persyaratan produk kredit.
Karena kebijakan LTV/FTV dapat diperbarui, ketentuan tersebut harus dipahami sebagai catatan regulasi berdasarkan periode berlaku, bukan sebagai aturan permanen.
Apa Arti LTV 100% bagi Calon Pembeli?
LTV 100% tidak berarti setiap calon pembeli pasti mendapatkan pembiayaan sebesar 100% dari nilai rumah tanpa uang muka.
Rasio LTV merupakan batasan dalam kebijakan makroprudensial. Penerapan aktual tetap mengikuti ketentuan regulator dan kebijakan bank, termasuk penilaian terhadap kemampuan membayar dan profil risiko calon debitur.
Karena itu, kemampuan membeli rumah sebaiknya tidak dihitung hanya berdasarkan batas LTV. Calon debitur perlu membandingkan harga rumah, uang muka, cicilan, bunga, biaya transaksi, biaya pemeliharaan, dana darurat, dan kemampuan membayar secara keseluruhan.
FAQ
Apakah KPR lebih untung daripada kontrak?
Tidak selalu. KPR dapat lebih sesuai untuk kebutuhan tinggal jangka panjang dengan kondisi keuangan yang stabil, sedangkan kontrak dapat lebih rasional bagi orang yang membutuhkan fleksibilitas atau belum siap menanggung kewajiban kredit.
Apakah mengontrak berarti rugi?
Tidak otomatis. Mengontrak memang tidak menghasilkan kepemilikan rumah, tetapi dapat memberikan fleksibilitas dan memungkinkan modal digunakan untuk tujuan lain.
Kapan sebaiknya membeli rumah?
Pembelian rumah lebih layak dipertimbangkan ketika lokasi sesuai dengan rencana jangka panjang, penghasilan relatif stabil, dana darurat tersedia, dan biaya kepemilikan dapat ditanggung tanpa mengganggu kebutuhan penting.
Apakah cicilan KPR harus lebih murah daripada sewa?
Tidak harus. Cicilan dan sewa mempunyai struktur biaya berbeda. Perbandingan sebaiknya menggunakan total biaya dan manfaat ekonomi selama periode rumah digunakan.
Apakah rumah selalu menjadi investasi yang menguntungkan?
Tidak. Rumah merupakan aset, tetapi keuntungan investasi tidak dijamin. Penilaiannya perlu mempertimbangkan harga pembelian, biaya pembiayaan, pemeliharaan, pajak, biaya transaksi, nilai penggunaan, potensi pendapatan sewa, dan harga jual.
Apakah membeli rumah cocok jika hanya akan tinggal beberapa tahun?
Belum tentu. Jika rumah hanya ditempati dalam waktu singkat, biaya transaksi dan pembiayaan dapat memberikan pengaruh besar terhadap hasil akhir. Dalam kondisi tersebut, kontrak layak menjadi alternatif yang diperhitungkan.
Kesimpulan
Memilih antara KPR dan kontrak bukan persoalan mencari satu pilihan yang selalu paling menguntungkan.
KPR dapat lebih sesuai bagi orang yang memiliki pendapatan stabil, dana darurat, kemampuan membayar kewajiban jangka panjang, serta rencana tinggal di lokasi yang sama dalam waktu lama.
Mengontrak dapat lebih rasional bagi orang yang memiliki mobilitas tinggi, belum yakin dengan lokasi tempat tinggal, belum memiliki cadangan keuangan yang cukup, atau ingin mempertahankan fleksibilitas modal.
Perbandingan yang sehat bukan sekadar cicilan KPR versus uang sewa. Perhitungan perlu mencakup total biaya memiliki rumah, total biaya kontrak, opportunity cost uang muka, lama tinggal, risiko utang, biaya pemeliharaan, serta nilai rumah pada akhir periode.
Dengan pendekatan tersebut, keputusan membeli atau mengontrak dapat dibuat berdasarkan kondisi keuangan dan kebutuhan nyata, bukan anggapan bahwa memiliki rumah selalu lebih untung atau mengontrak selalu merupakan pemborosan.
Baca Juga
- Panduan Memahami Tabungan, Deposito, dan Investasi untuk Pemula
- Cara Mengatur Gaji UMR: Menabung, Dana Darurat, dan Investasi
- Perbedaan E-Wallet dan Mobile Banking, Pilih Mana?
- Panduan Lengkap Cara Transfer Antarbank Melalui Mobile Banking dengan Aman
Penulis: Handry N Yudanegara
Handry N. Yudanegara adalah jurnalis Aksi yang aktif sejak 2021 dan tergabung dalam Jurnalis Bela Negara (JBN). Berpengalaman di media majalah dan digital, ia fokus meliput isu ekonomi, nasional, regional dan industri kreatif.