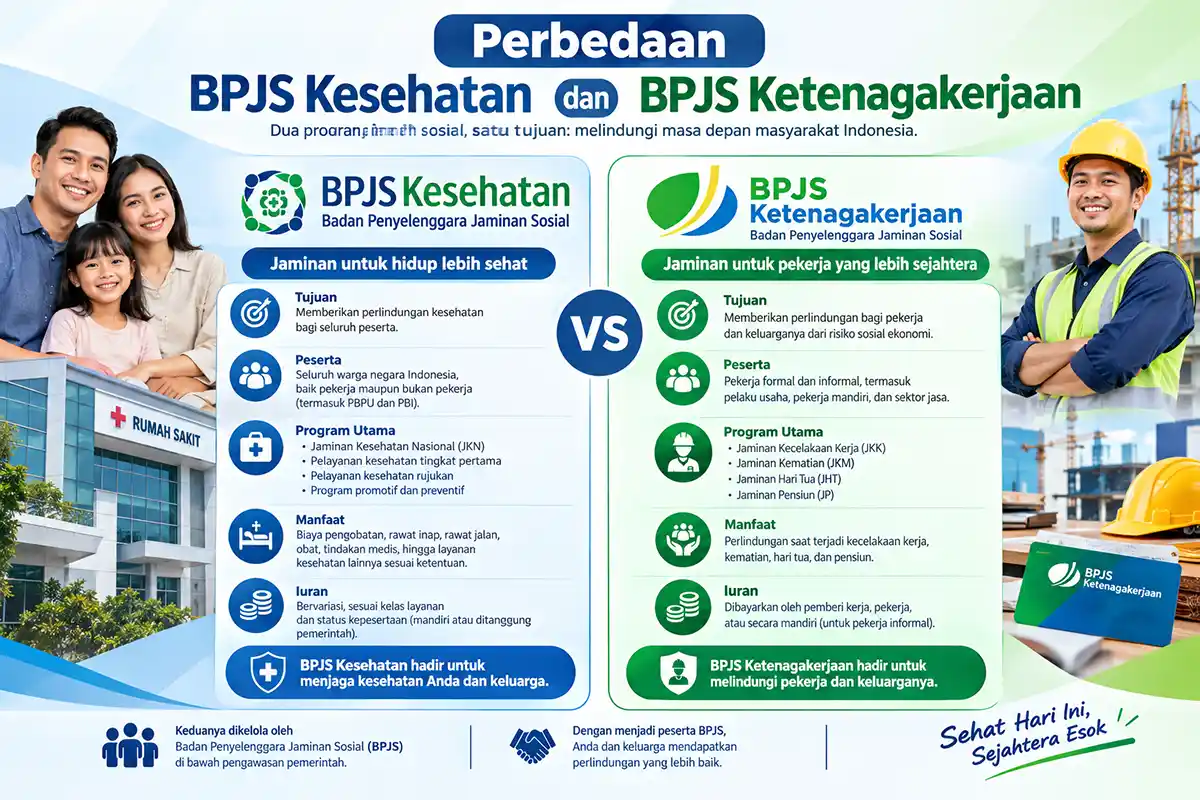
BPJS Kesehatan dan BPJS Ketenagakerjaan sama-sama merupakan badan penyelenggara jaminan sosial, tetapi keduanya bukan badan yang sama dan tidak menjalankan program dengan tujuan yang sama.
BPJS Kesehatan menyelenggarakan program Jaminan Kesehatan Nasional (JKN), sedangkan BPJS Ketenagakerjaan memberikan perlindungan sosial yang berkaitan dengan risiko pekerjaan dan keberlangsungan penghasilan pekerja melalui sejumlah program, seperti Jaminan Kecelakaan Kerja (JKK), Jaminan Hari Tua (JHT), Jaminan Pensiun (JP), Jaminan Kematian (JKM), dan Jaminan Kehilangan Pekerjaan (JKP).
Perbedaan tersebut penting dipahami, terutama oleh pekerja penerima upah. Satu orang dapat memiliki kepesertaan pada BPJS Kesehatan sekaligus BPJS Ketenagakerjaan karena keduanya memberikan perlindungan yang berbeda.
BPJS Kesehatan dan BPJS Ketenagakerjaan Itu Badan yang Sama atau Berbeda?
BPJS Kesehatan dan BPJS Ketenagakerjaan merupakan dua badan publik yang berbeda dalam sistem jaminan sosial nasional.
Keduanya dibentuk dalam kerangka Undang-Undang Nomor 24 Tahun 2011 tentang Badan Penyelenggara Jaminan Sosial. Dalam pelaksanaannya, masing-masing memiliki program dan cakupan perlindungan yang berbeda.
BPJS Kesehatan berfokus pada jaminan kesehatan melalui program JKN. Perlindungan ini berkaitan dengan kebutuhan pelayanan kesehatan peserta sesuai ketentuan program.
Sementara itu, BPJS Ketenagakerjaan berfokus pada perlindungan sosial bagi pekerja melalui program yang berkaitan dengan kecelakaan kerja, hari tua, pensiun, kematian, dan kehilangan pekerjaan.
Dengan demikian, menyebut keduanya sebagai “BPJS” tidak berarti program yang diberikan sama.
Apa Saja Program yang Diselenggarakan?
BPJS Kesehatan: Program JKN
BPJS Kesehatan menyelenggarakan program Jaminan Kesehatan Nasional atau JKN.
Program ini memberikan perlindungan terhadap kebutuhan pelayanan kesehatan peserta sesuai ketentuan yang berlaku, termasuk pelayanan pada fasilitas kesehatan yang bekerja sama dengan BPJS Kesehatan.
Karena fokusnya adalah kesehatan, kepesertaan BPJS Kesehatan tidak menggantikan perlindungan yang diberikan BPJS Ketenagakerjaan.
BPJS Ketenagakerjaan: Lima Program Utama
BPJS Ketenagakerjaan menyelenggarakan beberapa program jaminan sosial ketenagakerjaan, yaitu:
1. Jaminan Kecelakaan Kerja (JKK)
JKK memberikan perlindungan terhadap risiko kecelakaan yang berhubungan dengan pekerjaan dan penyakit akibat lingkungan kerja sesuai ketentuan program.
2. Jaminan Hari Tua (JHT)
JHT memberikan manfaat uang tunai kepada peserta berdasarkan ketentuan program ketika memenuhi persyaratan untuk memperoleh manfaat.
JHT bukan rekening tabungan biasa yang dapat dicairkan kapan saja tanpa memperhatikan ketentuan kepesertaan dan kondisi pencairan.
3. Jaminan Pensiun (JP)
JP dirancang untuk mempertahankan derajat kehidupan yang layak ketika peserta kehilangan atau berkurang penghasilannya karena memasuki usia pensiun atau mengalami kondisi tertentu sesuai ketentuan program.
4. Jaminan Kematian (JKM)
JKM memberikan manfaat kepada ahli waris peserta apabila peserta meninggal dunia bukan akibat kecelakaan kerja atau penyakit akibat kerja, sesuai persyaratan program.
5. Jaminan Kehilangan Pekerjaan (JKP)
JKP memberikan perlindungan kepada pekerja yang mengalami pemutusan hubungan kerja dan memenuhi persyaratan sebagai penerima manfaat.
Manfaat JKP mencakup uang tunai, akses informasi pasar kerja, dan pelatihan kerja. Untuk manfaat uang tunai, ketentuan terbaru menetapkan sebesar 60 persen dari upah selama paling lama enam bulan, dengan batas upah yang diperhitungkan sebesar Rp5 juta.
Perbedaan BPJS Kesehatan dan BPJS Ketenagakerjaan
| Aspek | BPJS Kesehatan | BPJS Ketenagakerjaan |
|---|---|---|
| Penyelenggara | BPJS Kesehatan | BPJS Ketenagakerjaan |
| Program utama | JKN | JKK, JHT, JP, JKM, JKP |
| Fokus perlindungan | Risiko dan kebutuhan pelayanan kesehatan | Risiko yang berkaitan dengan pekerjaan dan keberlangsungan penghasilan pekerja |
| Peserta | Berbagai segmen kepesertaan JKN | Pekerja penerima upah, bukan penerima upah, jasa konstruksi, PMI, dan kategori lain sesuai ketentuan |
| Iuran | Mengikuti ketentuan program JKN dan segmen peserta | Berbeda menurut program dan kategori kepesertaan |
| Contoh manfaat | Pelayanan kesehatan sesuai ketentuan JKN | Perlindungan kecelakaan kerja, hari tua, pensiun, kematian, dan kehilangan pekerjaan |
Perbedaan paling mudah dipahami dari fungsi masing-masing.
Jika persoalannya adalah kebutuhan pelayanan kesehatan, pembahasannya berkaitan dengan BPJS Kesehatan/JKN.
Jika persoalannya adalah kecelakaan kerja, tabungan hari tua dalam program JHT, pensiun, santunan kematian, atau perlindungan setelah PHK, pembahasannya berkaitan dengan BPJS Ketenagakerjaan.
Apa yang Dilindungi Masing-Masing Program?
Perbedaan program menjadi lebih jelas apabila dilihat dari contoh situasi.
Ketika pekerja sakit
Perlindungan pelayanan kesehatan pada dasarnya berkaitan dengan program JKN yang diselenggarakan BPJS Kesehatan.
Kepesertaan BPJS Ketenagakerjaan bukan pengganti BPJS Kesehatan untuk kebutuhan pelayanan kesehatan umum.
Ketika pekerja mengalami kecelakaan kerja
Jika kecelakaan berkaitan dengan pekerjaan, program yang relevan adalah JKK pada BPJS Ketenagakerjaan.
Karena itu, kecelakaan kerja tidak tepat dipahami hanya sebagai persoalan “BPJS kesehatan” meskipun pekerja juga memiliki kepesertaan JKN.
Ketika pekerja terkena PHK
Pekerja yang mengalami PHK dapat mengajukan manfaat JKP apabila memenuhi persyaratan yang ditetapkan.
JKP bukan manfaat otomatis bagi setiap orang yang kehilangan pekerjaan. Persyaratan kepesertaan dan ketentuan lainnya harus dipenuhi terlebih dahulu.
Ketika memasuki masa pensiun
Perlindungan yang berkaitan dengan manfaat pensiun termasuk dalam program JP bagi peserta yang memenuhi persyaratan.
Sementara JHT memiliki karakteristik manfaat yang berbeda sehingga keduanya tidak seharusnya dianggap sebagai program yang sama.
Iuran BPJS untuk Pekerja Penerima Upah
Besaran iuran perlu dilihat berdasarkan segmen kepesertaan. Angka untuk pekerja penerima upah atau PU tidak otomatis berlaku bagi pekerja bukan penerima upah, pekerja jasa konstruksi, pekerja migran Indonesia, atau kategori peserta lainnya.
Untuk pekerja penerima upah, gambaran umum beberapa komponen iuran adalah sebagai berikut.
| Program | Pekerja | Pemberi Kerja | Keterangan |
|---|---|---|---|
| JKN | 1% | 4% | Total 5% dari upah sesuai ketentuan PPU |
| JHT | 2% | 3,7% | Dari upah sebulan |
| JP | 1% | 2% | Dari upah dengan batas tertentu sesuai ketentuan |
| JKM | – | 0,3% | Dari upah sebulan |
| JKK | – | Sesuai tingkat risiko | Dari upah sebulan |
| JKP | – | Tidak menjadi tambahan terpisah | Dibiayai melalui skema sesuai PP 6/2025 |
Untuk JKK, perubahan penting berlaku setelah terbitnya PP Nomor 6 Tahun 2025. Sebagian iuran JKK direkomposisi untuk pembiayaan JKP sehingga tarif JKK menjadi:
- risiko sangat rendah: 0,10%
- risiko rendah: 0,40%
- risiko sedang: 0,75%
- risiko tinggi: 1,13%
- risiko sangat tinggi: 1,60%
Karena itu, angka JKK 0,24% yang sering muncul dalam informasi lama tidak boleh langsung digunakan sebagai tarif umum dalam simulasi kondisi 2026.
Bagaimana dengan iuran JKP?
JKP memiliki ketentuan khusus.
PP Nomor 6 Tahun 2025 menetapkan iuran JKP sebesar 0,36% dari upah sebulan. Komposisinya berasal dari 0,22% yang dibayarkan Pemerintah Pusat dan 0,14% melalui rekomposisi iuran JKK.
Artinya, JKP tidak tepat dihitung sebagai potongan tambahan baru dari gaji pekerja di luar komponen iuran yang sudah ada.
Contoh Simulasi Iuran dengan Upah Rp6 Juta
Untuk melihat perbedaannya, berikut contoh sederhana pekerja penerima upah dengan penghasilan yang digunakan sebagai dasar simulasi sebesar Rp6.000.000 per bulan.
Contoh ini menggunakan asumsi tingkat risiko JKK sangat rendah, sehingga tarif JKK yang digunakan adalah 0,10%.
Bagian pemberi kerja
- JKN 4% × Rp6.000.000 = Rp240.000
- JHT 3,7% × Rp6.000.000 = Rp222.000
- JP 2% × Rp6.000.000 = Rp120.000
- JKM 0,3% × Rp6.000.000 = Rp18.000
- JKK 0,10% × Rp6.000.000 = Rp6.000
Total kontribusi pemberi kerja dalam simulasi:
Rp606.000 per bulan.
Bagian pekerja
- JKN 1% × Rp6.000.000 = Rp60.000
- JHT 2% × Rp6.000.000 = Rp120.000
- JP 1% × Rp6.000.000 = Rp60.000
Total iuran yang menjadi bagian pekerja dalam simulasi:
Rp240.000 per bulan.
Dengan demikian, total kontribusi kedua pihak dalam contoh tersebut adalah:
Rp846.000 per bulan.
Angka Rp846.000 bukan angka yang berlaku untuk semua pekerja. Hasil sebenarnya dapat berbeda berdasarkan besaran upah, tingkat risiko JKK, batas upah program tertentu, kategori kepesertaan, dan ketentuan yang berlaku.
Mengapa Iuran Tidak Bisa Disamakan untuk Semua Pekerja?
Salah satu kesalahan yang sering terjadi adalah mengambil satu angka iuran kemudian menerapkannya kepada seluruh pekerja.
BPJS Ketenagakerjaan memiliki beberapa kategori kepesertaan, antara lain Penerima Upah (PU), Bukan Penerima Upah (BPU), jasa konstruksi, dan pekerja migran Indonesia.
Masing-masing kategori memiliki dasar perhitungan dan mekanisme kepesertaan yang dapat berbeda.
Karena itu, simulasi di atas secara khusus menggunakan skema Pekerja Penerima Upah (PU).
Untuk artikel evergreen, pembaca sebaiknya selalu memeriksa kembali ketentuan terbaru apabila akan menggunakan angka iuran sebagai dasar perhitungan penghasilan atau kewajiban perusahaan.
Contoh Situasi yang Memudahkan Memahami Perbedaannya
Bayangkan seorang karyawan mengalami empat kondisi berbeda.
Pertama, ia membutuhkan pelayanan kesehatan karena sakit.
Program yang relevan adalah JKN melalui BPJS Kesehatan.
Kedua, ia mengalami kecelakaan ketika menjalankan pekerjaan.
Program yang relevan adalah JKK BPJS Ketenagakerjaan apabila peristiwa tersebut memenuhi ketentuan kecelakaan kerja.
Ketiga, ia kehilangan pekerjaan akibat PHK.
Ia dapat mengajukan manfaat JKP apabila memenuhi persyaratan program.
Keempat, ia memasuki masa pensiun.
Program JP dapat memberikan manfaat sesuai persyaratan, sedangkan JHT memiliki ketentuan manfaat tersendiri.
Contoh tersebut menunjukkan bahwa kepesertaan BPJS Kesehatan dan BPJS Ketenagakerjaan bukan sesuatu yang saling menggantikan.
Kesalahan yang Sering Terjadi
Ada beberapa kekeliruan yang perlu dihindari ketika membandingkan kedua BPJS tersebut.
1. Menganggap BPJS Kesehatan dan BPJS Ketenagakerjaan adalah satu badan
Keduanya merupakan badan yang berbeda dan menjalankan program yang berbeda.
2. Menganggap semua masalah kesehatan ditanggung BPJS Ketenagakerjaan
BPJS Ketenagakerjaan berfokus pada program jaminan sosial ketenagakerjaan. Untuk pelayanan kesehatan dalam program JKN, penyelenggaranya adalah BPJS Kesehatan.
3. Menggunakan tarif JKK lama untuk menghitung iuran
Tarif JKK perlu diperiksa berdasarkan tingkat risiko dan ketentuan terbaru. Setelah perubahan melalui PP Nomor 6 Tahun 2025, tarif JKK direkomposisi untuk pembiayaan JKP.
4. Menganggap JKP sebagai potongan tambahan dari gaji pekerja
Skema JKP setelah PP Nomor 6 Tahun 2025 menggunakan kombinasi kontribusi Pemerintah Pusat dan rekomposisi iuran JKK.
5. Menganggap setiap pekerja yang terkena PHK otomatis menerima JKP
Pekerja yang terkena PHK tetap harus memenuhi persyaratan program dan melalui proses verifikasi sesuai ketentuan.
FAQ
Apakah seseorang dapat menjadi peserta BPJS Kesehatan dan BPJS Ketenagakerjaan sekaligus?
Ya. Kedua kepesertaan tersebut memiliki fungsi yang berbeda. Seorang pekerja dapat menjadi peserta JKN sekaligus mengikuti program BPJS Ketenagakerjaan sesuai kategori dan ketentuan kepesertaannya.
Apa saja program BPJS Ketenagakerjaan?
Program BPJS Ketenagakerjaan meliputi JKK, JHT, JP, JKM, dan JKP.
Apakah iuran BPJS Ketenagakerjaan seluruhnya dibayar pekerja?
Tidak. Untuk pekerja penerima upah, terdapat komponen yang menjadi tanggungan pekerja dan komponen yang dibayarkan pemberi kerja. Pembagiannya berbeda menurut program.
Apakah JKP otomatis diberikan kepada pekerja yang terkena PHK?
Tidak otomatis. Pekerja yang mengalami PHK dapat mengajukan manfaat JKP apabila memenuhi persyaratan kepesertaan dan ketentuan program.
Apakah tarif iuran BPJS berlaku sama untuk semua pekerja?
Tidak. Perhitungan bergantung pada kategori kepesertaan, program yang diikuti, dasar upah, tingkat risiko JKK, dan ketentuan batas upah untuk program tertentu.
Kesimpulan
Perbedaan BPJS Kesehatan dan BPJS Ketenagakerjaan terutama terletak pada penyelenggara, program, sumber iuran, dan bentuk perlindungan yang diberikan.
BPJS Kesehatan menyelenggarakan JKN untuk memberikan perlindungan dalam bidang kesehatan. Sementara BPJS Ketenagakerjaan menyelenggarakan JKK, JHT, JP, JKM, dan JKP untuk memberikan perlindungan sosial yang berkaitan dengan risiko pekerjaan dan keberlangsungan penghasilan pekerja.
Untuk pekerja penerima upah, iuran kedua sistem tersebut dapat muncul secara bersamaan, tetapi mekanisme dan manfaatnya berbeda. Karena itu, memahami nama program saja tidak cukup; pekerja juga perlu mengetahui program apa yang diikuti, siapa yang membayar iurannya, serta kondisi apa yang menjadi dasar pemberian manfaat.
Khusus untuk angka iuran, pembaca perlu memperhatikan perubahan regulasi. Dalam skema JKP terbaru, misalnya, terdapat rekomposisi iuran JKK sehingga tarif JKK tidak dapat lagi dihitung menggunakan angka lama tanpa melihat ketentuan yang berlaku.
Disclaimer: Artikel ini merupakan informasi edukatif umum, bukan pengganti penjelasan resmi BPJS atau nasihat hukum, ketenagakerjaan, maupun keuangan. Besaran iuran dan ketentuan manfaat dapat berubah berdasarkan peraturan yang berlaku. Untuk keperluan administrasi atau perhitungan resmi, periksa ketentuan terbaru dari BPJS Kesehatan, BPJS Ketenagakerjaan, dan peraturan pemerintah terkait.
Sumber resmi
- Undang-Undang Nomor 24 Tahun 2011 tentang Badan Penyelenggara Jaminan Sosial.
- Peraturan Presiden Nomor 82 Tahun 2018 tentang Jaminan Kesehatan sebagaimana telah diubah, termasuk dengan Perpres Nomor 59 Tahun 2024.
- Peraturan Pemerintah Nomor 6 Tahun 2025 tentang perubahan ketentuan Jaminan Kehilangan Pekerjaan dan Jaminan Kecelakaan Kerja.
- Informasi program dan manfaat BPJS Kesehatan.
- Informasi program dan manfaat BPJS Ketenagakerjaan.
Baca Juga
- Cara Daftar BPJS Kesehatan Secara Online: Syarat, Prosedur, Iuran, dan Aktivasi
- Cara Ganti Faskes BPJS Kesehatan Lewat Mobile JKN, Panduan Online Lengkap
Penulis: Ken Zanindha
Ken Zanindha adalah jurnalis kesehatan Aksi.me lulusan komunikasi STIKOM Bandung. Bermodalkan pengalaman sebagai reporter TV lokal, ia fokus menyajikan berita dan analisis yang akurat, terverifikasi, serta relevan.