Mengelola uang bukan hanya soal menyimpan dana, tetapi juga menentukan tempat yang sesuai dengan tujuan penggunaannya. Tabungan, deposito, dan investasi sama-sama berkaitan dengan pengelolaan keuangan, tetapi memiliki fungsi, likuiditas, risiko, serta mekanisme hasil yang berbeda.
Pemahaman tersebut penting bagi pemula agar dana untuk kebutuhan sehari-hari tidak ditempatkan pada produk yang sulit dicairkan. Sebaliknya, dana untuk tujuan jangka panjang juga perlu dipertimbangkan secara berbeda dari dana yang harus selalu tersedia.
Prinsip sederhananya adalah menyesuaikan produk dengan tujuan keuangan, jangka waktu, kebutuhan likuiditas, dan kemampuan menerima risiko.
Ringkasan Cepat
| Aspek | Tabungan | Deposito | Investasi |
|---|---|---|---|
| Fungsi utama | Menyimpan dan mengelola dana | Menempatkan dana dalam jangka waktu tertentu | Mengembangkan nilai dana |
| Likuiditas | Relatif tinggi | Lebih terbatas sesuai ketentuan produk | Berbeda menurut instrumen |
| Risiko | Relatif rendah sebagai produk simpanan, dengan ketentuan yang berlaku | Relatif rendah sebagai produk simpanan, dengan ketentuan yang berlaku | Beragam sesuai instrumen |
| Hasil | Bunga sesuai ketentuan produk | Bunga atau imbal hasil sesuai ketentuan produk dan periode berlaku | Tidak tetap dan bergantung pada instrumen |
| Cocok untuk | Transaksi dan kebutuhan jangka pendek | Dana yang belum diperlukan dalam periode tertentu | Tujuan keuangan jangka menengah atau panjang |
Catatan: Bunga, biaya, pajak, tenor, fasilitas pencairan, dan ketentuan produk dapat berbeda antara lembaga dan produk. Informasi terbaru perlu diperiksa langsung pada penyedia jasa keuangan dan regulator terkait.
Apa Itu Tabungan?
Tabungan merupakan produk simpanan perbankan yang dirancang untuk menyimpan dana sekaligus memberikan kemudahan dalam melakukan transaksi. Karakter utama tabungan adalah akses dana yang relatif mudah sesuai fasilitas dan ketentuan rekening.
Tabungan dapat digunakan untuk menerima pendapatan, membayar kebutuhan, melakukan transfer, atau menyimpan dana yang kemungkinan digunakan dalam waktu dekat.
OJK juga memiliki ketentuan mengenai pengelolaan rekening pada bank umum. POJK Nomor 24 Tahun 2025, misalnya, mengatur antara lain klasifikasi serta pengelolaan rekening giro dan tabungan pada bank umum.
Karena likuiditasnya relatif tinggi, tabungan lebih tepat dipandang sebagai sarana pengelolaan dana daripada instrumen yang tujuan utamanya mengejar pertumbuhan nilai.
Apa Itu Deposito?
Deposito merupakan produk simpanan dengan jangka waktu tertentu. Dana ditempatkan berdasarkan tenor yang tersedia dan pencairannya mengikuti ketentuan produk serta perjanjian dengan bank.
Deposito dapat dipertimbangkan untuk dana yang belum diperlukan dalam periode tertentu. Sebelum memilihnya, calon nasabah perlu memperhatikan tenor, bunga atau imbal hasil, ketentuan pencairan sebelum jatuh tempo, biaya, serta ketentuan lainnya.
Deposito juga termasuk jenis simpanan yang dapat masuk dalam program penjaminan LPS. Namun, tidak berarti seluruh deposito otomatis dijamin tanpa syarat. LPS menetapkan ketentuan mengenai simpanan yang dijamin, termasuk persyaratan yang harus dipenuhi.
Karena itu, informasi mengenai penjaminan perlu diperiksa berdasarkan ketentuan LPS yang berlaku pada saat dana ditempatkan.
Apa Itu Investasi?
Investasi adalah kegiatan menempatkan dana atau aset pada instrumen tertentu dengan harapan memperoleh manfaat atau pertumbuhan nilai pada masa mendatang.
Jenis investasi sangat beragam, antara lain reksa dana, obligasi, saham, dan instrumen lainnya. Risiko, likuiditas, mekanisme keuntungan, biaya, serta bentuk perlindungan konsumen dapat berbeda pada setiap instrumen.
Karena itu, istilah “investasi” tidak boleh diperlakukan sebagai satu produk dengan karakteristik yang sama. Nilai suatu investasi dapat naik atau turun dan hasilnya tidak selalu dapat dipastikan sebelumnya.
OJK menyarankan masyarakat mengenali profil investasi, memilih produk sesuai kebutuhan, memeriksa legalitas lembaga, mengetahui regulator, serta memahami manfaat, biaya, dan risiko produk sebelum melakukan investasi.
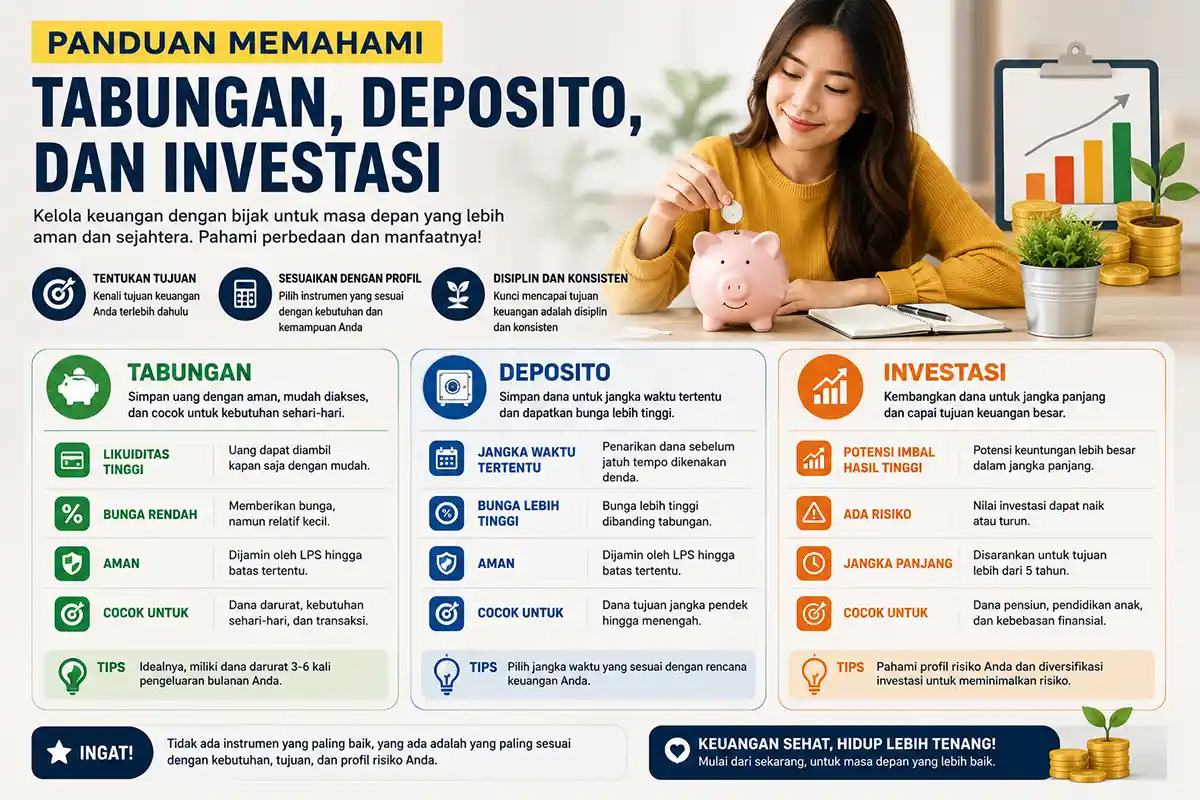
Perbedaan Tabungan, Deposito, dan Investasi
1. Perbedaan dari Sisi Likuiditas
Tabungan umumnya memiliki akses dana yang lebih mudah sehingga sesuai untuk transaksi dan kebutuhan jangka pendek.
Deposito memiliki likuiditas lebih terbatas karena dana ditempatkan untuk tenor tertentu. Pencairan sebelum jatuh tempo dapat mengikuti ketentuan masing-masing produk.
Sementara itu, likuiditas investasi sangat bergantung pada instrumennya. Ada produk yang relatif mudah diperjualbelikan atau dicairkan, tetapi ada pula yang membutuhkan waktu atau kondisi tertentu.
2. Perbedaan dari Sisi Risiko
Tabungan dan deposito merupakan produk simpanan perbankan. Karakter risikonya berbeda dari instrumen investasi yang nilainya dapat berfluktuasi mengikuti kondisi pasar.
Namun, rendahnya risiko bukan berarti tidak ada risiko sama sekali. Penjaminan simpanan oleh LPS juga mempunyai ketentuan yang harus dipenuhi oleh simpanan dan nasabah.
Pada investasi, tingkat risiko bergantung pada jenis instrumen. Karena itu, potensi hasil yang lebih tinggi biasanya harus dipahami bersama kemungkinan terjadinya penurunan nilai.
3. Perbedaan dari Sisi Hasil
Tabungan memberikan bunga sesuai ketentuan rekening dan kebijakan produk yang berlaku.
Deposito memberikan bunga atau imbal hasil sesuai ketentuan produk dan periode yang berlaku. Tidak tepat menganggap deposito selalu memberikan hasil lebih tinggi daripada semua jenis tabungan karena tingkat bunga dapat berubah dan berbeda antarproduk.
Pada investasi, hasil tidak bersifat tetap. Nilai dan keuntungan dapat dipengaruhi oleh kinerja aset, kondisi pasar, jangka waktu, biaya, serta karakteristik instrumen.
Bagaimana Menentukan Produk Berdasarkan Tujuan Keuangan?
| Tujuan | Pertimbangan utama |
|---|---|
| Transaksi sehari-hari | Likuiditas dan kemudahan akses |
| Dana yang belum digunakan | Jangka waktu dan ketentuan pencairan |
| Dana darurat | Akses cepat dan risiko nilai yang rendah |
| Tujuan jangka panjang | Potensi pertumbuhan dan toleransi risiko |
| Diversifikasi aset | Profil risiko dan karakter instrumen |
Tidak ada satu produk yang paling tepat untuk semua kebutuhan. Produk yang dipilih sebaiknya mengikuti fungsi dana, bukan sekadar mengejar tingkat hasil tertentu.
Apakah Tabungan Lebih Aman daripada Investasi?
Tabungan merupakan produk simpanan perbankan, sedangkan investasi memiliki karakter risiko yang bergantung pada instrumennya. Karena itu, keduanya tidak dapat dibandingkan hanya dengan istilah “aman” atau “tidak aman”.
Tabungan juga tidak berarti bebas dari seluruh risiko. Selain risiko yang berkaitan dengan bank dan ketentuan produk, terdapat faktor daya beli.
Jika pertumbuhan nilai dana setelah memperhitungkan bunga, biaya, dan pajak berada di bawah laju inflasi, daya beli dana tersebut dapat berkurang.
Apakah Deposito Termasuk Investasi?
Dalam percakapan sehari-hari, deposito kadang disebut sebagai bentuk investasi. Namun, secara karakteristik perbankan, deposito merupakan produk simpanan, bukan instrumen investasi pasar modal.
Pembedaan ini penting karena mekanisme, risiko, likuiditas, dan bentuk perlindungan produknya berbeda.
Pada perbankan syariah, pemisahan antara produk simpanan dan produk investasi bahkan ditegaskan secara khusus melalui POJK Nomor 4 Tahun 2026 tentang Penyelenggaraan Produk Investasi Perbankan Syariah. Regulasi tersebut menegaskan pemisahan produk dana pihak ketiga seperti tabungan dan deposito dari produk investasi perbankan syariah.
Apakah Investasi Selalu Menguntungkan?
Tidak. Investasi memiliki risiko dan hasil yang tidak selalu dapat dipastikan.
Nilai investasi dapat mengalami kenaikan maupun penurunan. Besarnya risiko juga berbeda antara saham, obligasi, reksa dana, dan instrumen lainnya.
Karena itu, keputusan investasi sebaiknya mempertimbangkan tujuan, jangka waktu, toleransi risiko, biaya, likuiditas, dan karakter produk. OJK juga menekankan pentingnya memahami manfaat dan risiko sebelum membeli produk investasi.
Apakah Dana Darurat Sebaiknya Ditempatkan dalam Investasi?
Dana darurat umumnya membutuhkan akses yang cepat dan risiko nilai yang rendah. Karena itu, produk yang terlalu sulit dicairkan atau memiliki fluktuasi tinggi perlu dipertimbangkan dengan hati-hati sebagai tempat dana darurat.
Kebutuhan dana darurat juga berbeda dengan tujuan investasi jangka panjang. Pemisahan fungsi tersebut membantu mencegah seseorang terpaksa menjual investasi ketika sedang membutuhkan uang dalam kondisi pasar yang tidak menguntungkan.
Bagaimana Cara Memilih Produk Keuangan untuk Pemula?
Langkah pertama adalah menentukan tujuan dana. Setelah itu, tentukan kapan dana kemungkinan digunakan dan seberapa besar kebutuhan terhadap akses cepat.
Untuk kebutuhan transaksi, tabungan dapat menjadi pilihan sesuai kebutuhan. Untuk dana yang tidak diperlukan dalam periode tertentu, deposito dapat dipertimbangkan dengan memperhatikan tenor dan ketentuan pencairannya.
Untuk tujuan jangka panjang, investasi dapat dipertimbangkan setelah profil risiko dan karakter instrumen dipahami.
Sebelum membeli produk investasi, pastikan lembaga yang menawarkan produk memiliki legalitas dan izin sesuai bidang usahanya. OJK juga menyarankan masyarakat memahami regulator serta membaca ketentuan mengenai manfaat, biaya, hak, kewajiban, dan risiko produk.
Waspadai Tawaran Investasi dengan Keuntungan Pasti
Tawaran yang menjanjikan keuntungan sangat tinggi atau memastikan keuntungan tanpa menjelaskan risiko perlu dicermati dengan hati-hati.
OJK mengingatkan masyarakat untuk memeriksa legalitas pihak yang menawarkan investasi, memahami regulator, serta tidak mengambil keputusan hanya berdasarkan promosi atau ajakan pihak lain.
Legalitas tidak menggantikan kewajiban untuk memahami risiko. Produk yang legal tetap perlu dipelajari sebelum dipilih.
Kesalahan yang Perlu Dihindari Pemula
Beberapa kesalahan yang perlu dihindari adalah memilih produk hanya berdasarkan imbal hasil, mengabaikan biaya dan ketentuan pencairan, tidak memahami risiko, serta menempatkan seluruh dana pada satu instrumen tanpa mempertimbangkan tujuan penggunaannya.
Kesalahan lain adalah menganggap semua investasi memiliki risiko dan mekanisme yang sama. Padahal, karakter setiap instrumen dapat berbeda secara signifikan.
Diversifikasi dapat menjadi bagian dari pengelolaan risiko, tetapi tidak menghilangkan kemungkinan kerugian.
Dasar dan Acuan Regulasi
Ketentuan mengenai produk keuangan dapat berubah mengikuti perkembangan sektor jasa keuangan. Karena itu, artikel evergreen sebaiknya menggunakan regulasi sebagai kerangka acuan, bukan menjadikan satu angka bunga, biaya, atau ketentuan produk sebagai informasi yang berlaku selamanya.
Untuk rekening bank umum, salah satu regulasi yang relevan adalah POJK Nomor 24 Tahun 2025 tentang Pengelolaan Rekening pada Bank Umum, yang berlaku sejak 10 November 2025 dan mengatur antara lain pengelolaan rekening giro dan tabungan.
Untuk perbankan syariah, POJK Nomor 4 Tahun 2026 tentang Penyelenggaraan Produk Investasi Perbankan Syariah mengatur penyelenggaraan produk investasi dan menegaskan pemisahan produk simpanan dari produk investasi.
Sementara itu, LPS merupakan sumber resmi untuk informasi mengenai jenis simpanan yang dapat dijamin dan ketentuan program penjaminan simpanan. LPS menyebut giro, deposito, sertifikat deposito, tabungan, dan bentuk lain yang dipersamakan sebagai jenis simpanan yang dapat masuk cakupan penjaminan sesuai ketentuan.
Karena regulasi dan ketentuan produk dapat diperbarui, informasi mengenai bunga, tingkat bunga penjaminan, batas penjaminan, biaya, pajak, dan mekanisme pencairan sebaiknya selalu diverifikasi melalui sumber resmi sebelum melakukan transaksi.
FAQ
Apa perbedaan tabungan dan deposito?
Tabungan dirancang untuk penyimpanan dan transaksi dengan akses dana yang relatif mudah. Deposito memiliki tenor tertentu sehingga pencairannya mengikuti ketentuan produk dan perjanjian dengan bank.
Apa perbedaan deposito dan investasi?
Deposito merupakan produk simpanan perbankan, sedangkan investasi mencakup berbagai instrumen yang memiliki tujuan pertumbuhan nilai dengan risiko dan mekanisme yang berbeda-beda.
Mana yang lebih cocok untuk pemula, tabungan atau investasi?
Keduanya memiliki fungsi berbeda. Tabungan lebih relevan untuk kebutuhan yang membutuhkan akses dana tinggi, sedangkan investasi dapat dipertimbangkan untuk tujuan jangka lebih panjang setelah profil risiko dan karakter instrumennya dipahami.
Apakah deposito dijamin LPS?
Deposito termasuk jenis simpanan yang dapat masuk cakupan penjaminan LPS, tetapi penjaminan memiliki persyaratan dan ketentuan yang harus dipenuhi. Karena itu, status penjaminan tidak boleh dianggap otomatis berlaku tanpa memeriksa ketentuan LPS.
Apakah investasi cocok untuk dana darurat?
Tidak semua instrumen investasi cocok untuk dana darurat. Dana darurat umumnya membutuhkan akses cepat dan risiko nilai yang rendah sehingga karakter produk perlu diperhatikan sebelum digunakan.
Apakah investasi bisa rugi?
Bisa. Nilai investasi dapat turun dan menyebabkan kerugian, tergantung pada jenis instrumen, kondisi pasar, serta faktor lainnya.
Bagaimana cara memilih investasi yang aman?
Tidak ada investasi yang dapat disebut aman hanya berdasarkan janji keuntungan. Pemula perlu mengenali profil risiko, memilih produk sesuai kebutuhan, memeriksa legalitas dan regulator, serta memahami manfaat, biaya, dan risiko produk.
Kesimpulan
Tabungan, deposito, dan investasi memiliki fungsi yang berbeda. Tabungan mengutamakan kemudahan akses, deposito menyediakan pilihan penyimpanan berdasarkan tenor tertentu, sedangkan investasi ditujukan untuk memperoleh potensi pertumbuhan nilai dengan risiko yang bergantung pada instrumennya.
Bagi pemula, pertanyaan yang lebih tepat bukan sekadar “mana yang paling menguntungkan?”, melainkan “untuk apa dana ini digunakan, kapan diperlukan, dan seberapa besar risiko yang dapat diterima?”
Pengelolaan dana yang baik dapat dilakukan dengan membedakan kebutuhan transaksi, dana darurat, dana yang belum digunakan, dan tujuan keuangan jangka panjang.
Sebelum memilih produk, periksa ketentuan terbaru, legalitas lembaga, regulator, biaya, likuiditas, risiko, serta bentuk perlindungan yang berlaku. Informasi dari OJK dan LPS perlu menjadi rujukan utama apabila terdapat perubahan regulasi atau ketentuan produk.
Baca Juga
- Cara Cek Bansos Kemensos Online dengan Mudah dan Aman
- Cara Daftar BLT: Syarat, Cara Cek Status, dan Penyebab Tidak Cair
- Perbedaan E-Wallet dan Mobile Banking, Pilih Mana?
- Cara Mengatur Gaji UMR: Menabung, Dana Darurat, dan Investasi
Penulis: Handry N Yudanegara
Handry N. Yudanegara adalah jurnalis Aksi yang aktif sejak 2021 dan tergabung dalam Jurnalis Bela Negara (JBN). Berpengalaman di media majalah dan digital, ia fokus meliput isu ekonomi, nasional, regional dan industri kreatif.