Pinjaman online atau pinjol dapat menjadi alternatif pembiayaan ketika digunakan secara terukur. Namun, masalah muncul ketika seseorang mengambil pinjaman baru untuk membayar pinjaman lama hingga kewajiban semakin banyak dan kemampuan membayar semakin terbatas.
Kondisi tersebut sering disebut sebagai jebakan pinjol. Istilah ini bukan istilah hukum formal, melainkan gambaran kondisi ketika utang berkembang menjadi siklus yang sulit dikendalikan. Jalan keluarnya bukan mencari pinjaman baru sebanyak-banyaknya, melainkan menghentikan siklus, memetakan seluruh kewajiban, menghitung kemampuan membayar, bernegosiasi secara resmi, dan memahami hak sebagai konsumen.
Ringkasan Cepat
- Hentikan pengajuan pinjaman baru untuk menutup utang lama.
- Catat seluruh pinjaman, sisa pokok, biaya, denda, dan jatuh tempo.
- Pastikan platform yang digunakan berizin OJK atau tidak.
- Gunakan iDebKu untuk melihat informasi debitur yang tersedia dalam SLIK.
- Prioritaskan kebutuhan pokok sebelum membayar utang.
- Hubungi penyelenggara melalui kanal resmi jika mengalami kesulitan pembayaran.
- Minta rincian kewajiban dan opsi penyelesaian secara tertulis.
- Simpan kontrak, bukti pembayaran, pesan, dan dokumentasi penagihan.
- Penagihan tetap harus mengikuti ketentuan pelindungan konsumen.
- Waspadai jasa yang menjanjikan “pemutihan pinjol” dengan meminta uang muka.
- Jika terdapat dugaan pelanggaran, gunakan mekanisme pengaduan dan, bila diperlukan, jalur hukum.
Apa Itu Jebakan Pinjol?
Jebakan pinjol terjadi ketika seseorang tidak lagi menggunakan pinjaman sebagai pembiayaan yang terukur, tetapi mengandalkannya untuk menutup kebutuhan atau kewajiban sebelumnya.
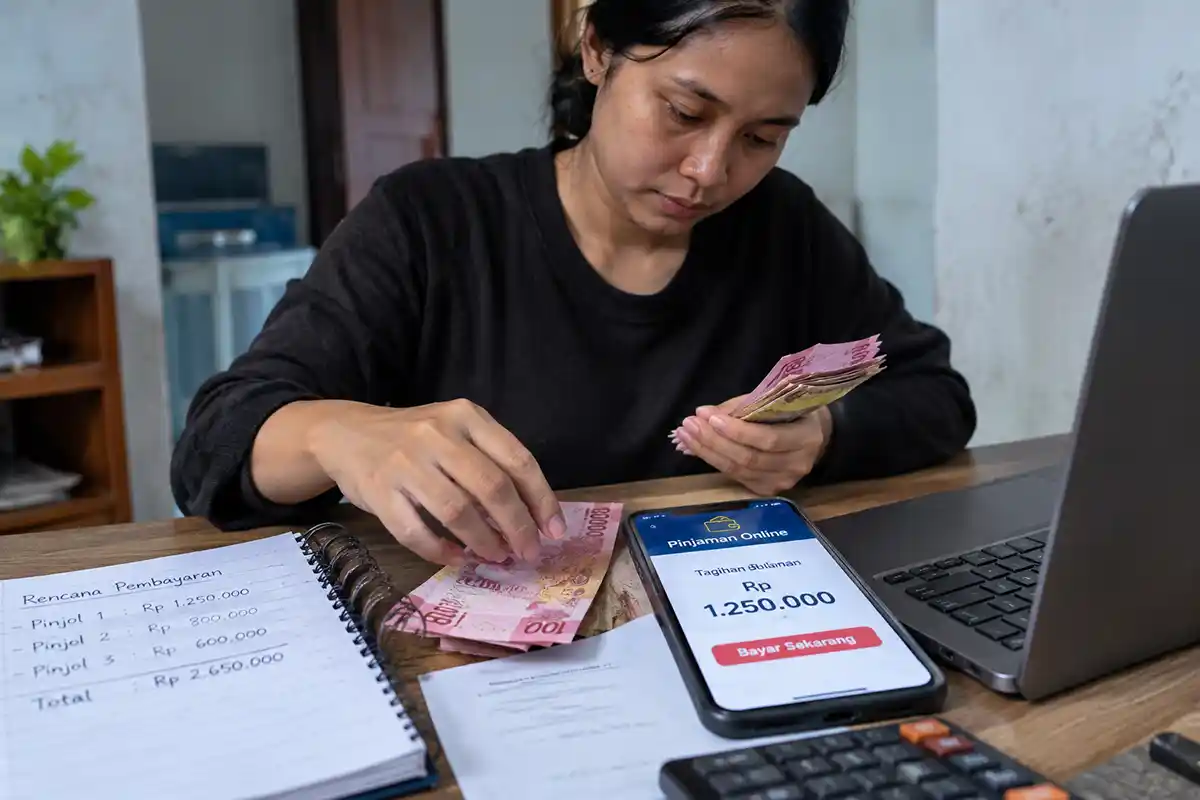
Contoh sederhananya adalah seseorang memiliki pinjaman A. Ketika jatuh tempo, uang yang tersedia tidak cukup sehingga ia mengambil pinjaman B. Sebagian dana B digunakan untuk membayar A, lalu pinjaman C digunakan untuk memenuhi kewajiban B.
Siklus tersebut membuat masalah arus kas semakin berat. Pendapatan yang seharusnya digunakan untuk kebutuhan hidup justru semakin banyak dialokasikan untuk membayar kewajiban.
Karena itu, langkah pertama bukan mencari platform baru, melainkan berhenti menambah utang dan mengetahui secara pasti posisi keuangan sendiri.
Pinjol Legal dan Pinjol Ilegal
Dalam regulasi OJK, istilah yang digunakan adalah Layanan Pendanaan Bersama Berbasis Teknologi Informasi (LPBBTI). Layanan ini mempertemukan pemberi dana dan penerima dana melalui sistem elektronik untuk melakukan perjanjian pendanaan.
Legalitas perlu diperiksa melalui kanal resmi OJK karena nama aplikasi, logo, atau klaim “terdaftar OJK” dapat saja disalahgunakan.
OJK secara berkala menerbitkan direktori penyelenggara LPBBTI berizin. Karena status perusahaan dapat berubah, pengecekan sebaiknya dilakukan melalui direktori terbaru OJK atau Kontak OJK 157.
Penting pula memahami bahwa pinjol ilegal tidak otomatis berarti utangnya hilang. Status ilegal, keabsahan perjanjian, dugaan pelanggaran, dan kewajiban perdata merupakan persoalan yang dapat berbeda dan harus dilihat berdasarkan kasus konkret.
Karena itu, jangan mengambil kesimpulan hukum hanya dari unggahan media sosial yang mengatakan semua utang pinjol ilegal pasti tidak perlu dibayar.
Landasan Hukum Pinjol di Indonesia
Kerangka hukum sektor pinjaman daring antara lain bertumpu pada UU Nomor 4 Tahun 2023 tentang Pengembangan dan Penguatan Sektor Keuangan (UU P2SK). Undang-undang tersebut mengatur ekosistem sektor keuangan, termasuk inovasi teknologi sektor keuangan, literasi dan inklusi keuangan, pelindungan konsumen, serta penguatan penegakan hukum di sektor keuangan.
Untuk kegiatan LPBBTI, aturan utama yang perlu diperhatikan adalah POJK Nomor 40 Tahun 2024 tentang Layanan Pendanaan Bersama Berbasis Teknologi Informasi. Peraturan ini berlaku sejak 27 Desember 2024 dan menjadi dasar pengaturan penyelenggaraan LPBBTI.
Ketentuan teknisnya diperinci melalui SEOJK Nomor 19/SEOJK.06/2025 tentang Penyelenggaraan LPBBTI, yang berlaku sejak 31 Juli 2025 dan mencabut SEOJK Nomor 19/SEOJK.06/2023. Aturan ini antara lain mengatur manfaat ekonomi dan penggunaan kontak darurat.
Sementara itu, POJK Nomor 22 Tahun 2023 tentang Pelindungan Konsumen dan Masyarakat di Sektor Jasa Keuangan mengatur prinsip pelindungan konsumen, termasuk ketentuan mengenai penagihan.
Untuk persoalan data pribadi, terdapat UU Nomor 27 Tahun 2022 tentang Pelindungan Data Pribadi yang mengatur hak subjek data, pemrosesan data, kewajiban pengendali dan prosesor data, larangan penggunaan data, sanksi administratif, serta ketentuan pidana tertentu.
Cara Memetakan Semua Utang
Jangan mengandalkan ingatan. Buat satu daftar yang memuat seluruh kewajiban.
Catat:
- nama penyelenggara;
- status legalitas;
- nomor kontrak;
- tanggal pencairan;
- pokok pinjaman;
- sisa pokok;
- biaya atau manfaat ekonomi;
- denda jika ada;
- jumlah tagihan;
- tanggal jatuh tempo;
- status pembayaran;
- bukti komunikasi dan pembayaran.
Untuk membantu melihat informasi debitur, masyarakat dapat menggunakan iDebKu SLIK OJK. Sistem SLIK memuat informasi debitur yang bersumber dari laporan pelapor SLIK, termasuk layanan LPBBTI sesuai cakupan pelaporan yang berlaku.
Informasi SLIK bukan “daftar hitam”, melainkan salah satu sumber informasi yang dapat digunakan dalam penilaian fasilitas keuangan.
Setelah semua data terkumpul, pisahkan utang berdasarkan tingkat urgensi. Kebutuhan pokok seperti makanan, tempat tinggal, kesehatan, dan kebutuhan kerja tidak seharusnya dikorbankan secara tidak proporsional hanya untuk mengejar pembayaran seluruh utang sekaligus.
Menghitung Kemampuan Membayar
Gunakan perhitungan sederhana:
Pendapatan bersih − kebutuhan pokok dan wajib = dana realistis untuk pembayaran utang
Jangan memasukkan seluruh pendapatan sebagai dana pembayaran utang. Rumah tangga tetap membutuhkan biaya hidup dan dana untuk kebutuhan tidak terduga.
Ada perbedaan antara mampu membayar dan mampu melunasi. Seseorang mungkin hanya mampu membayar sebagian kewajiban setiap bulan, sehingga strategi yang realistis adalah menyusun pembayaran berdasarkan kemampuan, bukan memaksakan pelunasan sekaligus.
Contoh Perhitungan
Misalnya seseorang memiliki pendapatan bersih Rp5 juta per bulan. Setelah digunakan untuk kebutuhan pokok dan kewajiban rutin sebesar Rp3,5 juta, tersisa Rp1,5 juta.
Angka tersebut belum tentu seluruhnya harus digunakan untuk membayar utang karena kondisi rumah tangga tetap membutuhkan ruang untuk kebutuhan tidak terduga.
Dari jumlah yang benar-benar realistis tersebut, pembayaran utang kemudian dapat disusun berdasarkan prioritas dan hasil negosiasi dengan masing-masing penyelenggara.
Tujuannya bukan membayar sebanyak mungkin dalam satu bulan, tetapi membuat rencana pembayaran yang dapat dipertahankan tanpa kembali mengambil pinjaman baru.
Strategi Melunasi Utang yang Menumpuk
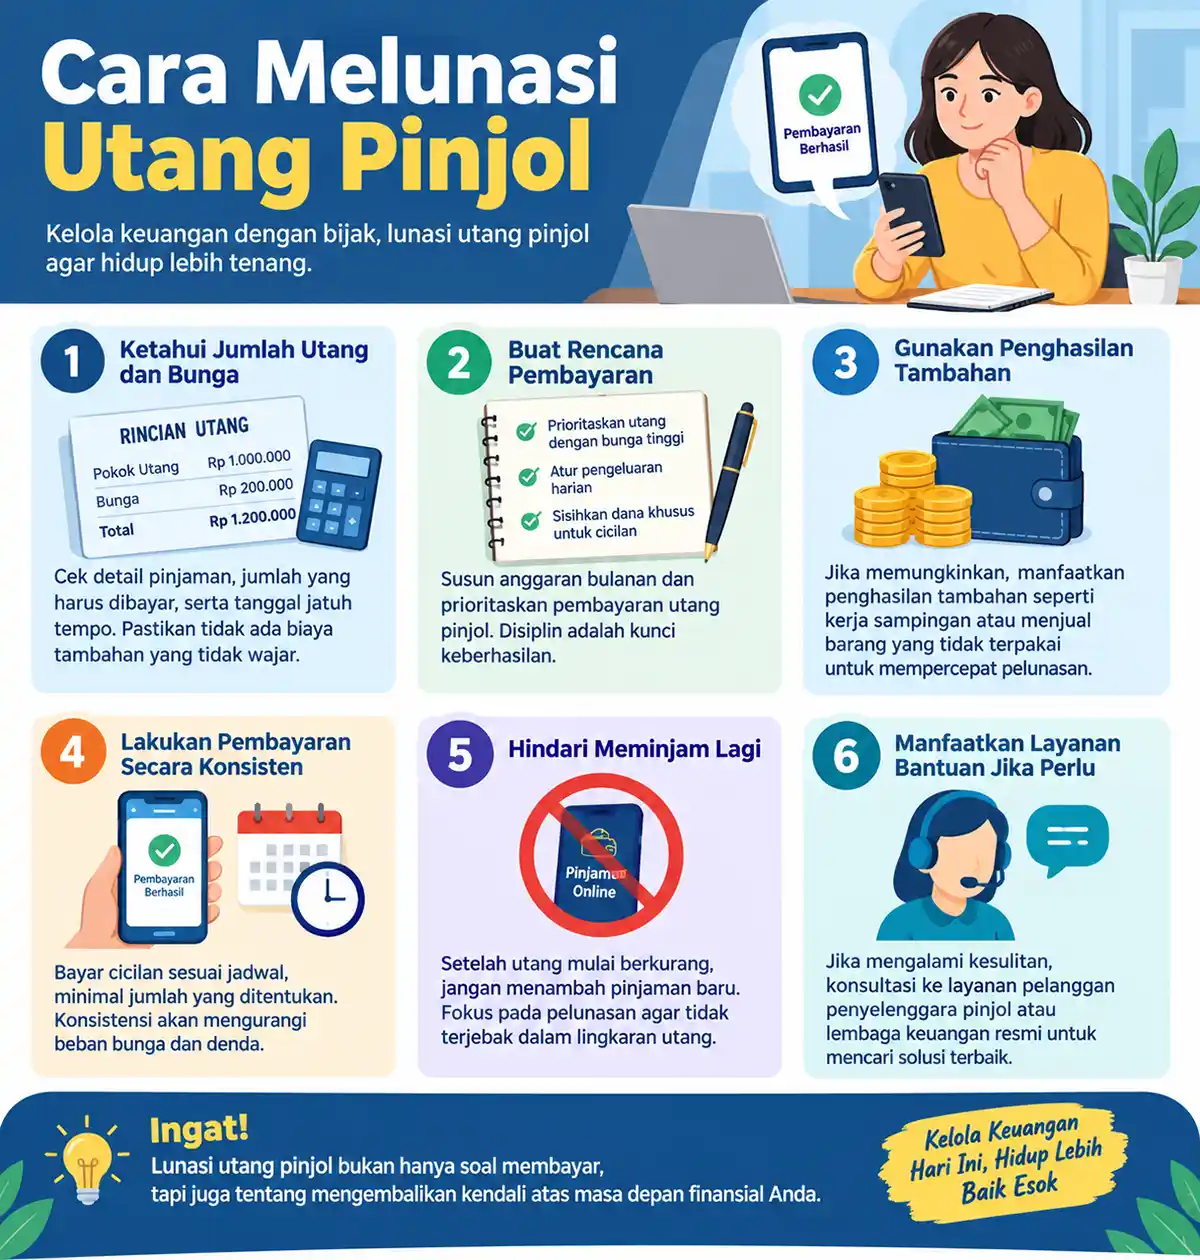
1. Hentikan Pinjaman Baru
Ini merupakan langkah paling penting. Mengambil pinjaman baru untuk menutup pinjaman lama hanya memindahkan masalah apabila tidak disertai perbaikan arus kas.
Jika terdapat produk konsolidasi atau restrukturisasi resmi, hitung seluruh biaya dan risikonya terlebih dahulu. Jangan menganggap setiap pinjaman baru sebagai solusi.
2. Gunakan Metode Avalanche atau Snowball
Metode avalanche memprioritaskan utang dengan biaya atau manfaat ekonomi relatif paling tinggi sehingga secara matematis berpotensi lebih efisien.
Sementara metode snowball memprioritaskan utang dengan nominal paling kecil. Setelah satu kewajiban selesai, dana pembayaran dialihkan ke kewajiban berikutnya.
Tidak ada satu metode yang wajib digunakan semua orang. Pilih metode yang sesuai dengan arus kas dan kemampuan mempertahankan disiplin pembayaran.
| Strategi | Fokus | Kelebihan | Catatan |
|---|---|---|---|
| Avalanche | Utang dengan biaya relatif tinggi | Berpotensi lebih efisien | Membutuhkan disiplin |
| Snowball | Utang dengan nominal terkecil | Memberi hasil psikologis lebih cepat | Belum tentu paling murah |
| Negosiasi | Kesepakatan pembayaran | Dapat membantu arus kas | Bergantung pada persetujuan penyelenggara |
Cara Negosiasi dengan Penyelenggara
Jika mulai kesulitan membayar, jangan menghilang. Hubungi penyelenggara melalui aplikasi, situs, email, atau kanal resmi yang tercantum dalam perjanjian.
Minta penjelasan mengenai:
- sisa pokok;
- manfaat ekonomi dan biaya;
- denda;
- total kewajiban;
- tanggal jatuh tempo;
- pilihan pembayaran;
- kemungkinan restrukturisasi atau penyelesaian yang tersedia.
Setiap kesepakatan penting sebaiknya diperoleh secara tertulis. Simpan email, dokumen, nomor tiket pengaduan, dan bukti pembayaran.
Jika penyelenggara menawarkan perubahan jadwal, keringanan, atau skema pembayaran tertentu, baca seluruh persyaratan sebelum menyetujuinya. Pastikan memahami apakah perubahan tersebut mengubah jumlah total kewajiban, jangka waktu, atau biaya yang harus dibayar.
Menghadapi Penagihan
Kewajiban membayar utang tidak berarti konsumen kehilangan hak untuk mendapatkan perlakuan yang sesuai aturan.
POJK Nomor 22 Tahun 2023 mengatur bahwa penagihan tidak boleh dilakukan dengan ancaman, kekerasan, tindakan yang mempermalukan konsumen, tekanan fisik atau verbal, maupun ditujukan kepada pihak selain konsumen.
Untuk penagihan kredit atau pembiayaan, ketentuan tersebut juga mengatur waktu pelaksanaan. Penagihan dilakukan Senin sampai Sabtu, di luar hari libur nasional, pukul 08.00 sampai 20.00 waktu setempat.
Artinya, keberadaan tunggakan tidak memberikan hak kepada penagih untuk melakukan penagihan secara bebas tanpa memperhatikan ketentuan pelindungan konsumen.
Untuk LPBBTI, SEOJK Nomor 19/SEOJK.06/2025 secara khusus menyatakan bahwa kontak darurat digunakan untuk mengonfirmasi keberadaan penerima dana, bukan untuk melakukan penagihan kepada kontak darurat. Penyelenggara juga wajib memperoleh persetujuan pemilik data kontak darurat sesuai ketentuan.
Jika terjadi dugaan pelanggaran, simpan:
- screenshot pesan;
- nomor telepon;
- tanggal dan waktu komunikasi;
- isi pesan;
- bukti pembayaran;
- kontrak;
- identitas penyelenggara;
- nomor tiket pengaduan.
Dokumentasi tersebut dapat membantu ketika konsumen mengajukan pengaduan kepada penyelenggara, OJK, atau pihak berwenang.
Ke Mana Harus Mengadu?
Langkah pertama adalah menyampaikan pengaduan kepada penyelenggara melalui kanal resminya. Jelaskan masalah secara kronologis dan lampirkan bukti.
Jika tidak mendapatkan penyelesaian yang memadai atau terdapat dugaan pelanggaran, konsumen dapat memanfaatkan kanal OJK.
Kontak OJK 157 menyediakan layanan informasi dan pengaduan. Sejak 10 Oktober 2025, layanan telepon 157 beroperasi 24 jam setiap hari. Kanal digital OJK memiliki ketentuan waktu layanan masing-masing.
Untuk dugaan tindak pidana seperti ancaman, pemerasan, penipuan, atau penyalahgunaan data yang memenuhi unsur pidana, laporan dapat diteruskan kepada aparat penegak hukum sesuai karakter kasus.
Pengaduan kepada regulator juga tidak berarti kewajiban pembayaran yang sah otomatis terhapus. Mekanisme pengaduan dan kewajiban berdasarkan perjanjian merupakan dua persoalan yang dapat berjalan secara berbeda.
Dokumen yang Sebaiknya Disiapkan
Tidak ada satu paket dokumen pemerintah yang secara otomatis menjadi syarat untuk “bebas pinjol”. Namun, dokumen berikut sangat membantu proses penataan utang dan pengaduan:
- KTP atau identitas yang diperlukan;
- bukti pendapatan;
- mutasi rekening;
- daftar seluruh kewajiban;
- perjanjian pinjaman;
- bukti pencairan;
- riwayat pembayaran;
- tagihan;
- korespondensi dengan penyelenggara;
- bukti dugaan pelanggaran;
- nomor tiket pengaduan.
Dokumen tersebut sebaiknya disimpan dalam satu folder agar mudah ditemukan apabila diperlukan untuk negosiasi atau pengaduan.
Biaya dan Waktu Penyelesaian
Tidak ada biaya pemerintah standar untuk mengikuti program bernama “bebas pinjol”. Karena itu, masyarakat harus berhati-hati jika ada pihak yang meminta uang muka dengan janji menghapus seluruh utang atau membersihkan data secara otomatis.
Biaya yang mungkin muncul justru berasal dari kewajiban pinjaman itu sendiri atau layanan profesional yang benar-benar digunakan, seperti jasa advokat dalam perkara tertentu.
Waktu penyelesaian juga tidak dapat ditentukan dengan satu angka. Lamanya bergantung pada jumlah pinjaman, kemampuan membayar, status tunggakan, hasil negosiasi, dan apakah terdapat sengketa atau proses hukum.
Risiko yang Sering Terjadi dan Solusinya
Mengambil pinjaman baru untuk membayar pinjaman lama.
Solusinya adalah menghentikan siklus dan menyusun anggaran berdasarkan pendapatan nyata.
Tidak mengetahui jumlah seluruh utang.
Solusinya adalah membuat satu daftar kewajiban dan memperbaruinya setiap kali melakukan pembayaran.
Panik menghadapi penagihan.
Tetap komunikasikan melalui kanal resmi dan dokumentasikan seluruh interaksi.
Tergoda jasa pemutihan pinjol.
Jangan membayar pihak yang mengklaim dapat menghapus utang tanpa dasar hukum dan kewenangan yang jelas.
Menghapus aplikasi dan menganggap utang selesai.
Menghapus aplikasi tidak sama dengan menyelesaikan perjanjian atau kewajiban pembayaran.
Menggunakan seluruh pendapatan untuk membayar utang.
Sisakan dana yang cukup untuk kebutuhan pokok dan kebutuhan tidak terduga. Rencana pembayaran yang terlalu agresif dapat justru mendorong seseorang mengambil utang baru.
Alur Singkat Keluar dari Jebakan Pinjol
Hentikan pinjaman baru
↓
Catat seluruh utang
↓
Cek legalitas dan dokumen
↓
Hitung kemampuan membayar
↓
Prioritaskan kebutuhan pokok
↓
Negosiasi melalui kanal resmi
↓
Bayar sesuai rencana
↓
Simpan bukti pelunasan
↓
Jika ada pelanggaran → Pengaduan → OJK/aparat sesuai kasus
Alur tersebut tidak menjamin utang dapat selesai dalam waktu tertentu. Namun, langkah yang sistematis dapat membantu mengurangi keputusan yang dibuat karena kepanikan dan mencegah penambahan kewajiban tanpa perhitungan.
Kapan Perlu Bantuan Hukum?
Bantuan profesional layak dipertimbangkan apabila jumlah utang sangat besar, terdapat sengketa perjanjian, dugaan tindak pidana, ancaman serius, penyalahgunaan data, atau proses hukum yang sudah berjalan.
UU Nomor 37 Tahun 2004 tentang Kepailitan dan Penundaan Kewajiban Pembayaran Utang (PKPU) mengatur mekanisme kepailitan dan PKPU. Namun, penerapannya tidak dapat disederhanakan sebagai solusi untuk semua persoalan utang pinjol karena terdapat ketentuan sektoral dalam UU Nomor 4 Tahun 2023 yang perlu diperhatikan.
Kepailitan atau PKPU juga bukan jalan pintas untuk menghapus utang. Mekanisme tersebut memiliki persyaratan, proses, dan konsekuensi hukum yang serius.
Karena itu, jangan mengambil langkah kepailitan atau PKPU hanya berdasarkan informasi di internet. Kasus dengan nilai besar atau struktur utang kompleks sebaiknya dinilai oleh profesional hukum yang dapat memeriksa kondisi konkret debitur dan jenis kewajibannya.
FAQ
Apakah utang pinjol bisa diputihkan?
Tidak ada program pemerintah umum yang secara otomatis menghapus seluruh utang pinjol masyarakat. Tawaran “pemutihan” harus diverifikasi karena dapat menjadi modus penipuan.
Apakah OJK bisa menghapus utang?
OJK berperan dalam pengaturan, pengawasan, dan pelindungan konsumen sektor jasa keuangan. OJK bukan lembaga yang secara otomatis menghapus kewajiban perdata seseorang kepada pemberi dana.
Apakah pinjol legal boleh menghubungi keluarga?
Penagihan tidak boleh dilakukan kepada pihak selain konsumen dengan cara yang bertentangan dengan ketentuan pelindungan konsumen.
Khusus kontak darurat pada LPBBTI, SEOJK Nomor 19/SEOJK.06/2025 menegaskan bahwa kontak tersebut digunakan untuk konfirmasi keberadaan penerima dana, bukan untuk penagihan.
Apakah pinjaman online tercatat di SLIK?
SLIK mencakup informasi dari pelapor, termasuk layanan LPBBTI dalam cakupan pelaporan yang berlaku. Karena itu, masyarakat dapat memeriksa informasi debitur melalui iDebKu.
Apakah menghapus aplikasi pinjol membuat utang hilang?
Tidak. Menghapus aplikasi tidak sama dengan menyelesaikan kewajiban berdasarkan perjanjian.
Apakah boleh mengambil pinjaman baru untuk membayar pinjaman lama?
Sebaiknya tidak dilakukan apabila hanya memperpanjang siklus utang.
Pengecualian harus dinilai berdasarkan perhitungan yang jelas, misalnya restrukturisasi atau konsolidasi resmi yang benar-benar dapat membantu memperbaiki arus kas setelah memperhitungkan seluruh biaya dan risikonya.
Apa yang harus dilakukan jika penagih mengancam?
Simpan seluruh bukti, jangan membalas dengan ancaman, dan gunakan kanal pengaduan resmi. Jika terdapat dugaan tindak pidana, pertimbangkan pelaporan kepada aparat penegak hukum.
Bagaimana cara mengecek pinjol legal?
Periksa direktori LPBBTI pada situs resmi OJK atau hubungi Kontak OJK 157. Status izin sebaiknya tidak hanya dipercaya berdasarkan logo atau klaim yang tercantum dalam aplikasi.
Apakah ada biaya untuk mengadu ke OJK?
Pengaduan melalui kanal OJK bukan program berbayar untuk menghapus utang. Waspadai pihak yang mengatasnamakan OJK dan meminta transfer uang untuk penyelesaian utang.
Apakah penagih boleh menelepon kapan saja?
Tidak. Untuk penagihan kredit atau pembiayaan, POJK Nomor 22 Tahun 2023 mengatur waktu penagihan, yaitu Senin sampai Sabtu, di luar hari libur nasional, pukul 08.00–20.00 waktu setempat.
Selain batas waktu tersebut, penagihan juga harus mengikuti ketentuan pelindungan konsumen dan tidak boleh menggunakan ancaman, kekerasan, tindakan mempermalukan, atau tekanan fisik maupun verbal.
Catatan Redaksi
Keluar dari jebakan pinjol pada dasarnya bukan hanya persoalan mencari uang untuk membayar tagihan, tetapi juga memperbaiki arus kas agar siklus utang tidak berulang.
Selama seseorang terus mengambil pinjaman baru untuk menutup pinjaman sebelumnya, persoalan utamanya tidak terselesaikan. Bahkan, biaya dan kewajiban dapat semakin kompleks.
Karena itu, strategi yang lebih rasional adalah menghentikan penambahan utang, mengetahui jumlah kewajiban secara pasti, menjaga kebutuhan pokok, menyusun prioritas pembayaran, dan berkomunikasi dengan kreditur atau penyelenggara melalui jalur resmi.
Aspek hukum juga perlu ditempatkan secara proporsional. Hak konsumen atas penagihan yang sesuai aturan tidak menghapus kewajiban pembayaran yang sah. Sebaliknya, kewajiban membayar utang juga tidak memberikan hak kepada penagih untuk melakukan ancaman, kekerasan, mempermalukan, atau menyalahgunakan data.
Dengan memahami kedua sisi tersebut, penyelesaian utang dapat dilakukan secara lebih rasional dan tidak didorong oleh kepanikan.
Kesimpulan
Bebas dari jebakan pinjol tidak memiliki satu resep instan. Langkah paling penting adalah berhenti menambah utang, memetakan seluruh kewajiban, menghitung kemampuan membayar, menyusun prioritas, dan bernegosiasi melalui kanal resmi.
Masyarakat juga perlu membedakan antara kewajiban membayar utang dengan hak mendapatkan perlindungan dalam proses penagihan. Jika terjadi dugaan pelanggaran, bukti harus disimpan dan pengaduan dapat ditempuh melalui mekanisme yang tersedia.
Pada akhirnya, tujuan utama bukan sekadar melunasi satu tagihan, tetapi memutus siklus utang agar kondisi keuangan tidak kembali terjebak pada pola yang sama.
Sumber dan Regulasi
- UU Nomor 4 Tahun 2023 tentang Pengembangan dan Penguatan Sektor Keuangan.
- POJK Nomor 40 Tahun 2024 tentang Layanan Pendanaan Bersama Berbasis Teknologi Informasi.
- SEOJK Nomor 19/SEOJK.06/2025 tentang Penyelenggaraan LPBBTI.
- POJK Nomor 22 Tahun 2023 tentang Pelindungan Konsumen dan Masyarakat di Sektor Jasa Keuangan.
- UU Nomor 27 Tahun 2022 tentang Pelindungan Data Pribadi.
- UU Nomor 37 Tahun 2004 tentang Kepailitan dan Penundaan Kewajiban Pembayaran Utang.
- Otoritas Jasa Keuangan — SLIK dan iDebKu.
- Otoritas Jasa Keuangan — Direktori LPBBTI.
- Otoritas Jasa Keuangan — Kontak OJK 157.
Catatan pembaruan: Informasi mengenai status izin penyelenggara, kanal layanan, serta ketentuan regulator dapat berubah. Pembaca disarankan melakukan verifikasi melalui situs dan kanal resmi Otoritas Jasa Keuangan sebelum mengambil keputusan keuangan atau hukum.
Disclaimer Hukum dan Keuangan
Artikel ini bertujuan memberikan edukasi dan informasi umum, bukan pengganti konsultasi hukum atau keuangan secara individual. Setiap perjanjian pinjaman, kondisi keuangan, dan dugaan pelanggaran memiliki karakteristik yang dapat berbeda.
Untuk persoalan dengan nilai utang besar, sengketa kontrak, ancaman, dugaan tindak pidana, penyalahgunaan data pribadi, atau proses hukum yang sedang berjalan, pertimbangkan berkonsultasi dengan advokat, lembaga bantuan hukum, OJK, atau instansi berwenang sesuai masalahnya.
Informasi dalam artikel dapat berubah mengikuti perkembangan peraturan. Pembaca sebaiknya memeriksa ketentuan dan kanal resmi OJK sebelum mengambil keputusan keuangan atau hukum.
Baca Juga
- Mengenal Investasi Reksadana: Panduan Cepat untuk Pemula yang Takut Rugi
- Panduan Biaya Membeli Rumah: DP, Pajak, KPR, dan Notaris
- KPR atau Kontrak? Panduan Memilih Rumah yang Tepat
- Cara Mengurus Roya Setelah KPR Lunas: Syarat dan Prosedur
Penulis: Handry N Yudanegara
Handry N. Yudanegara adalah jurnalis Aksi yang aktif sejak 2021 dan tergabung dalam Jurnalis Bela Negara (JBN). Berpengalaman di media majalah dan digital, ia fokus meliput isu ekonomi, nasional, regional dan industri kreatif.